
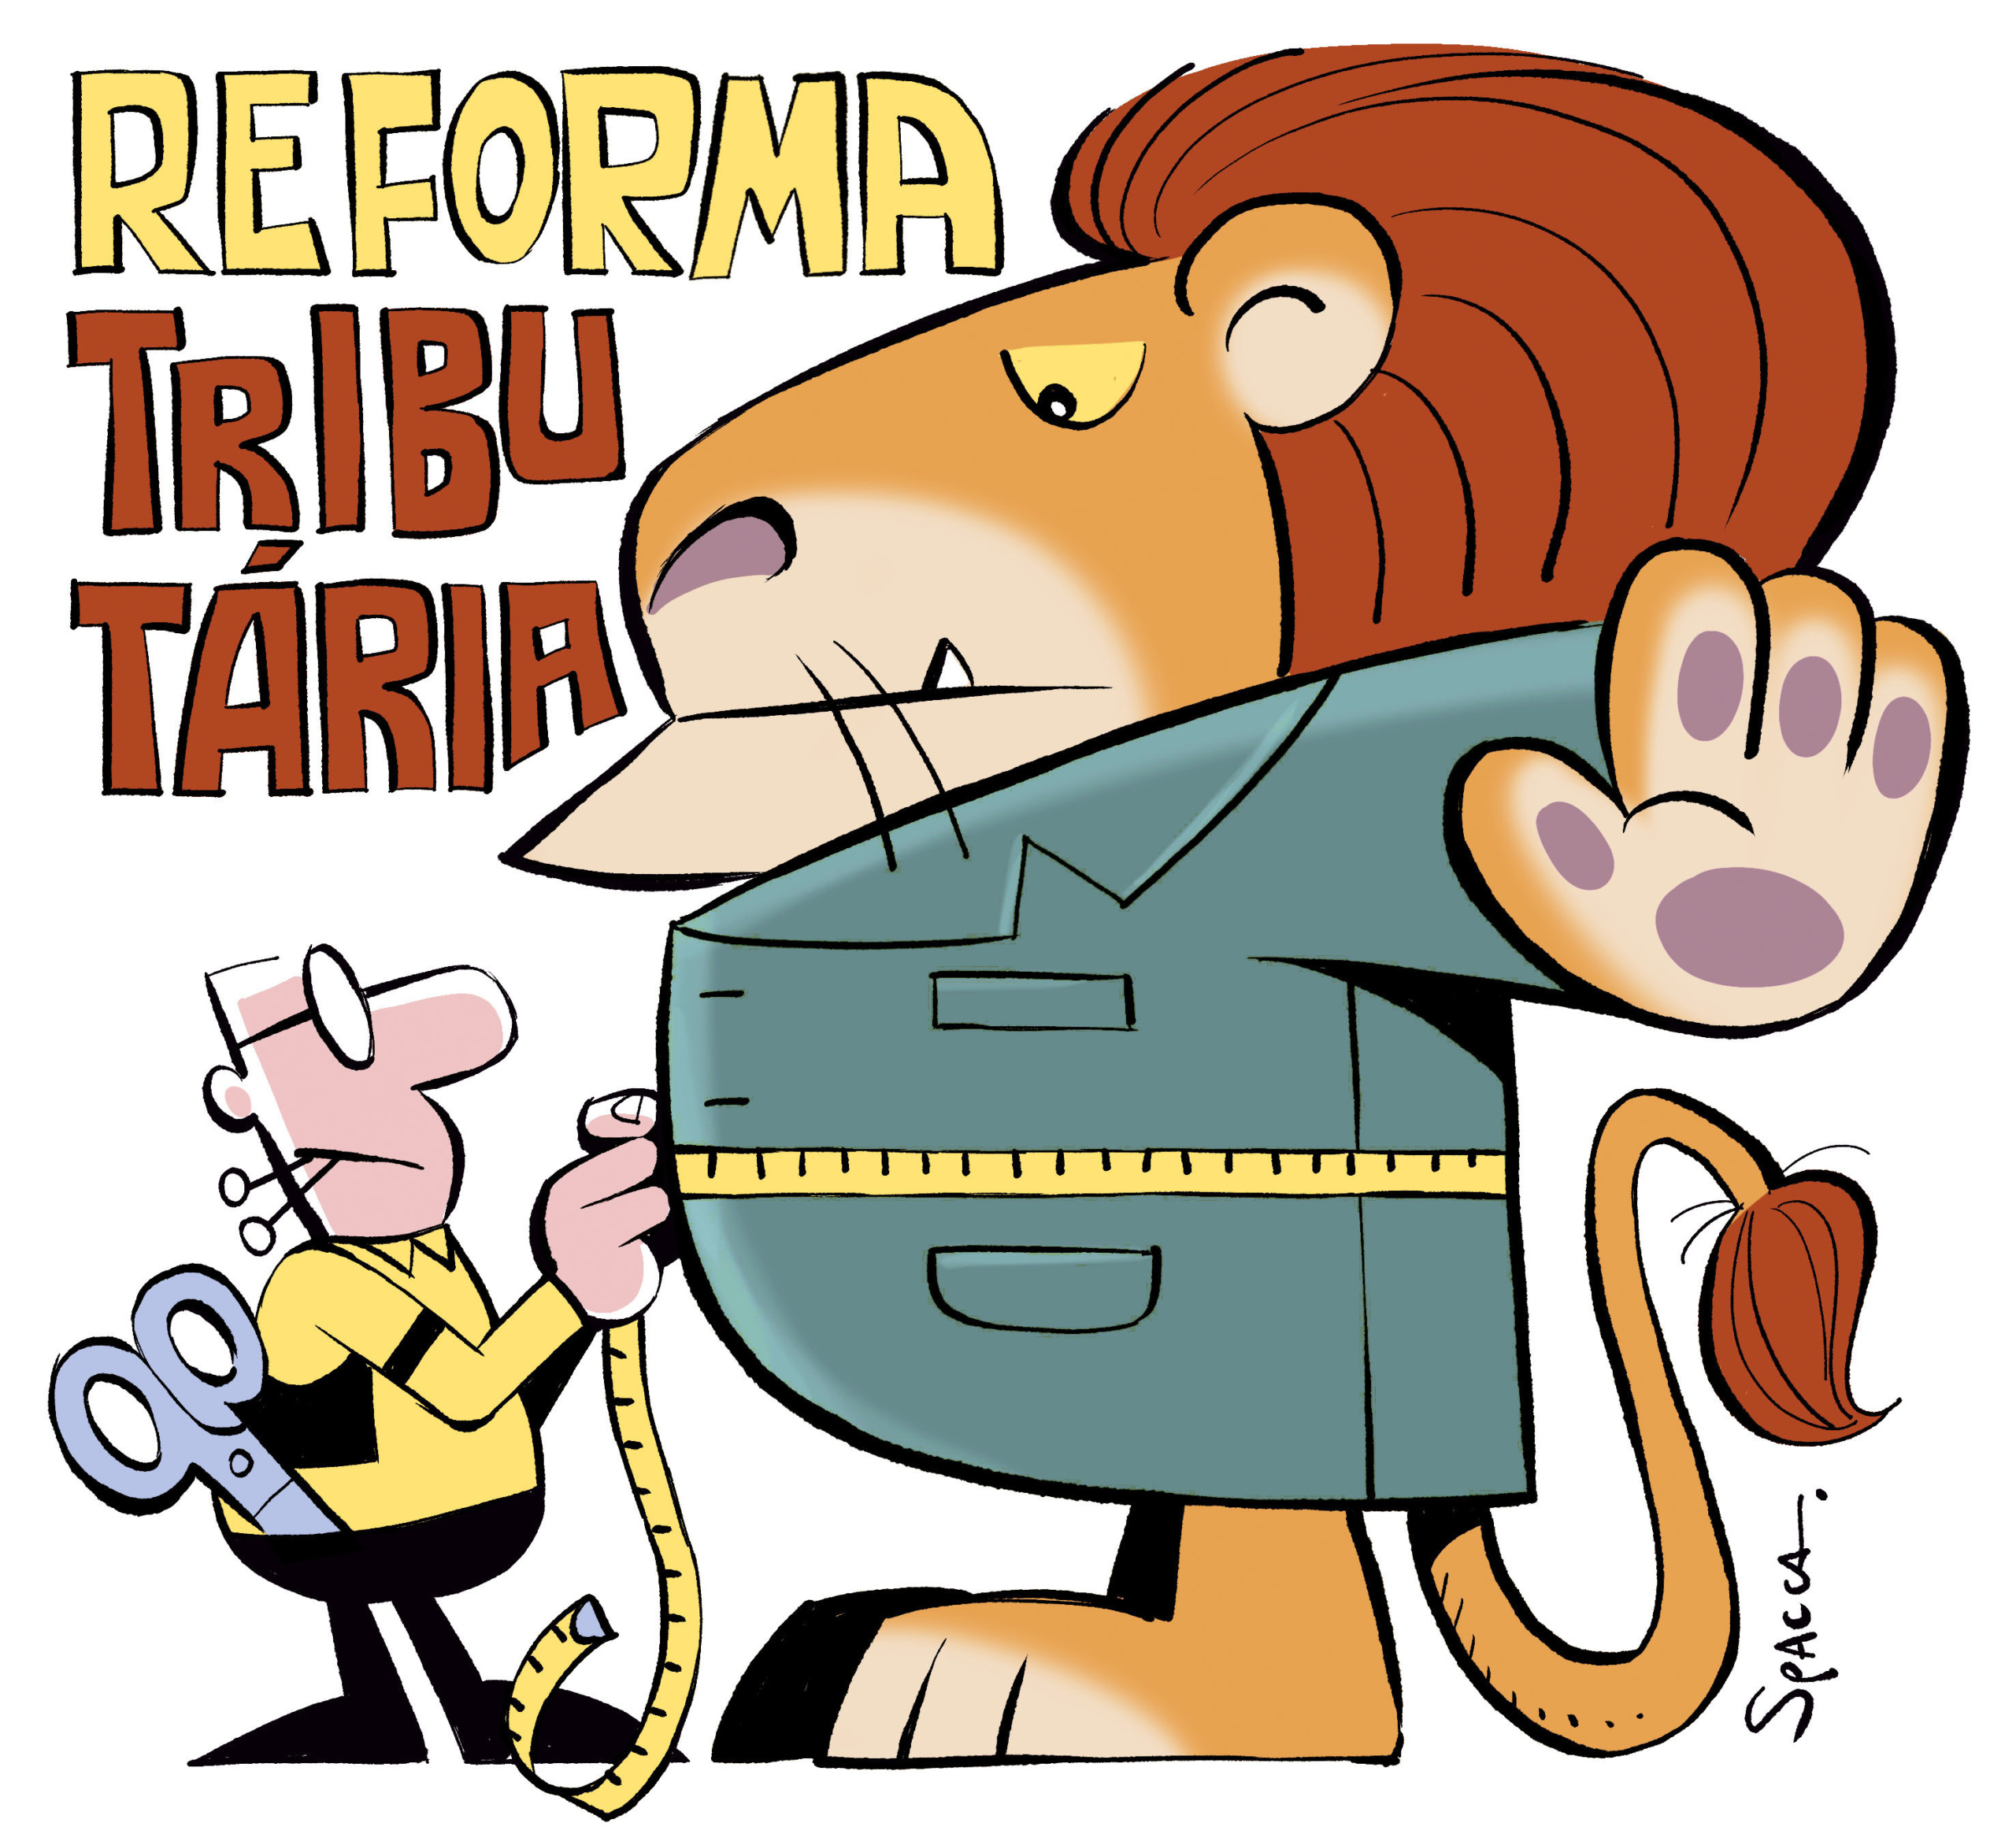
A reforma tributária brasileira, promulgada por meio da Emenda Constitucional nº 132, de 20 de dezembro de 2023, trouxe mudanças estruturais no sistema de impostos sobre o consumo. Diante das controvérsias e do impacto econômico, cresce o debate sobre a possibilidade de reversão. No entanto, especialistas alertam: desfazer as alterações não é tarefa simples do ponto de vista jurídico.
O tema ganha relevância à medida que setores da sociedade e agentes políticos avaliam os efeitos da nova sistemática. A complexidade do processo legislativo e os interesses consolidados durante a tramitação original indicam que qualquer tentativa de retrocesso enfrentará obstáculos significativos. A fonte não detalhou se há alguma proposta de emenda em tramitação com esse objetivo.
Rito legislativo exige quórum qualificado
O rito legislativo para emendar a Constituição é reconhecidamente rigoroso. São necessários, no mínimo, 308 votos na Câmara e 49 no Senado, em cada um dos dois turnos de votação. Além disso, a proposta deve ser discutida e votada separadamente nas duas Casas, o que amplia o tempo e a complexidade do processo.
Esse desenho institucional foi concebido para garantir estabilidade às normas constitucionais, evitando mudanças abruptas. No caso da reforma tributária, a obtenção desse quórum demandou intensa articulação política e concessões a diversos setores. Reverter o quadro exigiria reconstruir coalizões semelhantes, em um cenário político possivelmente distinto do original.
A tramitação em dois turnos em cada Casa também impõe um calendário alongado, sujeito a obstruções e negociações. A fonte não detalhou se há alguma proposta de emenda em tramitação com esse objetivo, mas o histórico legislativo recente mostra que pautas dessa natureza costumam levar meses ou anos para avançar.
Custo político das exceções fiscais
Outro ponto central do debate é o custo político de rever as exceções e benefícios fiscais concedidos a setores específicos. A reforma manteve tratamentos diferenciados para diversos segmentos, como saúde, educação, agronegócio e Zona Franca de Manaus. Reverter ou modificar essas exceções exigiria negociação com bancadas organizadas e poderosas no Congresso.
Esses grupos atuaram de forma coordenada durante a tramitação da PEC original, assegurando regimes favorecidos que reduzem a carga tributária efetiva para suas atividades. Qualquer tentativa de eliminar ou reduzir tais benefícios encontrará resistência imediata, pois afeta interesses econômicos consolidados e empregos em regiões específicas.
Além disso, a manutenção das exceções foi condição para a aprovação da reforma, o que cria um vínculo político difícil de desfazer. Parlamentares que votaram a favor da EC 132/2023 podem hesitar em apoiar uma reversão que desconstrua acordos firmados anteriormente. A fonte não detalhou se há propostas concretas para revisar esses tratamentos diferenciados.
Alíquota de referência gera preocupação
Uma das discussões mais relevantes envolve a alíquota de referência do IBS e da CBS. As estimativas próximas de 28% provocam preocupação, mas o percentual não deve ser examinado isoladamente. É preciso considerar a base de incidência, as alíquotas reduzidas e os mecanismos de cashback previstos na legislação complementar.
O número de 28% tem sido citado em debates públicos como um possível patamar para a soma dos dois tributos. No entanto, especialistas ressaltam que a alíquota efetiva para cada bem ou serviço dependerá de uma série de fatores, incluindo créditos, isenções e regimes especiais. A fonte não detalhou os cálculos utilizados para essa estimativa.
A preocupação com a alíquota é legítima, pois impacta diretamente o custo de vida e a competitividade das empresas. Porém, análises simplistas podem distorcer o entendimento da reforma, que também prevê mecanismos de devolução de tributos para famílias de baixa renda. O desenho final dependerá da regulamentação infraconstitucional, ainda em elaboração.
Jurisprudência ainda incipiente no STF
Enquanto isso, a jurisprudência sobre a reforma ainda é incipiente. O Supremo Tribunal Federal não se manifestou sobre a constitucionalidade de pontos específicos da EC 132/2023, pois as ações diretas de inconstitucionalidade ainda não foram julgadas. A fonte não detalhou o andamento processual dessas ações.
A ausência de decisões do STF cria um cenário de incerteza jurídica, pois eventuais vícios formais ou materiais podem levar à anulação de dispositivos da emenda. Contudo, até o momento, não há indicação de que a Corte tenha formado maioria em qualquer sentido. O silêncio judicial, por ora, mantém a reforma em plena vigência.
Especialistas observam que o julgamento das ADIs poderá trazer balizas importantes para o futuro da reforma, inclusive sobre a possibilidade de reversão. Se o STF validar integralmente a EC 132/2023, eventuais mudanças posteriores dependerão exclusivamente do processo legislativo. Caso contrário, abrir-se-ia uma via judicial para questionamentos adicionais.
Desafios práticos da reversão
Além dos aspectos jurídicos e políticos, a reversão da reforma tributária enfrentaria desafios operacionais consideráveis. A implementação do IBS e da CBS envolve a adaptação de sistemas fiscais, treinamento de servidores e atualização de obrigações acessórias em todos os entes federativos. Desfazer esse processo geraria custos adicionais e insegurança para contribuintes.
O período de transição previsto na EC 132/2023 é longo, com coexistência de tributos antigos e novos por vários anos. Reverter a reforma nesse intervalo exigiria reestabelecer a legislação anterior, o que poderia gerar conflitos de competência e disputas judiciais em massa. A fonte não detalhou estudos sobre o impacto financeiro dessa hipótese.
Por fim, a credibilidade do país perante investidores e organismos internacionais também seria afetada por uma guinada abrupta. A reforma foi apresentada como um marco para a simplificação do sistema tributário e a melhoria do ambiente de negócios. Revertê-la poderia sinalizar instabilidade regulatória, com reflexos negativos sobre a atração de capital.