
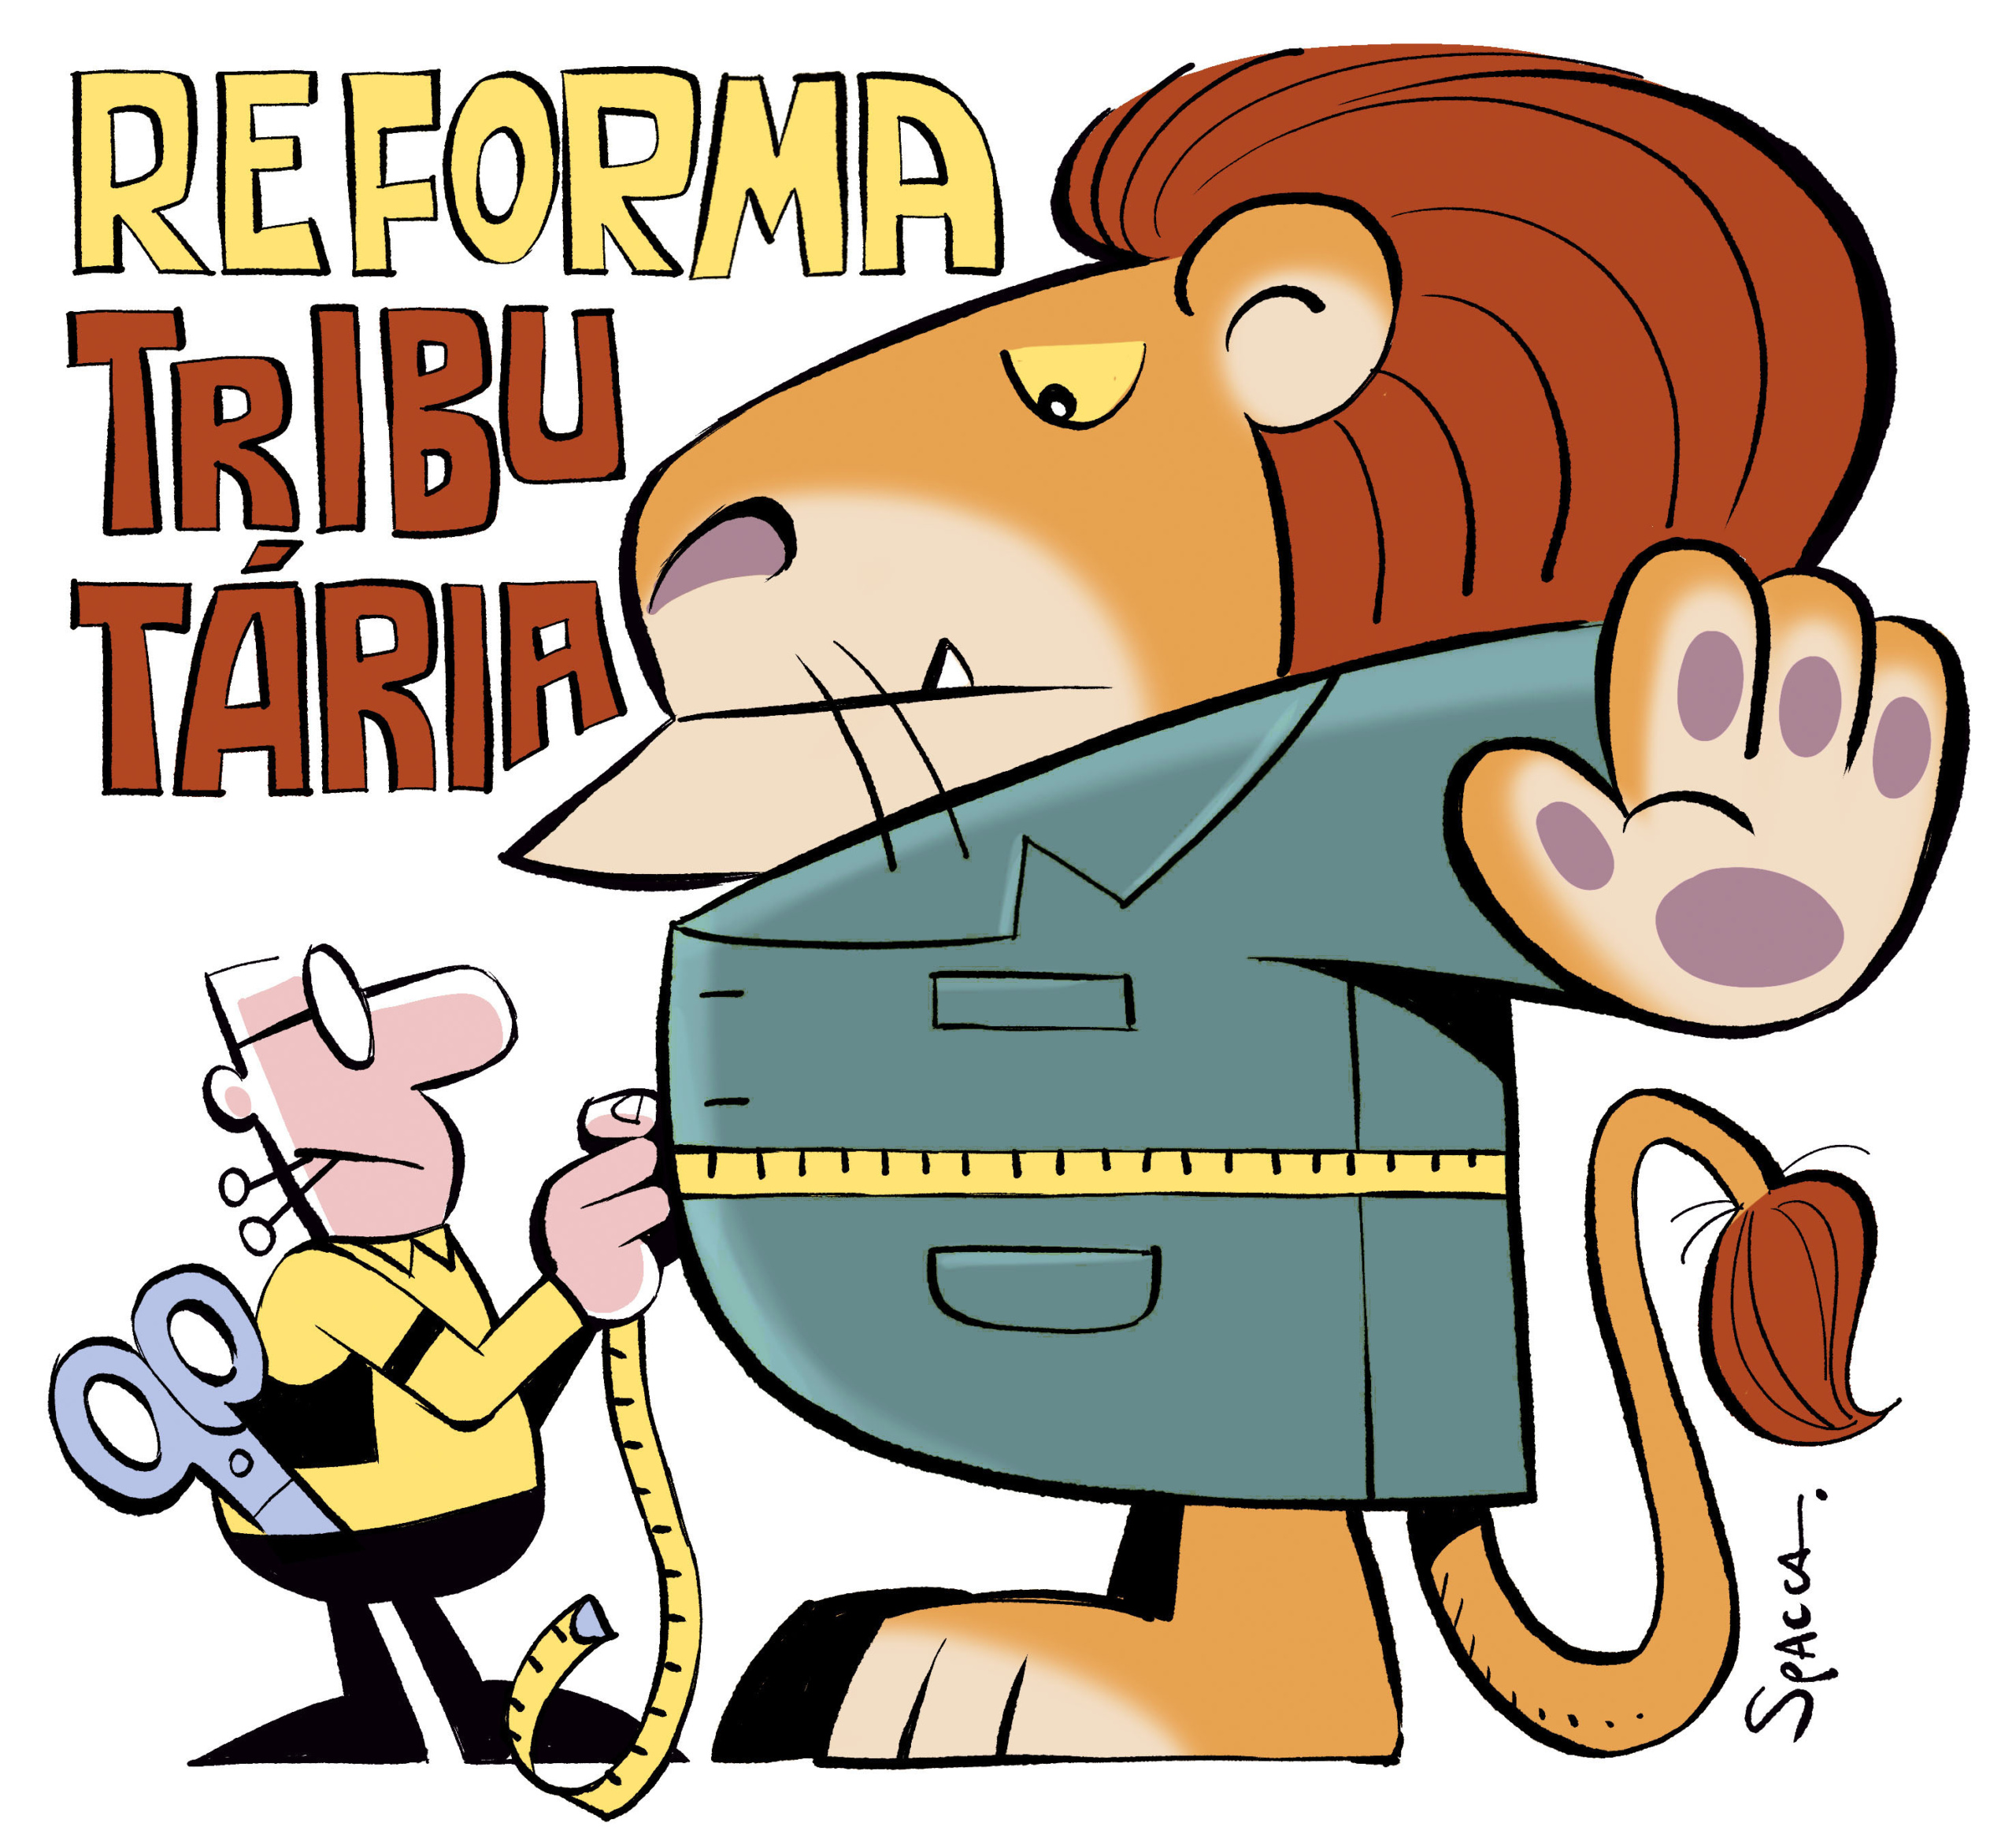
A Medida Provisória 1.399, que introduz o Imposto Seletivo (IS) no ordenamento jurídico brasileiro, tem gerado debates entre contribuintes, advogados e o Fisco. A questão central é a ausência de parâmetros objetivos para definir quais bens são tributáveis, uma vez que a seleção exige comprovação de dano à saúde ou ao meio ambiente. Sem critérios claros, a aplicação do tributo permanece incerta, afetando diretamente a segurança jurídica.
O imposto, de natureza extrafiscal, busca desestimular o consumo de produtos considerados prejudiciais. No entanto, a norma não detalha como essa prejudicialidade deve ser medida, deixando lacunas que podem levar a disputas administrativas e judiciais. A fonte não detalhou se há prazos ou procedimentos específicos para essa comprovação.
Prejudicialidade sem parâmetro na MP
O conceito de prejudicialidade, embora mencionado na MP, carece de definição legal precisa. Isso significa que, na prática, a autoridade fiscal pode interpretar de maneiras distintas quais produtos se enquadram na tributação. Advogados consultados pela reportagem apontam que a indeterminação do termo pode resultar em autuações questionáveis e em insegurança para os setores produtivos.
Além disso, a falta de estudos técnicos anexados à medida provisória dificulta a avaliação do impacto real de cada bem sobre a saúde ou o meio ambiente. A fonte não detalhou se o Executivo pretende publicar tais estudos antes da regulamentação. Enquanto isso, contribuintes ficam sem saber se seus produtos serão ou não alcançados pelo IS.
Quem é afetado pela indefinição
A questão afeta diretamente contribuintes, advogados e o Fisco, pois a seleção de bens tributáveis pelo IS exige comprovação de dano à saúde ou ao meio ambiente. Empresas de setores como bebidas, tabaco, agrotóxicos e combustíveis podem ser as mais impactadas, mas a ausência de lista clara amplia a incerteza para outros segmentos.
Para os contribuintes, a indefinição gera dificuldade no planejamento tributário e no cálculo de preços. Para o Fisco, a falta de parâmetros pode enfraquecer a cobrança e aumentar o contencioso. Já os advogados atuam na orientação preventiva e na defesa de clientes diante de possíveis autuações.
O que esperar até 2027
A recomendação é acompanhar o projeto de lei que o Executivo enviará até 31 de maio de 2027, pois nele devem constar os estudos de dano e os critérios de graduação. Enquanto isso, a prejudicialidade permanece um conceito juridicamente indeterminado, cuja aplicação prática dependerá de regulamentação futura ou de decisões judiciais que estabeleçam parâmetros.
Especialistas sugerem que os contribuintes monitorem as discussões legislativas e, se necessário, busquem medidas judiciais para resguardar seus direitos. A fonte não detalhou se haverá consulta pública ou participação da sociedade na elaboração do projeto de lei.
Impacto no ambiente de negócios
A insegurança jurídica decorrente da MP 1.399 pode afetar investimentos e a competitividade de empresas brasileiras. Sem saber quais produtos serão tributados e em que medida, o setor produtivo adia decisões e reduz a previsibilidade de custos. A fonte não detalhou estimativas de impacto econômico.
Além disso, a possibilidade de judicialização em massa pode sobrecarregar o Judiciário e gerar custos adicionais para o Estado e para os contribuintes. A definição de parâmetros claros é vista como essencial para evitar litígios e garantir a efetividade da norma.
Próximos passos para contribuintes
Diante do cenário, a orientação é que empresas e pessoas físicas acompanhem de perto a tramitação do projeto de lei complementar. Também é recomendável documentar eventuais impactos e buscar assessoria jurídica especializada para avaliar riscos. A fonte não detalhou se haverá alguma medida provisória adicional para suprir as lacunas.
Enquanto a regulamentação não vem, a prejudicialidade sem parâmetro continua sendo um desafio para todos os envolvidos. A expectativa é que o Executivo apresente estudos consistentes e critérios objetivos, reduzindo a incerteza e promovendo um ambiente tributário mais estável.