
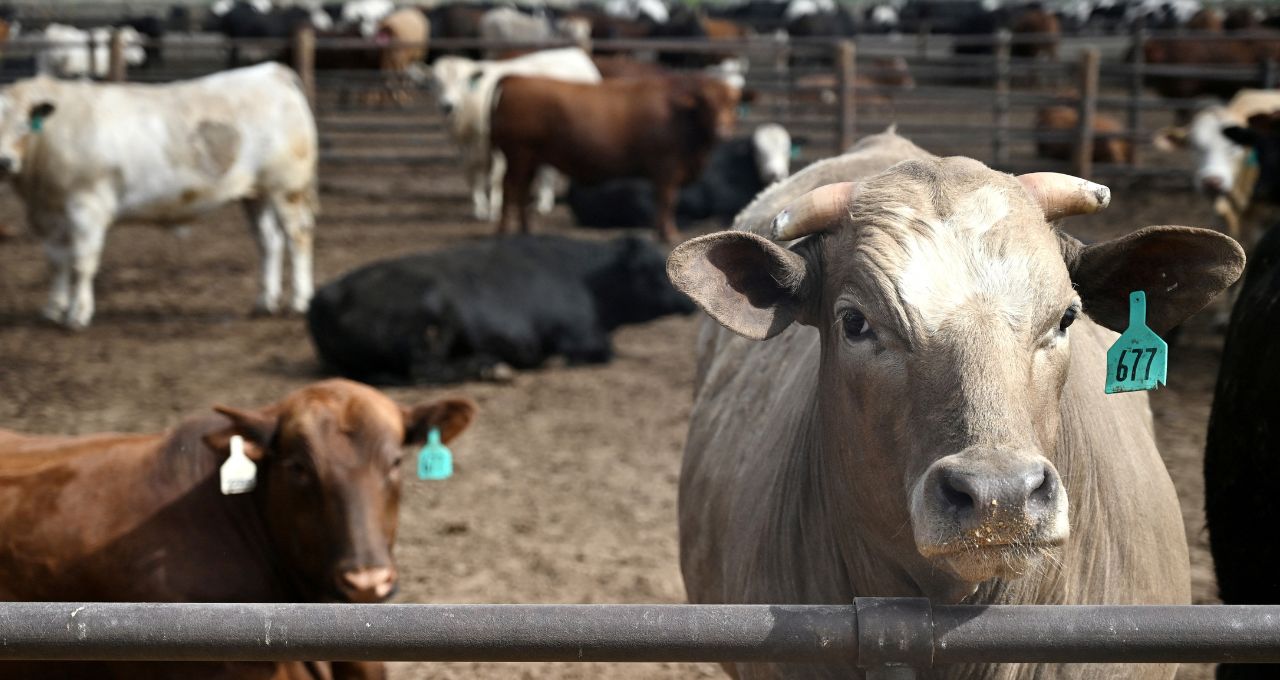
O Bank of America (BofA) revisou para cima o preço-alvo das ações da JBS negociadas na B3 (JBSS32), passando de R$ 95 para R$ 100, e manteve a recomendação de compra. A mudança, anunciada em relatório nesta sexta-feira (2), reflete uma perspectiva mais favorável para a operação de carne bovina nos Estados Unidos. Para os papéis listados em Nova York, o alvo subiu de US$ 19 para US$ 20.
Os analistas Isabella Simonato e Peter Galbo, que assinam o documento, avaliam que a recuperação das margens da divisão americana deve mais do que compensar um desempenho mais fraco nas operações de frango, suínos e carne bovina no Brasil. Dessa forma, o banco projeta um retorno em dividendos de 10% em 2027, sustentado pelo avanço da geração de caixa e pela redução do endividamento em relação ao resultado operacional.
Revisão do preço-alvo incorpora novas projeções
A revisão do preço-alvo incorpora a atualização do ano-base da avaliação para 2027, estimativas operacionais ligeiramente maiores e menor alavancagem, mesmo com a redução do múltiplo-alvo de valor da empresa sobre Ebitda (EV/Ebitda), de 7 para 6,5 vezes. Essa combinação resultou em um alvo mais alto, apesar do múltiplo menor.
O BofA passou a estimar uma margem Ebitda ligeiramente positiva para a operação de carne bovina nos EUA em 2027, ante uma projeção anterior de -1%. Com isso, o banco elevou em US$ 394 milhões sua estimativa de Ebitda para a divisão no próximo ano. O avanço supera o corte de US$ 243 milhões nas projeções combinadas para as demais operações, dos quais US$ 127 milhões correspondem à JBS Brasil.
Vídeo: YouTube | Fonte: www.moneytimes.com.br
Impacto nas estimativas consolidadas
Segundo os analistas, cada aumento de 0,5 ponto percentual na margem Ebitda da carne bovina americana compensa uma queda simultânea de 0,25 ponto percentual nas margens de todos os outros segmentos. Essa sensibilidade destaca a importância da operação americana para o resultado global da companhia.
No consolidado, o banco manteve a projeção de Ebitda de US$ 4,5 bilhões para 2026 e elevou em 3,2% a estimativa para 2027, a US$ 4,9 bilhões, pelas normas contábeis americanas. A mudança reflete o efeito líquido positivo das revisões por divisão.
Capex reduzido impulsiona fluxo de caixa
Outra mudança relevante está nos investimentos. O BofA reduziu sua projeção de capex da JBS para 2027 de US$ 2,2 bilhões para US$ 1,5 bilhão, acompanhando o corte na orientação da companhia para 2026 e a ênfase da administração na disciplina de capital. Essa redução contribui para uma geração de caixa mais robusta.
Com menores gastos em expansão e um Ebitda mais forte, a estimativa de fluxo de caixa livre para 2027 saltou de US$ 300 milhões para US$ 1,1 bilhão. O banco vê esse movimento como o início de um ciclo de desalavancagem.
Alavancagem em trajetória de queda
Pela métrica utilizada pela companhia, a relação entre dívida líquida e Ebitda deve encerrar 2027 em 2,8 vezes, dentro da faixa de segurança de 2 a 3 vezes considerada no relatório. A projeção não inclui o pagamento de dividendos. O banco acrescenta que o aporte de US$ 800 milhões da Danantara na joint venture na Indonésia pode reduzir a alavancagem em mais 0,1 vez.
Com a alavancagem abaixo de 3 vezes, o BofA vê espaço para a JBS sustentar o pagamento de aproximadamente US$ 1,1 bilhão em dividendos no próximo ano, equivalente a um dividend yield estimado de 10%. Esse patamar de retorno é um dos principais argumentos para a recomendação de compra.
Perspectivas para o investidor
O relatório do BofA sugere que a JBS pode atravessar um período de melhora operacional nos EUA, enquanto outras divisões enfrentam desafios. A disciplina de capital e a redução de investimentos são fatores que podem destravar valor para os acionistas. A projeção de dividendos de 10% em 2027, se confirmada, representaria um retorno significativo em relação ao preço atual das ações.
Os analistas não detalharam os riscos para essas projeções, mas a sensibilidade das margens e a dependência do ciclo da carne bovina americana são pontos de atenção. A fonte não detalhou possíveis impactos de variações cambiais ou de custos de insumos.
Fonte
- www.moneytimes.com.br
- Siga no Youtube (www.youtube.com)
- Receba as recomendações de investimento mais atualizadas diretamente em seu What (emprc.us)
- LULA vs FLÁVIO BOLSONARO: A economia que espera o próximo presidente (youtu.be)
- Boi em alta e margens em recuperação nos EUA: o que o BofA espera para JBS (JBSS (moneytimes.com.br)
- Raízen (RAIZ4) propõe novo conselho, novas ações e redução de capital de até R$ (moneytimes.com.br)