
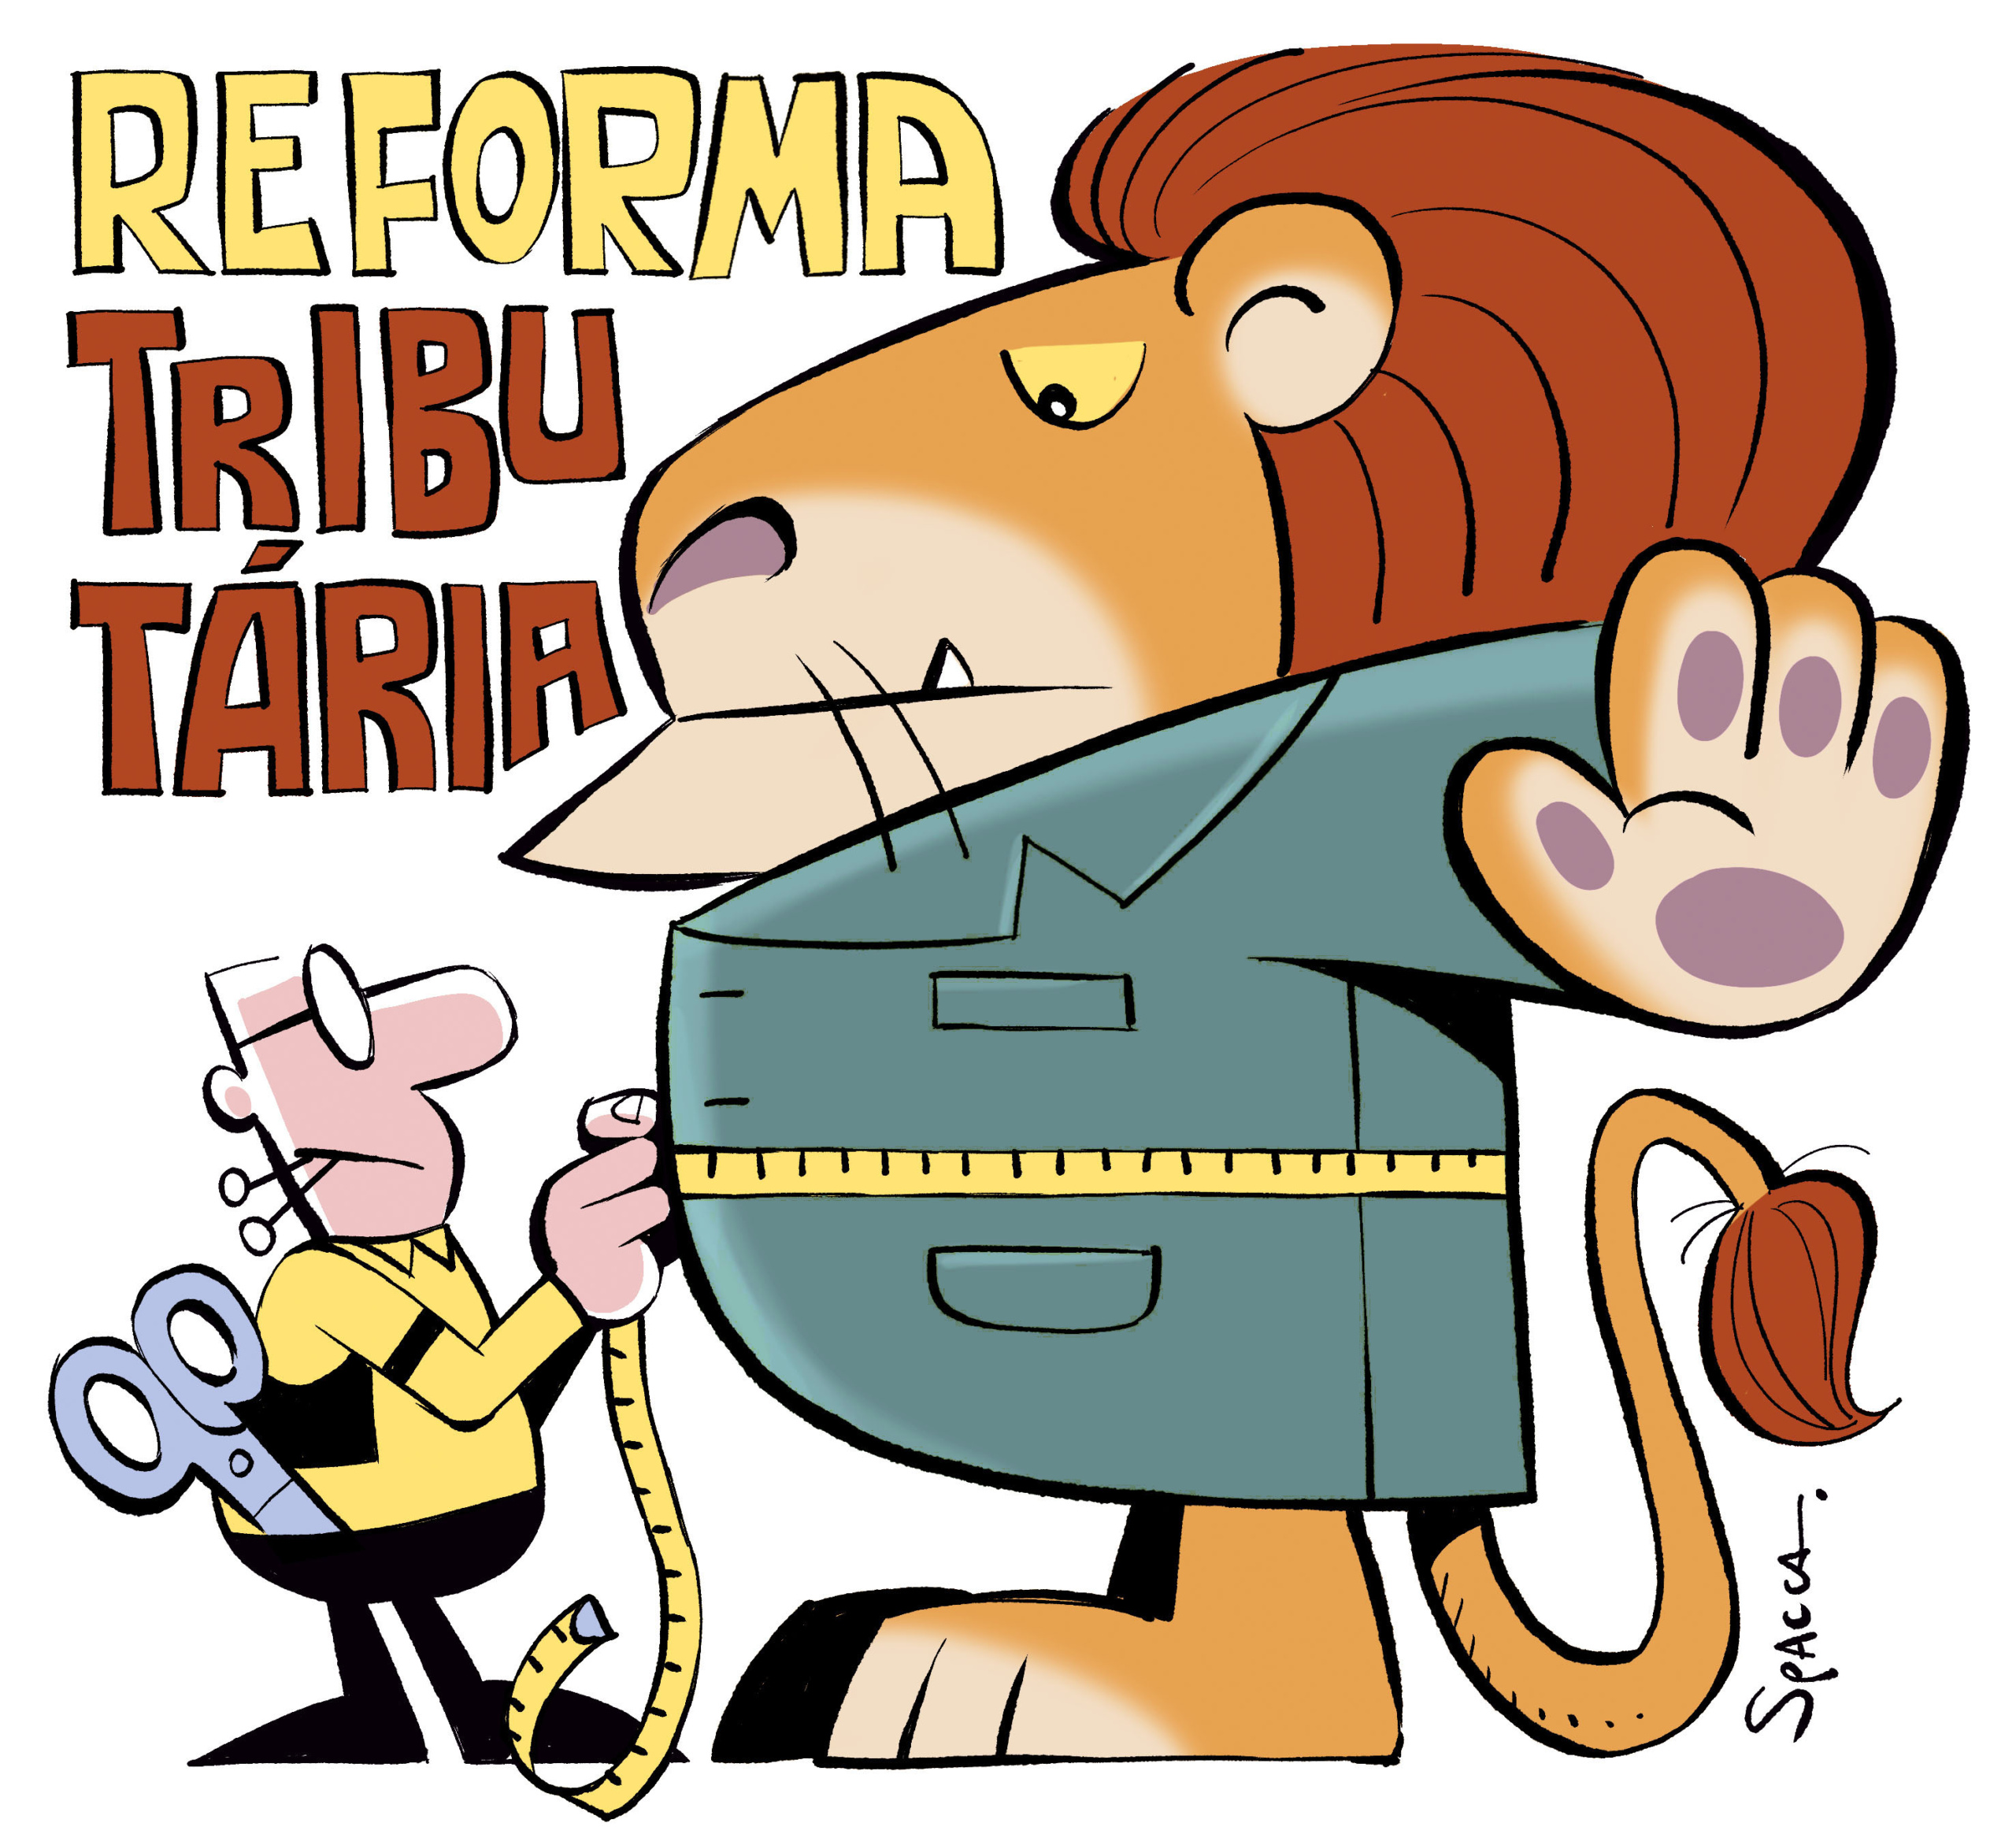
Gestores municipais de todo o país acompanham com atenção os desdobramentos da reforma tributária, especialmente no que diz respeito ao Imposto Sobre Serviços (ISS). A principal preocupação é a possibilidade de a alíquota mínima do tributo, hoje fixada em 2%, ser reduzida durante o período de transição. A indefinição pode afetar diretamente a arrecadação e o planejamento financeiro das prefeituras.
A reforma tributária estabelece uma redução gradual das alíquotas de ISS, mas não esclarece se o piso de 2% deve acompanhar essa trajetória ou permanecer inalterado até o fim da transição. Essa lacuna normativa tem gerado debates entre tributaristas e gestores públicos, que buscam segurança jurídica para a tomada de decisões.
O piso do ISS e a transição
O artigo 8º-A da Lei Complementar 116/2003 fixa a alíquota mínima do ISS em 2%. A norma foi criada para combater a chamada guerra fiscal entre municípios, que concediam descontos excessivos para atrair empresas. Com a reforma tributária, porém, surge a dúvida: esse piso deve ser reduzido na mesma proporção das demais alíquotas ou permanecer intacto?
Essa blindagem legal, contudo, não elimina as dúvidas sobre a aplicação prática do piso durante a transição. A reforma tributária prevê a redução gradual das alíquotas de ISS, o que levanta a questão de saber se o piso de 2% deve acompanhar essa redução ou permanecer intocado até o fim do período de transição.
Diante desse cenário, surgem ao menos três correntes interpretativas. Cada uma oferece uma resposta distinta para o impasse, com argumentos baseados em diferentes métodos de interpretação jurídica.
Três correntes interpretativas
A primeira corrente, de caráter teleológico, sustenta que o piso do artigo 8º-A foi concebido para conter a guerra fiscal. Já a transição da reforma é medida uniforme em todo o território nacional, o que não gera efeito concorrencial entre os municípios. Assim, violar o piso uniformemente não violaria a finalidade da LC 116.
Uma segunda corrente, de viés sistemático, propõe uma interpretação conforme: se todo o sistema de alíquotas é reduzido por determinação constitucional, a alíquota mínima, que é função desse sistema, deveria acompanhar a mesma sorte. Ou seja, o piso de 2% seria reduzido na mesma proporção das demais alíquotas.
Há, ainda, uma terceira posição, que rejeita as duas anteriores. Entendemos que os argumentos (2) e (3) são incabíveis, já que as normas tributárias são regidas pelo princípio da legalidade estrita, o que afasta interpretações teleológicas ou conformes que se afastem da literalidade da norma posta. Para essa corrente, o piso de 2% permanece inalterado até que haja alteração legislativa expressa.
As três visões refletem a complexidade do tema e a falta de consenso entre os especialistas. Enquanto não houver definição pelos tribunais superiores, a insegurança jurídica tende a persistir.
Impacto nos benefícios fiscais
A transição também levanta questões sobre os benefícios fiscais já concedidos pelos municípios. Isso significa que, se um benefício fiscal já foi reduzido proporcionalmente em razão da redução das alíquotas do ISS, ele não se submete à regra de transição do piso. A fonte não detalhou exemplos concretos dessa aplicação, mas o dispositivo indica uma tentativa de harmonizar a transição com os incentivos já concedidos.
Essa regra busca evitar que incentivos anteriormente válidos sejam prejudicados pela nova sistemática. No entanto, a falta de exemplos práticos dificulta a compreensão de como ela será aplicada na prática pelos municípios.
Insegurança jurídica e orçamento
Para os municípios, a indefinição sobre o piso do ISS gera insegurança jurídica e pode afetar o planejamento orçamentário. Se o piso for reduzido, a arrecadação poderá cair; se for mantido, os contribuintes poderão questionar a legalidade da cobrança. Advogados tributaristas e gestores públicos acompanham de perto o tema, que ainda não foi pacificado pelos tribunais superiores.
Enquanto o assunto não for resolvido, as prefeituras ficam em compasso de espera, sem saber ao certo como projetar suas receitas para os próximos anos. A expectativa é que o Poder Judiciário ou o legislador traga uma solução definitiva em breve.