
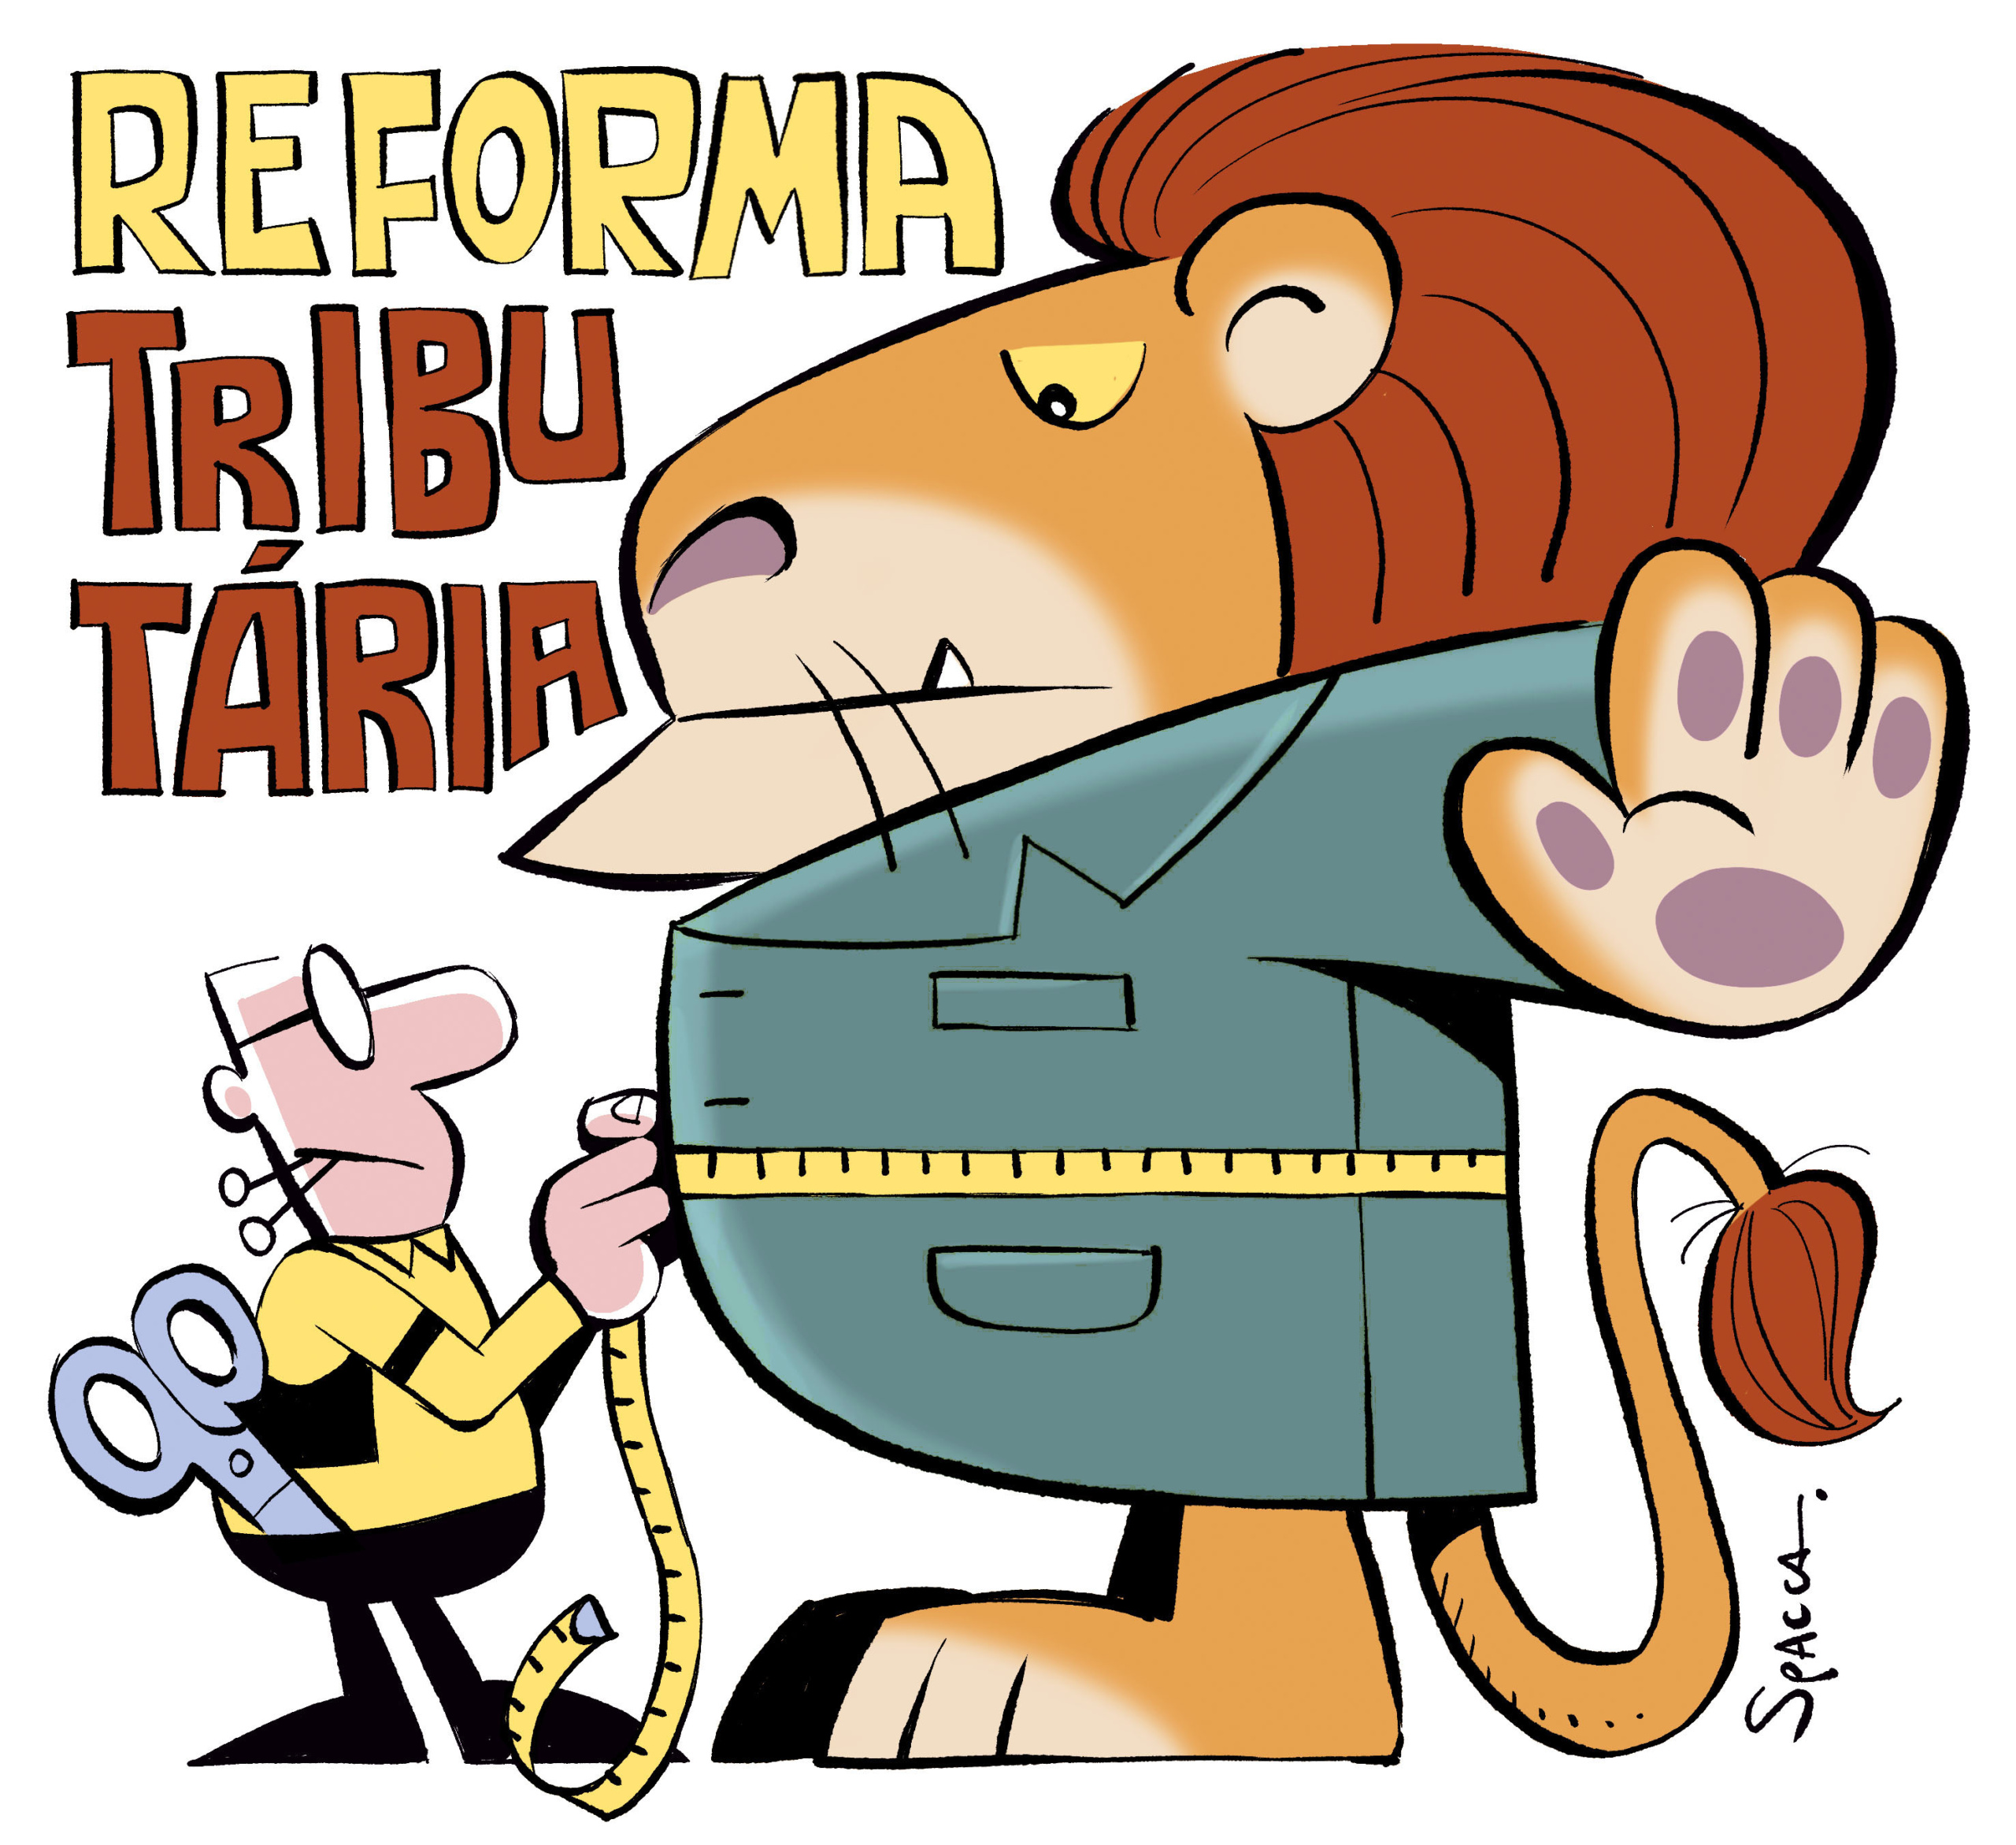
A reforma tributária brasileira, em fase de regulamentação, coloca em debate um princípio caro ao pacto federativo: a autonomia de estados e municípios para gerir seus próprios tributos. A criação do Imposto sobre Bens e Serviços (IBS), de competência subnacional, e sua vinculação normativa à Contribuição sobre Bens e Serviços (CBS), federal, levantam questionamentos sobre os limites da centralização. Especialistas e contribuintes acompanham atentos, pois as mudanças afetarão rotinas fiscais em todo o país.
Arquitetura normativa impõe legislação única
A base legal para essa uniformização está na Constituição. O artigo 149-B estabelece a vinculação normativa entre IBS e CBS, enquanto o artigo 156-A, § 1º, IV, determina legislação única e uniforme. Já o artigo 156-B dispõe sobre a administração centralizada do IBS. A participação da União na regulamentação de normas comuns é reforçada pelo artigo 317, § 1º, da Lei Complementar nº 214/2025.
Na prática, isso significa que estados e municípios não poderão editar leis próprias para o IBS, como faziam com o ICMS e o ISS. A fonte não detalhou exceções ou flexibilizações para realidades regionais. Essa rigidez normativa é vista por alguns como necessária para simplificar o sistema, mas por outros como um esvaziamento da competência legislativa local.
União participa de normas do IBS
A Lei Complementar estabelece que as disposições comuns ao IBS e à CBS serão aprovadas por ato conjunto do Comitê Gestor e do Poder Executivo da União. Assim, a União participa da elaboração de normas comuns que também disciplinam o IBS, tributo de competência subnacional. Essa participação, embora vise harmonização, pode ser vista como ingerência na autonomia dos entes.
O Comitê Gestor, formado por representantes de estados e municípios, terá papel central na administração do imposto. Contudo, a necessidade de aprovação conjunta com a União para normas comuns reduz a independência decisória. A fonte não detalhou como serão resolvidos eventuais impasses entre o Comitê e o Executivo federal.
Federalismo cooperativo sob tensão
A Constituição de 1988 adotou o federalismo cooperativo, que combina repartição de competências e coordenação nacional. Cooperação, porém, não significa subordinação: normas gerais e integração administrativa não podem esvaziar a autonomia dos entes. A reforma tributária testa os limites desse princípio ao impor um modelo uniforme para o IBS.
Para Sacha Calmon Navarro Coelho, em seu Curso de direito tributário brasileiro, a autonomia federativa é pilar do sistema tributário nacional. A doutrina alerta que a centralização excessiva pode comprometer a capacidade de autogoverno dos entes subnacionais. O desafio está em equilibrar a necessidade de harmonização com o respeito às diversidades regionais.
Estruturas administrativas e integração fiscalizatória
Os artigos 324 e 325 da LC nº 214/2025 preveem estruturas administrativas distintas e integração fiscalizatória. A integração, contudo, não elimina a subordinação normativa imposta pela legislação única. A transição para o novo modelo exigirá adaptação de rotinas fiscais e contratuais em todo o país.
Na prática, contribuintes terão de lidar com um único regulamento do IBS, mas com fiscalização compartilhada entre Comitê Gestor e Receita Federal. A fonte não detalhou como serão divididas as responsabilidades de auditoria e cobrança. Essa integração pode gerar eficiência, mas também sobreposição de exigências.
Impacto na rotina de advogados e contribuintes
Para advogados e contribuintes, a reforma altera profundamente a rotina fiscal: haverá um único regulamento do IBS, administrado pelo Comitê Gestor, com fiscalização integrada à CBS. Prazos e obrigações acessórias serão uniformizados, mas a complexidade de transição é significativa. A fonte não detalhou cronograma específico de implementação.
Empresas precisarão revisar contratos, sistemas de emissão de notas e apuração de créditos. A uniformização pode reduzir litígios futuros, mas a adaptação imediata demandará investimentos em tecnologia e treinamento. Profissionais da área tributária terão de dominar um arcabouço normativo inteiramente novo.
Debate sobre limites da autonomia
A tensão entre centralização e autonomia não é nova no federalismo brasileiro, mas a reforma tributária a coloca em evidência. A vinculação normativa entre IBS e CBS, somada à participação da União na regulamentação, pode ser interpretada como uma forma de tutela federal sobre tributos estaduais e municipais. Por outro lado, defensores argumentam que a uniformidade evita guerra fiscal e simplifica o ambiente de negócios.
A fonte não apresentou posições divergentes além da doutrina citada. O debate jurídico deve se intensificar à medida que a regulamentação avança e os primeiros atos normativos conjuntos forem publicados. A autonomia federativa, prevista na Constituição, será testada na prática administrativa.
Transição exige adaptação nacional
A transição para o novo modelo exigirá adaptação de rotinas fiscais e contratuais em todo o país. Estados e municípios terão de reestruturar suas administrações tributárias, enquanto empresas revisam processos internos. A fonte não detalhou prazos ou fases de implementação, mas a complexidade é reconhecida.
O sucesso da reforma dependerá da capacidade de coordenação entre os entes federativos e da clareza das normas complementares. A integração fiscalizatória, se bem executada, pode reduzir custos de conformidade. Contudo, o risco de centralização excessiva permanece no centro do debate.