
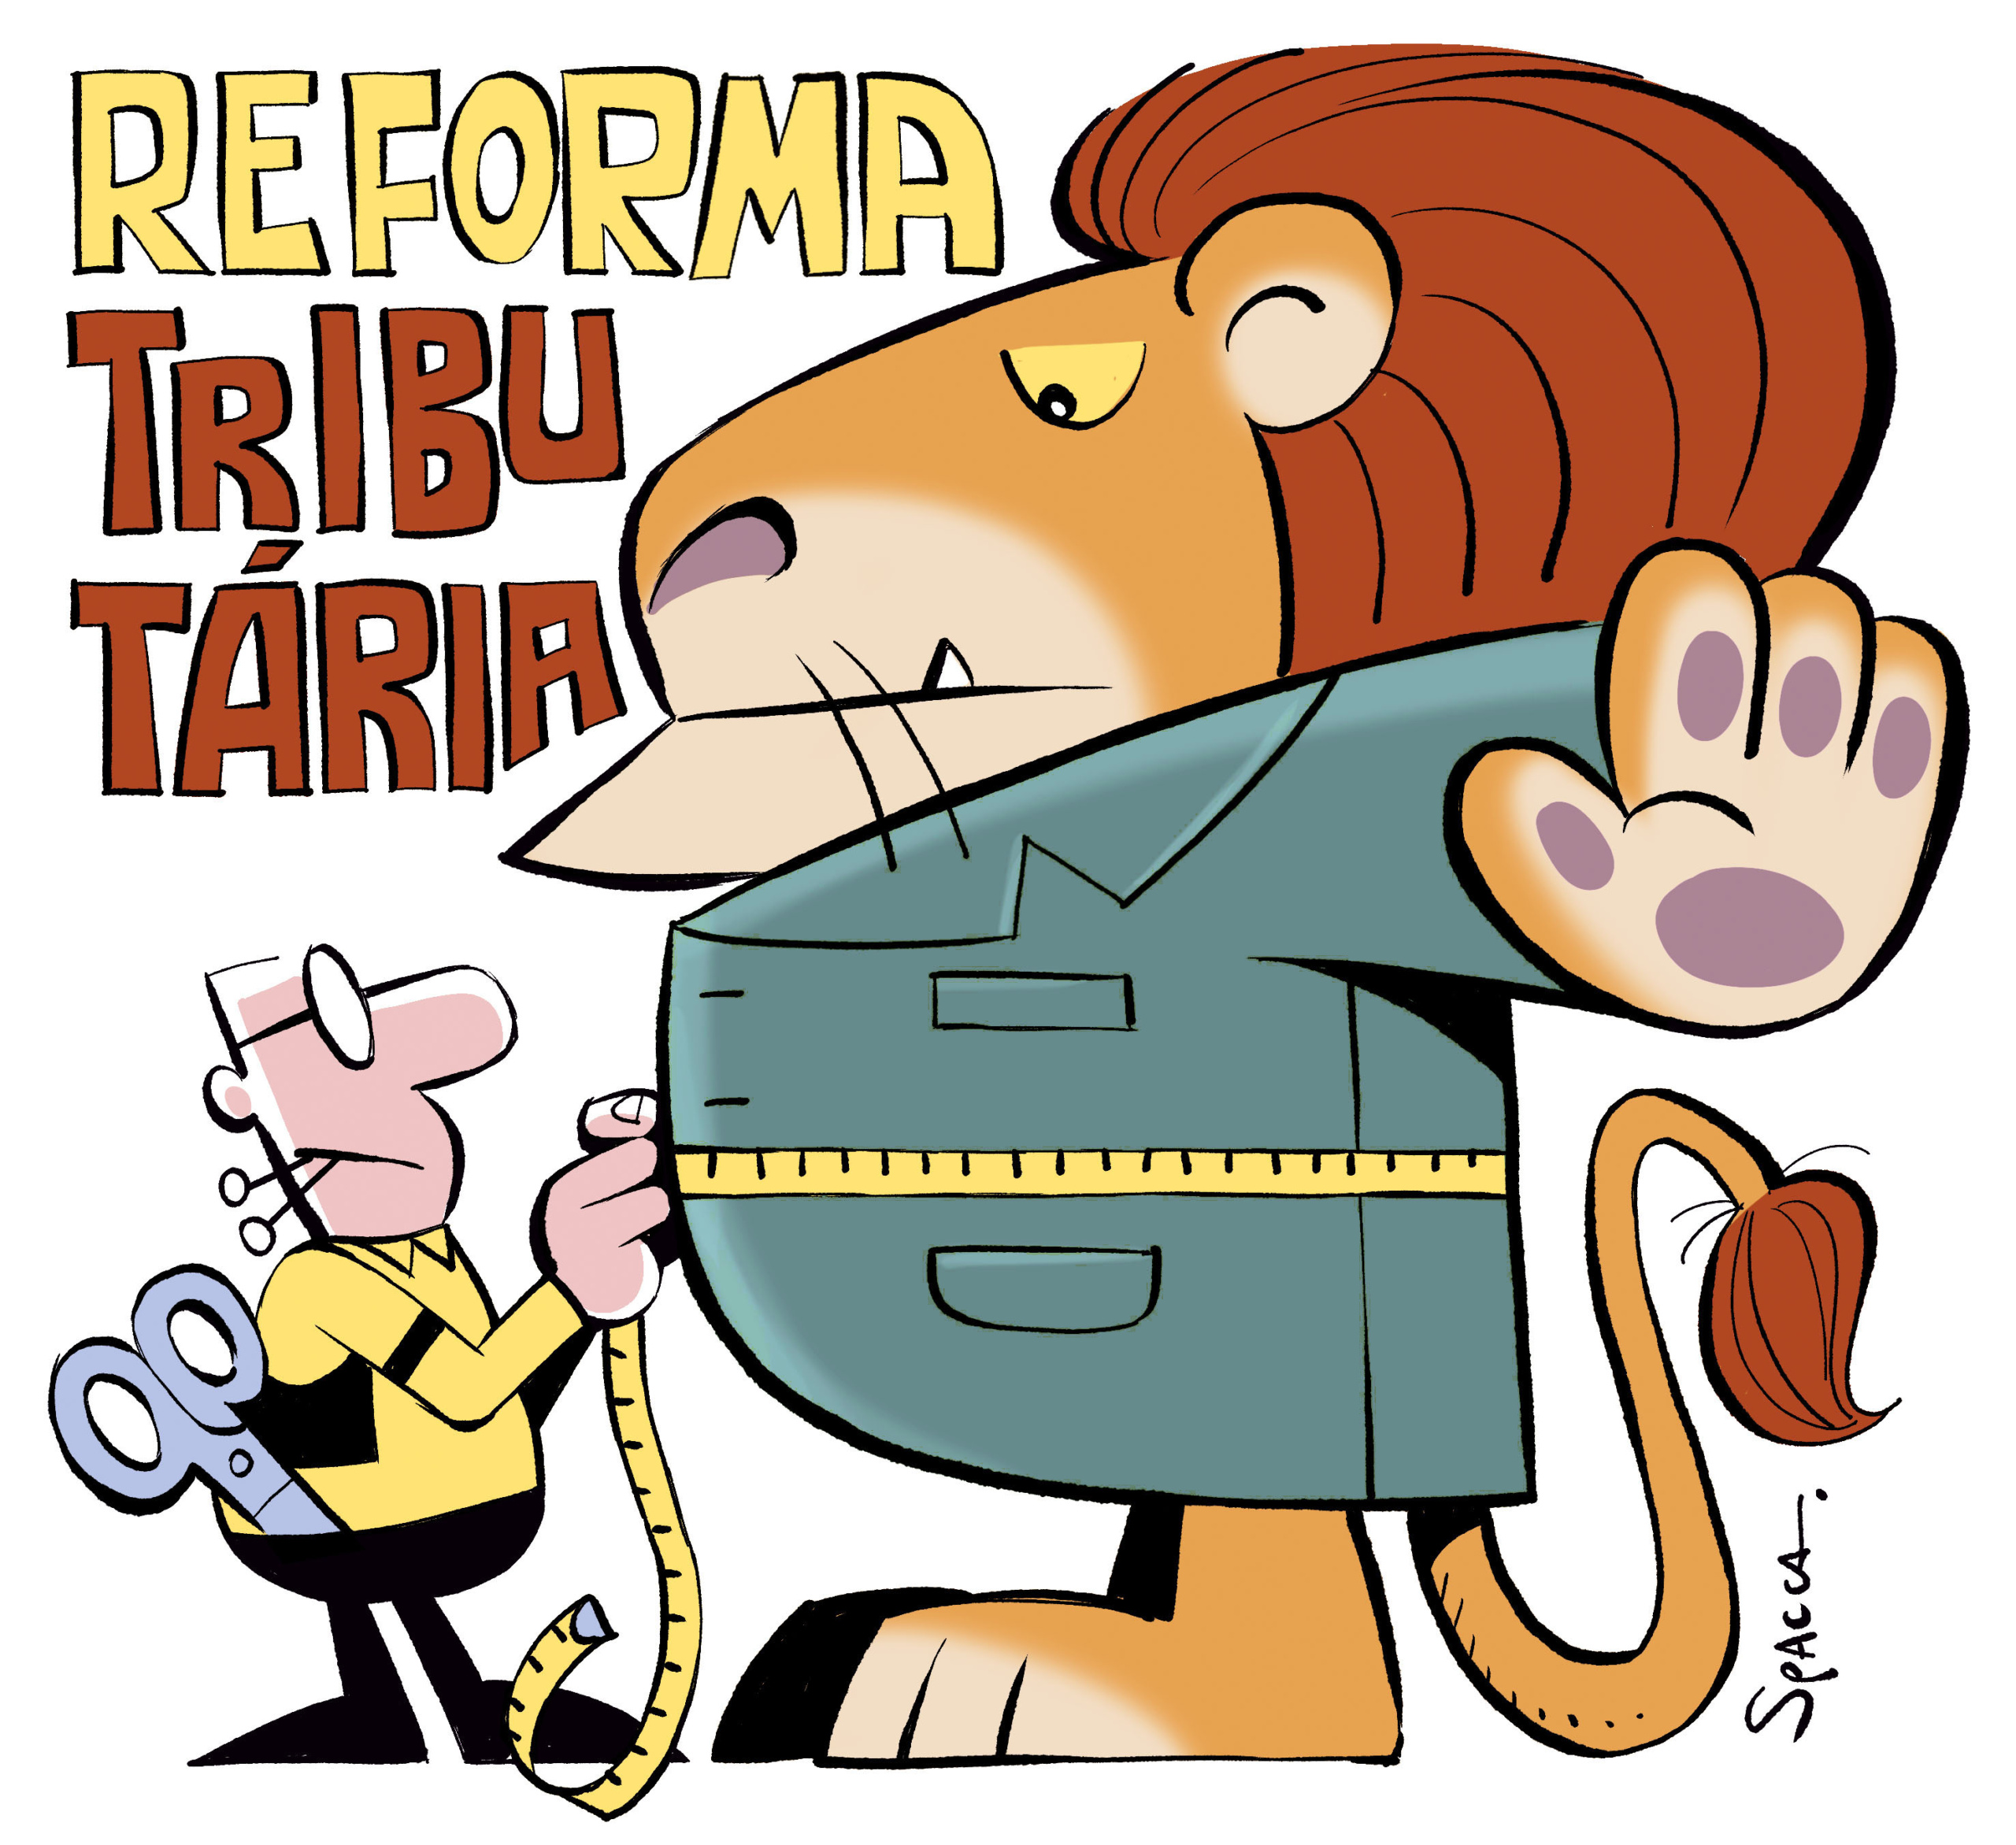
A reforma tributária brasileira, materializada na LC 214/2025, levanta questões centrais para os contratos administrativos em vigor. A previsibilidade da mudança não elimina a necessidade de reequilíbrio econômico-financeiro, mas exige demonstração precisa dos impactos. O tema ganha contornos práticos com a atuação do TCU e a busca por uniformização de critérios.
Previsibilidade não encerra o debate
Conhecer a possibilidade de uma mudança tributária não equivale a assumir juridicamente todos os seus efeitos. A conclusão exige examinar o regime do contrato, a data da proposta, o conteúdo das alterações e sua incidência econômica. Essas disposições enfraquecem a resposta segundo a qual o caráter anunciado da reforma resolveria, por si só, qualquer controvérsia.
Uma minuta que apenas mencione a reforma não resolve uma planilha construída sem referência temporal. Da mesma forma, exigir do licitante uma declaração genérica de ciência da transição não demonstra que ele precificou todos os efeitos futuros. A ciência declarada não substitui a identificação do encargo nem amplia, por si, os riscos que podem ser juridicamente atribuídos ao particular.
Reconhecer que a previsibilidade não encerra a discussão é apenas admitir que o pedido deve ser examinado. A procedência depende de demonstrar a diferença econômica atribuível à mudança tributária. Não existe direito a um acréscimo abstrato calculado pela substituição de uma alíquota nominal por outra.
Regime especial da LC 214/2025
A LC 214/2025 torna essa discussão especialmente clara. Seus artigos 373 e 374 vinculam o regime especial aos contratos anteriores à sua vigência, alcançando, no que couber, os posteriores cuja proposta seja anterior. Nesse âmbito, o artigo 374, § 2º, preserva a aplicação do capítulo mesmo quando a matriz atribui à contratada os impactos tributários supervenientes.
No regime do artigo 374, a carga efetiva deve considerar créditos, possibilidade de repasse do encargo a terceiros, efeitos da transição e benefícios relacionados aos tributos extintos. Essa apuração impede equiparar automaticamente o destaque na nota fiscal ao custo suportado na execução. O aumento de débitos tributários pode coexistir com créditos capazes de modificar o resultado econômico.
A mesma exigência vale para a administração. O artigo 375 prevê revisão de ofício quando constatada redução da carga efetiva, assegurada a manifestação da empresa. A bilateralidade impede tratar o reequilíbrio apenas como proteção do fornecedor. Também impede reduzir preços com base em uma economia presumida, sem demonstrar que ela repercutiu na contratação.
Padronização sem eliminar análise individual
A defesa de modelos comuns, registrada na reportagem, enfrenta um risco real de fragmentação decisória. A padronização, entretanto, precisa recair sobre as perguntas, os documentos e os critérios de comparação. Não deve impor um percentual único de recomposição a contratos economicamente diferentes. É possível uniformizar o procedimento e chegar, justificadamente, a resultados distintos.
Um modelo útil deve separar o enquadramento jurídico da mensuração econômica, exigir a explicitação do que já estava no preço e permitir examinar efeitos favoráveis e desfavoráveis. Também deve oferecer espaço para motivar diferenças entre objetos e regimes contratuais. Assim compreendida, a padronização reduz a arbitrariedade sem eliminar a análise individual.
Também seria insuficiente adiar toda análise até a entrada da nova etapa, deixando de organizar previamente a documentação. Pode-se preparar o método de comparação antes de existir prova bastante para reconhecer um valor. Essa distinção permite responder ao alerta do ministro sem antecipar pagamentos baseados em estimativas ainda não demonstradas.
Controle e planejamento
Há ainda uma distinção institucional: a reportagem noticia uma iniciativa de exame e uma proposta de uniformização, e não uma decisão definitiva do TCU sobre o mérito de pedidos de revisão. A tese aqui defendida é uma interpretação dos dispositivos legais aplicáveis, não uma conclusão atribuída antecipadamente ao Tribunal.
O controle pode exigir que o gestor explique o enquadramento jurídico adotado, a base de comparação e a relação entre os dados apresentados e o valor reconhecido. A falta de planejamento merece exame próprio. Não deve ser utilizada como atalho para negar um direito existente, assim como o direito ao equilíbrio não deve servir para encobrir deficiências da proposta ou ganhos sem causa contratual.