
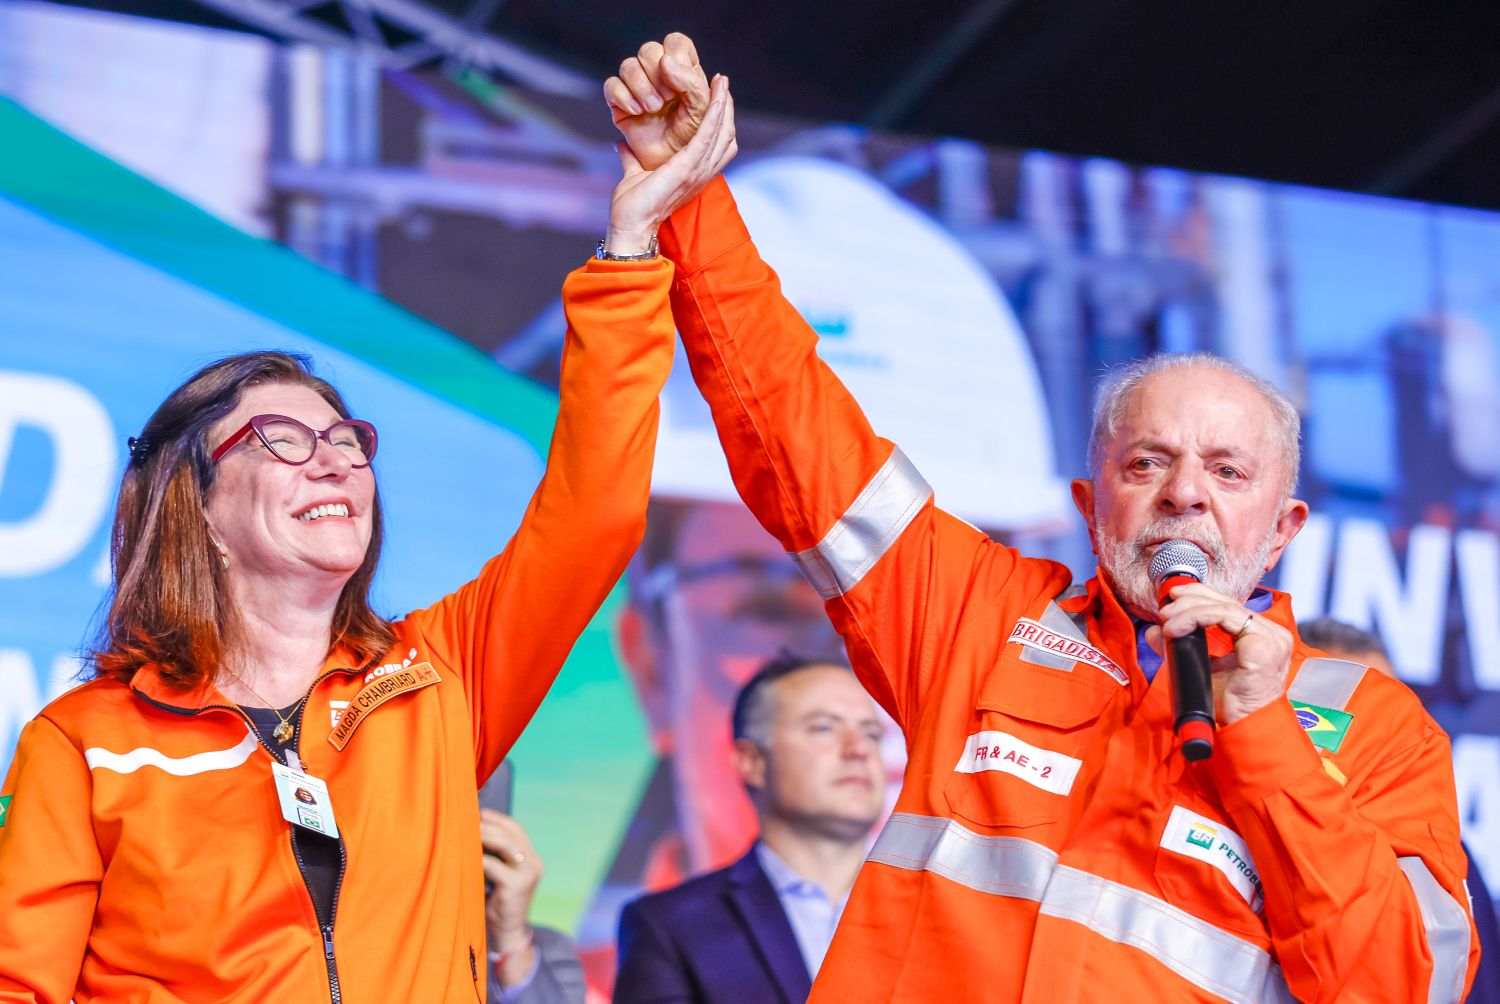
A Petrobras defendeu que o período de adaptação à reforma tributária seja marcado pelo diálogo entre contribuintes e autoridades fiscais, sem a aplicação de multas. A proposta visa reduzir a insegurança jurídica e permitir que as empresas ajustem seus sistemas e processos sem o temor de sanções imediatas. A manifestação ocorre em meio à implementação gradual do novo modelo de tributação sobre o consumo, instituído pela Emenda Constitucional 132/2023. A estatal, maior companhia de energia do país, formalizou sua posição em um relatório fiscal divulgado em março deste ano.
O documento serve como base para entender a visão da companhia sobre os desafios regulatórios e operacionais da transição.
Relatório fiscal traz pontos de atenção
A Petrobras divulgou em março deste ano um relatório fiscal com uma seção dedicada à reforma tributária. Nela, a estatal elenca alguns pontos de atenção – embora não tenha demonstrado preocupação com eles. O documento, datado de março de 2026, serve como base para entender a posição da companhia. Entre os tópicos destacados, está a possibilidade de novos combustíveis serem incluídos no regime do imposto seletivo ou em alíquotas específicas. Segundo o documento, isso pode ocorrer por ato conjunto do Comitê Gestor e do Executivo, mediante autorização da ANP.
Essa previsão normativa amplia o escopo de análise para o setor de óleo e gás, que já opera com regras específicas de tributação.
A menção a esse mecanismo reflete a complexidade da regulamentação infralegal que ainda está em construção. A reforma tributária sobre o consumo foi instituída pela Emenda Constitucional 132/2023 e vem sendo regulamentada por leis complementares. A LC 214/2025 tratou de aspectos gerais do IBS e da CBS, enquanto a LC 227/2026 criou o Comitê Gestor do IBS e disciplinou o processo administrativo fiscal. Apesar do avanço legislativo, ainda há lacunas normativas, especialmente em relação a setores específicos como o de combustíveis.
A Petrobras, ao manifestar dúvidas e pedir diálogo, contribui para o debate sobre a necessidade de segurança jurídica na implementação da reforma.
Pedido de transição sem multas
No centro da posição da Petrobras está a defesa de um período de adaptação sem penalidades. A proposta sugere que, durante a fase de transição, as empresas possam corrigir eventuais inconsistências sem sofrer autuações. Isso reduziria o risco de litígios e incentivaria a conformidade voluntária. A estatal argumenta que a complexidade do novo sistema – com a coexistência de regras antigas e novas – exige um esforço conjunto de aprendizado. A ausência de multas nesse intervalo, segundo a companhia, permitiria um ajuste mais eficiente dos sistemas de apuração e recolhimento.
A fonte não detalhou qual seria a duração exata desse período ou os critérios para sua aplicação.
Para advogados e operadores do Direito, as declarações da Petrobras reforçam a necessidade de acompanhar de perto a regulamentação infralegal e os atos do Comitê Gestor. A possibilidade de inclusão de novos combustíveis por ato conjunto amplia o campo de análise de conformidade tributária. Isso exige das empresas um monitoramento constante das normas editadas pelo Comitê Gestor e pelo Executivo. Especialistas apontam que a segurança jurídica depende da clareza dessas regras e da previsibilidade de sua aplicação.
A manifestação da Petrobras, portanto, ecoa uma preocupação mais ampla do setor produtivo com a transição.
Impactos para o setor de combustíveis
O setor de combustíveis é um dos mais sensíveis à reforma tributária, dada a sua cadeia complexa e a relevância fiscal. A inclusão de novos produtos no imposto seletivo – tributo de natureza extrafiscal, voltado a desestimular o consumo de bens prejudiciais à saúde ou ao meio ambiente – pode alterar significativamente a carga tributária. O relatório da Petrobras destaca que essa inclusão pode ocorrer por ato conjunto do Comitê Gestor e do Executivo, mediante autorização da ANP.
Isso confere flexibilidade ao poder público, mas também gera incerteza para os contribuintes. A estatal não expressou preocupação explícita, mas listou o tema como ponto de atenção. A fonte não detalhou quais combustíveis poderiam ser afetados ou em que prazo.
A regulamentação do IBS e da CBS para combustíveis ainda está em fase de consolidação. A LC 214/2025 estabeleceu regras gerais, mas aspectos específicos dependem de atos infralegais. A criação do Comitê Gestor do IBS pela LC 227/2026 trouxe um novo ator institucional, responsável por uniformizar a interpretação e a aplicação do imposto. Para o setor de óleo e gás, a coordenação entre ANP, Comitê Gestor e Executivo será crucial. A Petrobras, como principal agente do mercado, acompanha de perto essas definições.
Sua manifestação pública sinaliza a importância de um ambiente regulatório estável para os investimentos.
Segurança jurídica em debate
Ainda há lacunas normativas, especialmente em relação a setores específicos como o de combustíveis. A Petrobras, ao manifestar dúvidas e pedir diálogo, contribui para o debate sobre a necessidade de segurança jurídica na implementação da reforma. A complexidade do novo modelo exige que as empresas revisem contratos, sistemas de faturamento e rotinas fiscais. A ausência de multas durante a transição poderia mitigar o risco de autuações indevidas. No entanto, a proposta ainda não foi formalizada em projeto de lei ou emenda.
A fonte não detalhou se a Petrobras pretende apresentar sugestões formais ao Congresso ou ao Comitê Gestor.
Advogados tributaristas ouvidos pela reportagem destacam que a transição sem multas não é inédita em reformas estruturais. Em outros países, períodos de adaptação com fiscalização orientadora foram adotados para facilitar a implementação. No Brasil, a experiência com o eSocial e o Sped mostrou que a flexibilização inicial pode reduzir erros e retrabalhos. Ainda assim, a efetividade depende da clareza das regras e da capacitação dos fiscos. A manifestação da Petrobras, portanto, insere-se em um contexto de busca por previsibilidade.
A fonte não detalhou se outras grandes empresas já se posicionaram de forma semelhante.
Próximos passos da regulamentação
A regulamentação da reforma tributária deve avançar nos próximos meses, com a edição de novos atos pelo Comitê Gestor e pelo Executivo. A inclusão de combustíveis no imposto seletivo é um dos temas que exigem definição. A Petrobras, em seu relatório, não indicou prazos ou expectativas específicas. A fonte não detalhou se a companhia participará de consultas públicas ou apresentará contribuições formais. O diálogo proposto pela estatal, contudo, sugere uma postura colaborativa. A transição sem multas, se adotada, exigiria alteração legislativa ou ato normativo específico.
Para os contribuintes, o momento é de preparação e monitoramento. A complexidade do IBS e da CBS demanda investimentos em tecnologia e capacitação. A possibilidade de mudanças nas regras de combustíveis adiciona uma camada de incerteza. A Petrobras, ao tornar pública sua posição, oferece um parâmetro para o debate setorial. A fonte não detalhou se a estatal já iniciou ajustes internos em seus sistemas fiscais. A expectativa é que as definições infralegais tragam maior clareza nos próximos meses.