
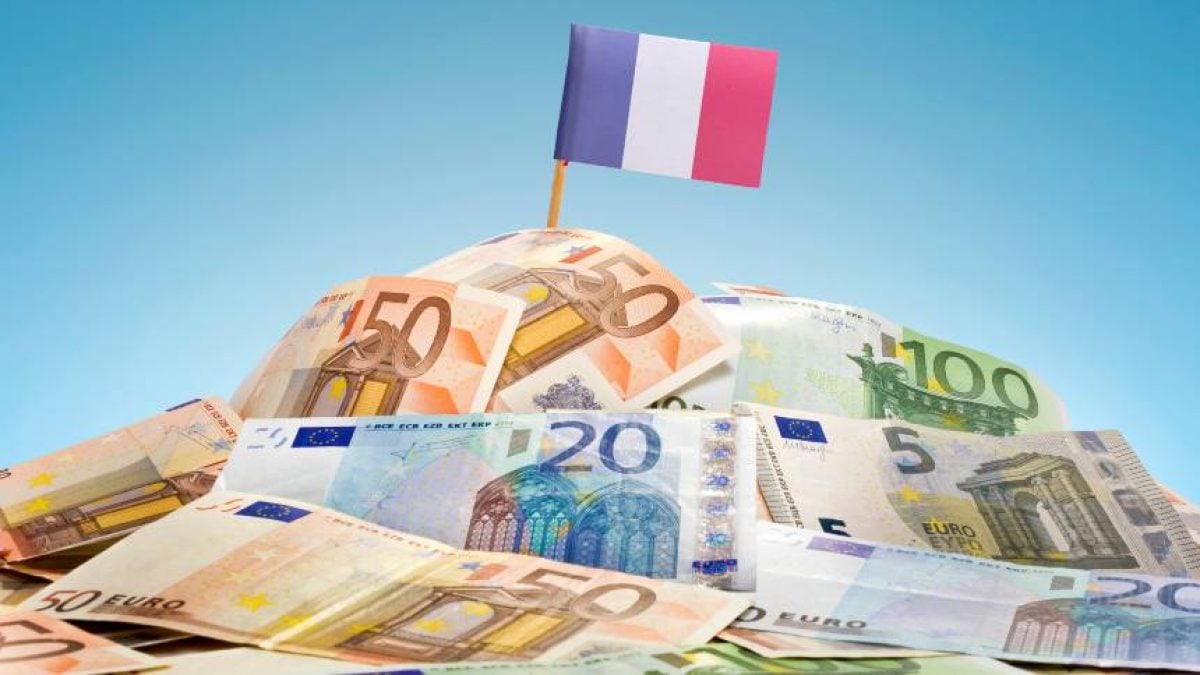
A França, segunda maior economia da zona do euro, voltou ao centro das atenções dos mercados financeiros neste início de outubro. O país enfrenta um dilema conhecido do investidor brasileiro: a preocupação com a sustentabilidade da dívida pública. Com um passivo de € 3,5 trilhões (aproximadamente US$ 4 trilhões), o equivalente a 119% do Produto Interno Bruto (PIB), a nação europeia viu seus custos de financiamento dispararem, enquanto gestoras de recursos avaliam se o momento é de pânico ou de oportunidade.
O desafio fiscal não é novo, mas ganhou contornos urgentes em meio a um cenário de forte turbulência social e política. Protestos estudantis mobilizaram o país por maiores investimentos em educação, ao mesmo tempo em que o governo tenta aprovar um ajuste fiscal de € 54 bilhões. A combinação de pressão popular e necessidade de equilíbrio das contas públicas criou um ambiente de incerteza que se refletiu diretamente nos mercados de títulos.
Juros franceses disparam e spread amplia
No mercado, a reação foi uma forte onda vendedora neste início de outubro. O rendimento dos títulos do Tesouro francês (OATs) com vencimento em 10 anos chegou a quase 5%, o maior nível em quase 25 anos. Esse movimento elevou o custo de financiamento do governo e acendeu alertas sobre a trajetória da dívida.
Um indicador ainda mais sensível da percepção de risco é o spread entre os juros franceses e os títulos alemães (Bunds) de 10 anos, considerados referência de segurança na Europa. Esse spread saltou para 1,4 ponto percentual, um aumento de cerca de dois terços em relação ao início do mês. A ampliação reflete a crescente desconfiança dos investidores quanto à capacidade da França de manter suas contas sob controle.
A pressão não ficou restrita à França. O spread dos títulos italianos sobre os alemães ultrapassou 1,1 ponto percentual, enquanto o crédito corporativo europeu também sofreu. O contágio evidencia como a turbulência em um país pode se espalhar rapidamente pelo bloco, reavivando memórias da crise da dívida soberana da década passada.
Gestoras enxergam pechinchas no caos
A deterioração dos preços, porém, é vista como oportunidade de compra para algumas gestoras. Uma delas é a Aberdeen Investments, que aumentou a posição em títulos italianos, apostando em uma valorização em relação aos papéis alemães. A lógica é simples: se o pânico for exagerado, os spreads tendem a se comprimir novamente, gerando ganhos para quem comprou na baixa.
Segundo Alex Everett, gestor de fundos da Aberdeen, a aposta se sustenta já que o cenário atual não será uma repetição da crise da dívida soberana que atingiu a zona do euro no início da década passada. Naquela época, países como Grécia e Portugal precisaram de resgates financeiros, mas a estrutura de proteção do bloco evoluiu desde então, com mecanismos como o fundo de recuperação europeu.
A Ninety One também aumentou a exposição ao crédito europeu por meio de um índice de dívida high yield. A gestora, no entanto, tem evitado comprar diretamente títulos soberanos do país antes das eleições presidenciais, marcadas para abril de 2027. A cautela reflete a incerteza sobre o rumo das políticas fiscais que serão adotadas pelo próximo governo.
Alívio momentâneo e novas pressões
Na terça-feira, 6 de outubro, os juros dos títulos franceses chegaram a recuar depois de declarações da líder da extrema direita e candidata à Presidência, Marine Le Pen, sobre disciplina fiscal. A fala foi interpretada como um sinal de compromisso com o equilíbrio das contas públicas, o que acalmou temporariamente os investidores.
A melhora, porém, durou pouco. No dia seguinte, os rendimentos voltaram a subir, pressionados também pela alta do petróleo e pela incerteza sobre o rumo das contas públicas antes da eleição. O vaivém dos juros mostra como o mercado permanece sensível a qualquer sinal político ou econômico, sem uma direção clara no curto prazo.
Estratégias para navegar na volatilidade
Enquanto os rumos do país não se mostram mais claros, a estratégia tem sido buscar ativos que foram contaminados pela deterioração dos títulos franceses, mas que apresentam menor exposição ao risco soberano do país. Essa abordagem permite capturar preços deprimidos sem assumir diretamente o risco de um eventual calote ou reestruturação da dívida francesa.
A Schroders aproveitou o barateamento dos títulos para diminuir as posições na Itália e na Espanha e aumentar a exposição ao crédito europeu de grau de investimento. A gestora optou por empresas sólidas da região, que oferecem retornos atrativos em relação aos títulos públicos, mas com menor risco de inadimplência do que os soberanos periféricos.
Para o investidor comum, a lição é clara: em momentos de turbulência, a diversificação e a seletividade são fundamentais. Em vez de apostar tudo em um único ativo ou país, a recomendação é distribuir o risco entre diferentes classes e geografias, aproveitando as distorções de preço sem comprometer a segurança da carteira.
A fonte não detalhou os valores exatos movimentados pelas gestoras, mas o movimento indica que, mesmo em meio ao caos, há quem veja valor nos escombros. Resta saber se a aposta se mostrará acertada ou se a “síndrome brasileira” da França evoluirá para uma crise mais profunda.