
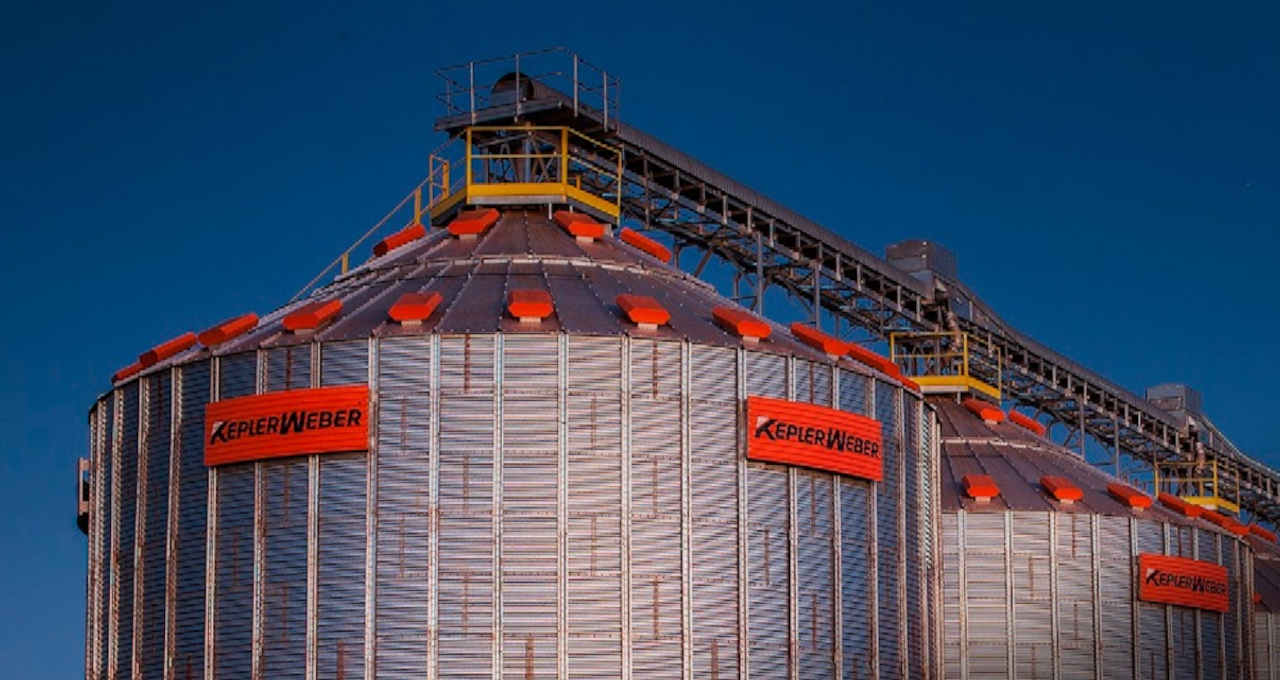
A XP Investimentos revisou suas projeções para a Kepler Weber (KEPL3) e estabeleceu um preço-alvo de R$ 7 por ação para o fim de 2027. A decisão, anunciada após encontro com a diretoria da fabricante de equipamentos para armazenagem de grãos, reflete uma postura mais conservadora em relação às margens e à velocidade da retomada dos lucros. A recomendação para os papéis permaneceu neutra.
A mudança nas estimativas ocorreu depois de uma reunião entre os analistas da casa e o CEO da companhia, Bernardo Nogueira, e o CFO, Renato Arroyo. O encontro serviu para alinhar as perspectivas do negócio diante de um cenário ainda marcado por incertezas. A partir dessa conversa, a XP optou por ajustar suas expectativas para os próximos anos.
Ambiente desafiador persiste no curto prazo
Segundo a XP, o ambiente operacional da Kepler Weber continua pressionado por condições restritivas de financiamento, incertezas macroeconômicas e riscos climáticos. Esses fatores ainda pesam sobre as decisões de investimento dos produtores rurais, que adiam a compra de novos equipamentos de armazenagem. A combinação de juros elevados e clima imprevisível reduz a previsibilidade da demanda no setor.
Apesar desse cenário, a corretora começa a identificar sinais de melhora. A recuperação dos preços dos grãos e da rentabilidade dos produtores está dando algum suporte ao setor, sugerindo que os fundamentos agrícolas podem estar caminhando na “direção correta”. Essa leitura, porém, ainda não se traduz em resultados imediatos para a companhia.
Vídeo: YouTube | Fonte: www.moneytimes.com.br
Sinais de virada, mas com atraso
Caso as tendências positivas persistam, a XP avalia que elas podem representar os primeiros estágios de uma recuperação cíclica. O problema é que esse movimento ainda deve levar tempo para aparecer nos números da Kepler Weber. Existe um intervalo natural entre a melhora da situação financeira do produtor e o reconhecimento das receitas pela empresa.
Esse intervalo passa pelas cotações de projetos, conversão dos pedidos, construção e entrega dos equipamentos. Ou seja, mesmo que o produtor volte a investir, o efeito no balanço da Kepler só será sentido alguns trimestres depois. Por isso, a XP mantém cautela quanto à velocidade da recuperação dos lucros.
Projeções revisadas para baixo
A casa revisou suas projeções para baixo principalmente diante da expectativa de uma retomada mais lenta da rentabilidade em relação ao previsto anteriormente. As estimativas de receita, por outro lado, permaneceram praticamente inalteradas. Isso indica que a XP não espera uma queda acentuada nas vendas, mas sim margens menores por mais tempo.
Mesmo com uma visão construtiva para o longo prazo, os analistas avaliam que o preço atual das ações já incorpora parte da recuperação esperada. A KEPL3 negocia a múltiplos estimados de 12 vezes o lucro para 2027 e 9 vezes para 2028, segundo a XP. Esses múltiplos, na visão da casa, limitam o potencial de valorização no curto prazo.
Estrutura de capital como proteção
A corretora também destaca que a estrutura de capital desalavancada da companhia ajuda a limitar uma deterioração mais significativa dos resultados em um ambiente de juros elevados. Com baixo endividamento, a Kepler Weber consegue atravessar o ciclo de baixa sem comprometer sua saúde financeira. Esse fator é visto como um diferencial competitivo importante.
Na avaliação da XP, a Kepler Weber está atravessando o atual ciclo de baixa melhor do que em períodos anteriores. A resiliência operacional e a gestão financeira prudente têm permitido à empresa manter sua posição de mercado mesmo diante das adversidades. Ainda assim, a recuperação plena depende de fatores externos, como a normalização do crédito rural.
Foco em serviços recorrentes
O segmento de Reposição & Serviços permanece no centro da estratégia por apresentar características mais recorrentes e contracíclicas, reduzindo parcialmente a dependência de novos projetos de armazenagem. Essa área gera receitas mais estáveis, pois está ligada à manutenção e à atualização de equipamentos já instalados. Em momentos de baixa, essa fonte de renda ajuda a compensar a queda nas vendas de novos silos e secadores.
Além disso, a XP ressalta que o déficit de armazenagem no Brasil, combinado ao crescimento da produção de grãos e da capacidade de processamento no país, mantém intacta a tese de investimento de longo prazo da Kepler Weber. A necessidade estrutural por mais capacidade de estocagem continua sendo um motor de demanda para a companhia, mesmo que o ciclo atual esteja desacelerado.
Recomendação neutra mantida
No curto prazo, entretanto, a casa prefere aguardar maior visibilidade sobre a recuperação dos resultados e mantém recomendação neutra para KEPL3. A XP entende que, antes de adotar uma postura mais otimista, é necessário observar a evolução concreta dos indicadores financeiros da empresa. Até lá, a posição neutra reflete o equilíbrio entre riscos e oportunidades.
Em resumo, a XP reconhece que o agronegócio brasileiro dá sinais de melhora, mas acredita que a Kepler Weber ainda levará tempo para se beneficiar plenamente desse movimento. A revisão do preço-alvo para R$ 7 e a manutenção da recomendação neutra sinalizam uma postura de paciência diante de um cenário que, embora promissor, ainda não se materializou nos números da companhia.
Fonte
- www.moneytimes.com.br
- Siga no Youtube (www.youtube.com)
- Receba as recomendações de investimento mais atualizadas diretamente em seu What (emprc.us)
- 92% DE QUEDA! Essas 4 ações estão BARATAS ou são ARMADILHAS? (www.youtube.com)
- Suzano (SUZB3) ou Klabin (KLBN11)? Bradesco BBI rebaixa uma ação, corta alvos e (moneytimes.com.br)
- R$ 103 bilhões em jogo: Gilmar Mendes leva ao plenário do STF disputa sobre inde (moneytimes.com.br)