
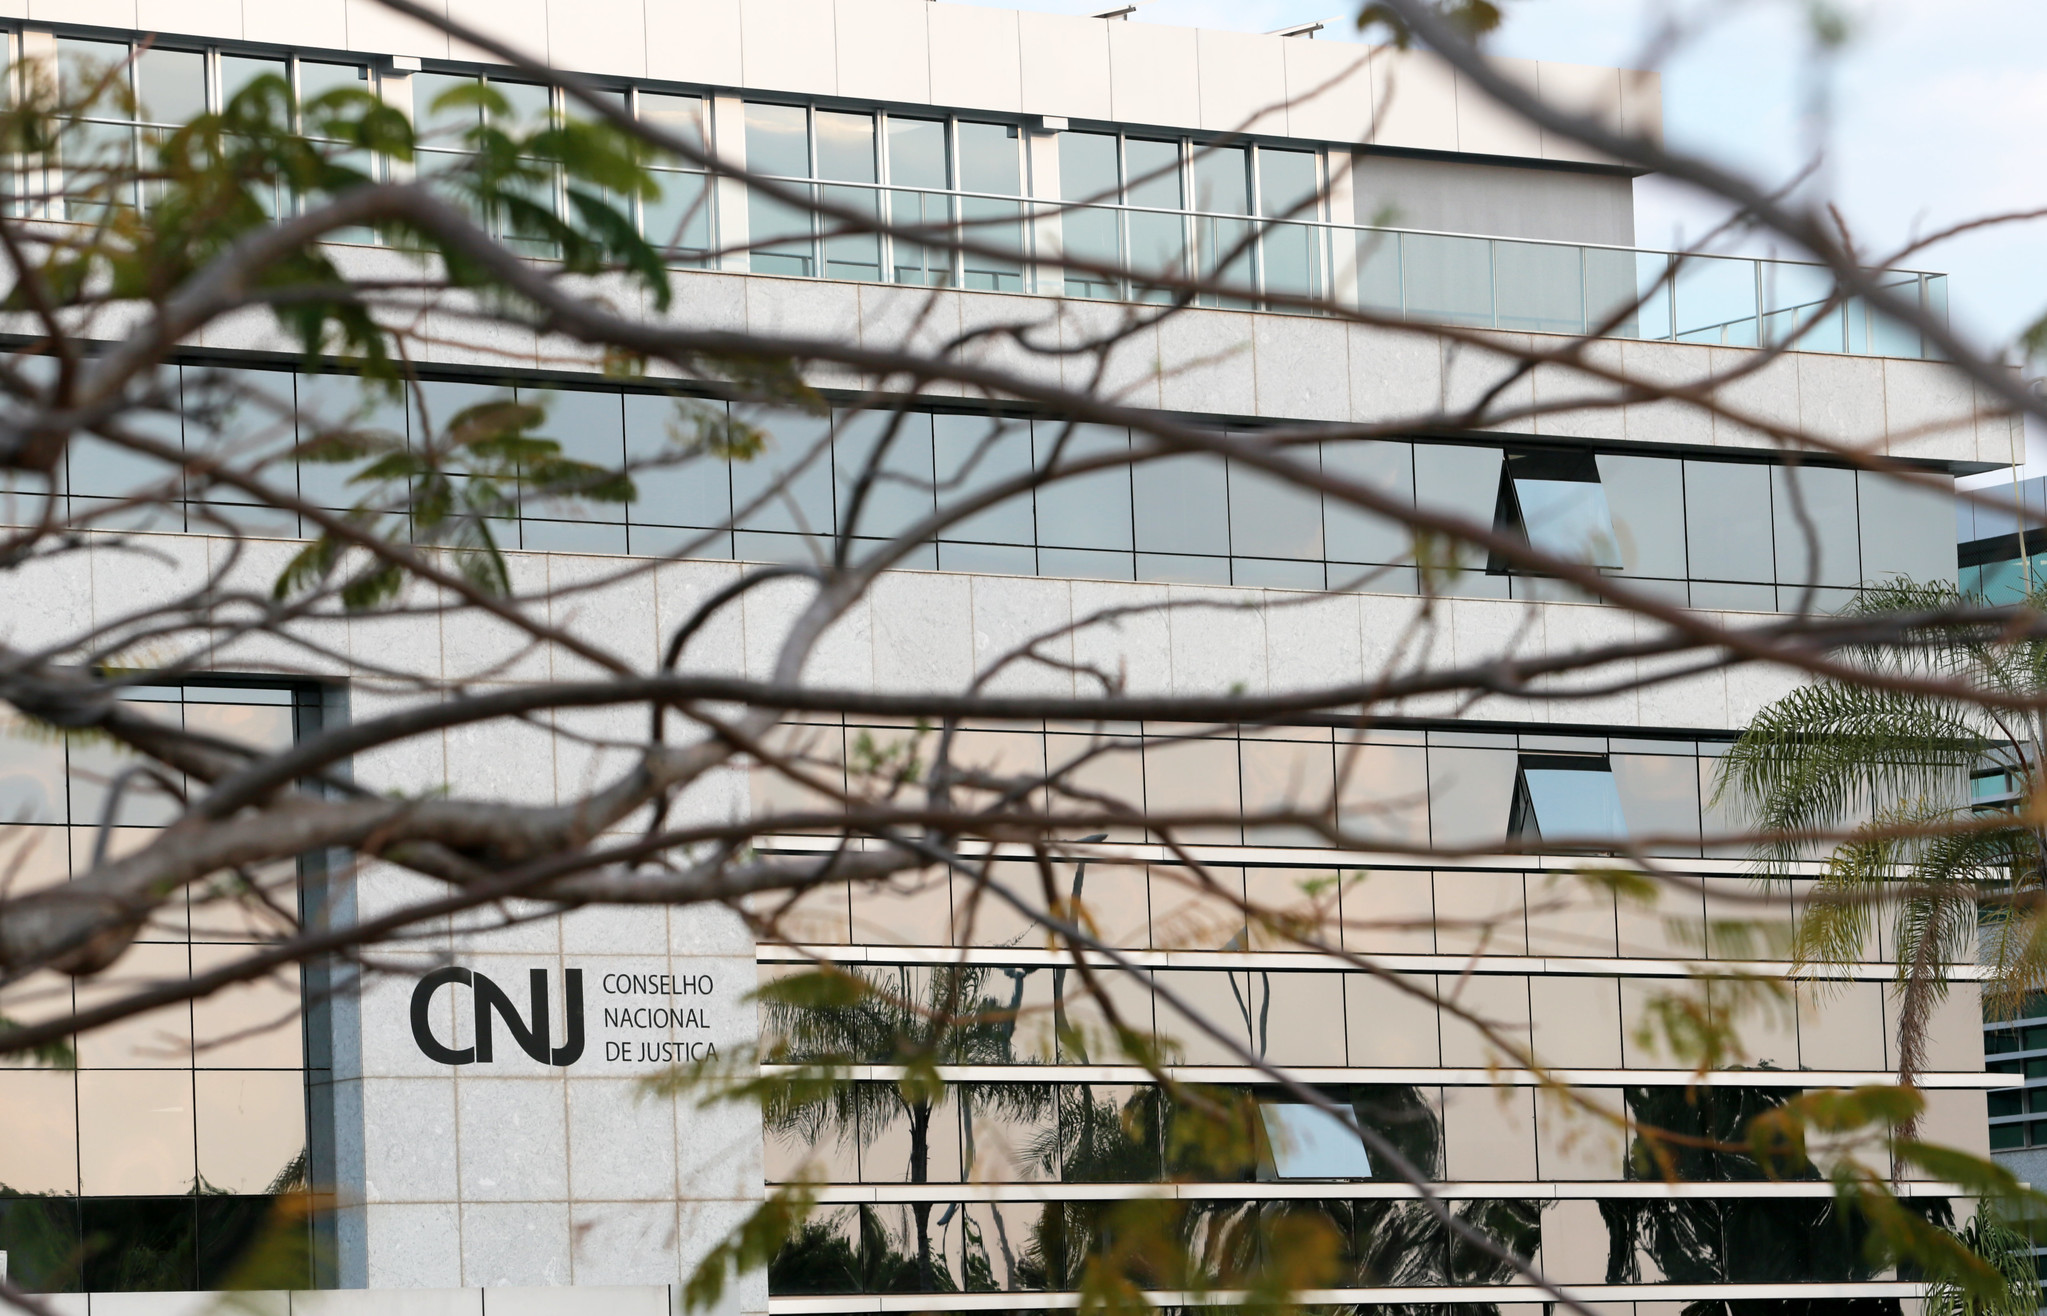
O Conselho Nacional de Justiça (CNJ) determinou que o pagamento do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD) não é mais condição prévia para a lavratura de escrituras públicas de inventário e partilha que envolvam bens situados no exterior. A decisão, publicada em 28 de agosto por meio da Resolução CNJ 695/2024, altera a rotina dos tabelionatos de notas em todo o país e representa um alívio para herdeiros que enfrentavam dificuldades para quitar o tributo antes de receber a herança.
Com a nova orientação, o recolhimento do imposto pode ocorrer em momento posterior, sem que isso impeça a formalização do ato. Os cartórios passam a ter o dever de registrar a orientação recebida pelas partes e comunicar a conclusão do inventário à autoridade fazendária, preservando o controle fiscal sem obstruir o direito à herança.
Entenda a decisão do CNJ
A Resolução CNJ 695/2024 regulamenta a decisão e estabelece os procedimentos a serem observados pelos cartórios. A norma não afasta a incidência do ITCMD, mas apenas posterga o momento do pagamento, evitando que a exigência prévia inviabilize o acesso à justiça e à sucessão legítima. Na prática, os tabelionatos deverão consignar, no âmbito das escrituras públicas de inventário e partilha, que as partes foram devidamente orientadas por seus advogados quanto à ciência das obrigações fiscais incidentes, bem como comunicar a conclusão do ato à autoridade fazendária.
Essa medida busca preservar a transparência e a segurança jurídica, sem transformar o inventário em um instrumento indireto de arrecadação, prática já hostilizada pelo Supremo Tribunal Federal (STF) nas Súmulas 70, 323 e 547, nas Ações Diretas de Inconstitucionalidade 173 e 5.894, e pelo Superior Tribunal de Justiça (STJ). A decisão do CNJ é de observância obrigatória para todos os tabelionatos de notas do país, uniformizando o entendimento e evitando divergências regionais.
Impacto para herdeiros no exterior
Para os herdeiros de bens no exterior, a mudança representa uma simplificação significativa. Antes, era comum a necessidade de vender parte dos bens ou contrair empréstimos para quitar o imposto antes de receber a herança. Agora, o pagamento pode ser feito após a lavratura da escritura, respeitando os prazos legais para recolhimento do tributo. Isso reduz a pressão financeira imediata e permite que os herdeiros organizem suas finanças com mais tranquilidade.
Além disso, a dispensa do pagamento prévio evita situações de impasse, como quando os bens no exterior estão em jurisdições com regras próprias de transferência ou quando há dificuldade de liquidez imediata. Os herdeiros ganham tempo para providenciar a documentação necessária e cumprir as obrigações fiscais sem comprometer o andamento do inventário.
Papel dos advogados e cartórios
Os advogados passam a ter um papel ainda mais relevante na orientação dos clientes sobre as obrigações fiscais, uma vez que a escritura deverá consignar que as partes foram devidamente orientadas. Além disso, os tabelionatos devem comunicar a conclusão do ato à autoridade fazendária, o que exige atenção redobrada na documentação e nos procedimentos cartorários. A comunicação ao fisco é essencial para que o Estado tenha ciência do fato gerador e possa cobrar o imposto no momento adequado.
Recomenda-se que advogados e partes interessadas acompanhem a regulamentação estadual, pois o ITCMD é um imposto de competência dos Estados e do Distrito Federal, e cada unidade federativa pode editar normas complementares sobre prazos e formas de pagamento. A ausência de uniformidade nas legislações estaduais pode gerar dúvidas, e a orientação profissional é fundamental para garantir o cumprimento correto das obrigações.
Segurança jurídica e transparência
A decisão do CNJ reforça o entendimento de que o inventário não deve ser usado como barreira para a arrecadação, mas sim como um instrumento de transmissão legítima de patrimônio. A jurisprudência do STF e do STJ já havia consolidado a impossibilidade de exigir tributos como condição para o exercício de direitos fundamentais, e a nova norma alinha os cartórios a esse princípio.
A comunicação obrigatória ao fisco mantém o controle estatal sobre a transmissão dos bens, evitando a sonegação e garantindo que o imposto seja recolhido no prazo legal. A transparência do processo é preservada, pois as partes são formalmente orientadas sobre suas responsabilidades fiscais e o ato é levado ao conhecimento da autoridade competente.
Próximos passos e monitoramento
Com a publicação da resolução, os tabelionatos de notas devem adequar seus procedimentos internos para cumprir as novas exigências. É esperado que os Estados editem normas complementares para detalhar prazos e formas de pagamento do ITCMD após a lavratura da escritura. Advogados e contribuintes devem ficar atentos a essas regulamentações para evitar surpresas.
Para se manter atualizado sobre desdobramentos tributários, profissionais podem utilizar ferramentas de monitoramento como o JOTA PRO Tributos, plataforma que acompanha decisões e movimentações do Carf, STJ e STF. Além disso, é possível receber gratuitamente todas as sextas-feiras um resumo da semana tributária no email. O acompanhamento constante é essencial em um cenário de mudanças normativas frequentes.