
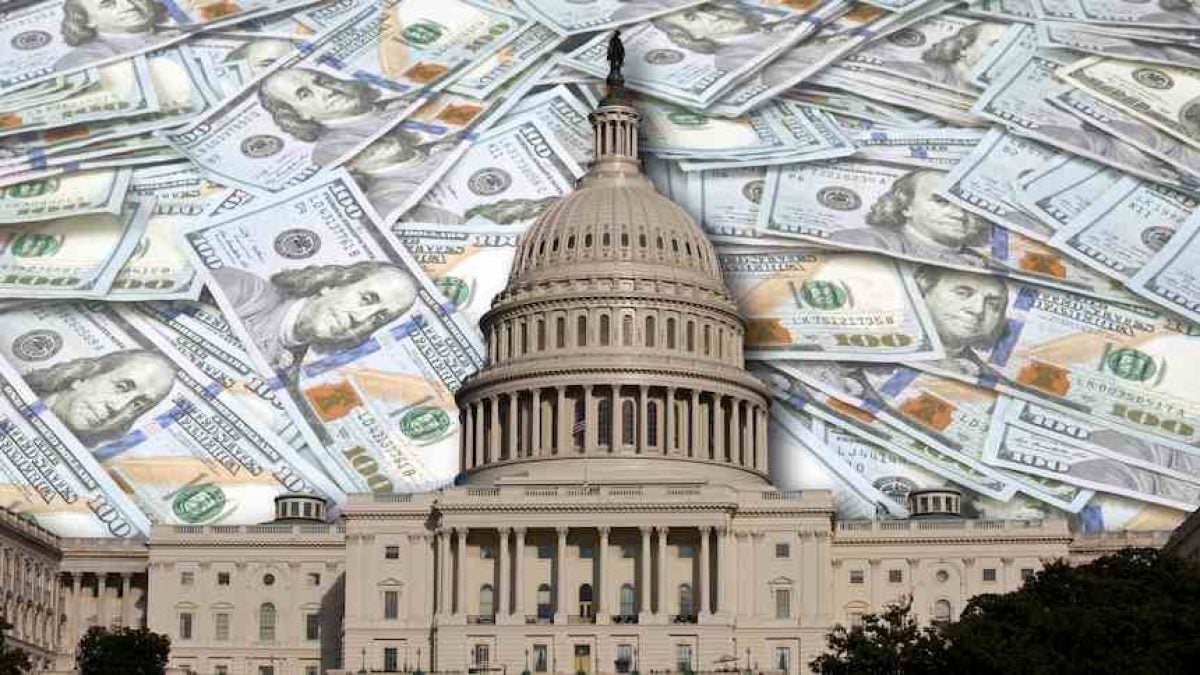
Os rendimentos dos títulos do Tesouro dos Estados Unidos ultrapassaram a marca de 5% ao ano em outubro, elevando o piso de remuneração para investidores em todo o mundo. O movimento, impulsionado pela política monetária restritiva do Federal Reserve, tem efeitos diretos sobre economias emergentes, como o Brasil, que precisam oferecer prêmios cada vez maiores para atrair capital. Segundo relatório do Citi, o país está “à mercê dos impactos causados por taxas tão atrativas na renda fixa americana”.
Juros americanos em alta histórica
Na série do Federal Reserve, o Treasury de dez anos estava em 5,24% em 9 de outubro, enquanto o de 30 anos oferecia 5,60%. Esses patamares representam um retorno real positivo significativo, algo raro na última década, conforme destacou John Bell, gestor da Northstar Capital, que administra US$ 45 bilhões. “Com os juros nesse nível, os Treasuries voltaram a oferecer retorno real positivo, algo raro na última década”, afirmou Bell, citado no relatório.
A atratividade dos títulos americanos, considerados de baixo risco de crédito e alta liquidez, redireciona fluxos globais de investimento.
Esse cenário cria um desafio adicional para o Banco Central brasileiro. O Comitê de Política Monetária (Copom) define a Selic, mas as taxas cobradas para emprestar dinheiro por vários anos incorporam outros fatores, como inflação, situação fiscal e alternativas de investimento no exterior. E essas alternativas ficaram mais atraentes. A fonte não detalhou projeções específicas para o câmbio, mas o efeito sobre o custo de capital é evidente.
Impacto no crédito e na Selic
Para convencer investidores a assumir o risco Brasil, é preciso oferecer uma remuneração adicional. Esse é um obstáculo para a expectativa de que uma queda dos juros básicos brasileiros se traduza em crédito mais barato e alívio no financiamento de longo prazo. Na prática, mesmo que a Selic recue, as taxas de mercado podem permanecer elevadas devido à concorrência dos Treasuries. O Citi aponta que, no cenário de persistência do choque externo, a Selic poderia subir até 15,50%.
A sensibilidade aos juros americanos se soma aos desequilíbrios fiscais relevantes do Brasil. Uma melhora na percepção fiscal pode ajudar a compensar parte da alta americana; dúvidas sobre a trajetória da dívida pública podem fazer o contrário, somando pressão doméstica à externa. Assim, o prêmio de risco exigido pelos investidores tende a permanecer volátil, afetando desde financiamentos imobiliários até emissões de dívida corporativa.
Gestoras ampliam posições em Treasuries
O movimento também está alcançando gestoras que tradicionalmente mantêm pouca exposição direta à dívida americana. Além de fundos conservadores e investidores institucionais, multimercados, fundos macro globais e até gestoras de ações ampliam posições diante da remuneração disponível. Essa realocação de portfólio reflete uma busca por segurança e retorno em um ambiente de incerteza global.
“Estamos vendo uma corrida por qualidade em escala mundial”, afirmou Bell. A declaração reforça a tese de que os Treasuries voltaram a ser uma alternativa competitiva até para estratégias que antes priorizavam ativos de maior risco. Para o Brasil, a disputa torna ainda mais relevante a capacidade de reduzir o prêmio cobrado pelo mercado, o que exige avanços na agenda fiscal e na previsibilidade econômica.
Perspectivas para o investidor brasileiro
Diante desse cenário, investidores locais precisam reavaliar suas carteiras. A renda fixa brasileira, historicamente atrativa, agora compete com títulos americanos que oferecem retornos elevados em dólar e com baixo risco de crédito. A diversificação internacional ganha espaço, mas é preciso considerar custos de conversão cambial e riscos regulatórios. A fonte não detalhou recomendações específicas de alocação.
Para o financiamento de longo prazo no Brasil, o cenário é desafiador. Empresas que dependem de emissões de debêntures ou empréstimos bancários de prazo estendido podem enfrentar taxas mais altas, mesmo com a Selic em trajetória de queda. O relatório do Citi não forneceu projeções para o crédito corporativo, mas a lógica do prêmio de risco indica que a pressão deve persistir enquanto os Treasuries permanecerem acima de 5%.
Em resumo, o patamar elevado dos juros americanos impõe um novo equilíbrio para a economia brasileira. A capacidade do país de navegar esse ambiente dependerá de reformas estruturais e da credibilidade da política econômica. Enquanto isso, investidores e tomadores de crédito precisam se adaptar a um mundo onde o capital global tem alternativas mais rentáveis e seguras.