
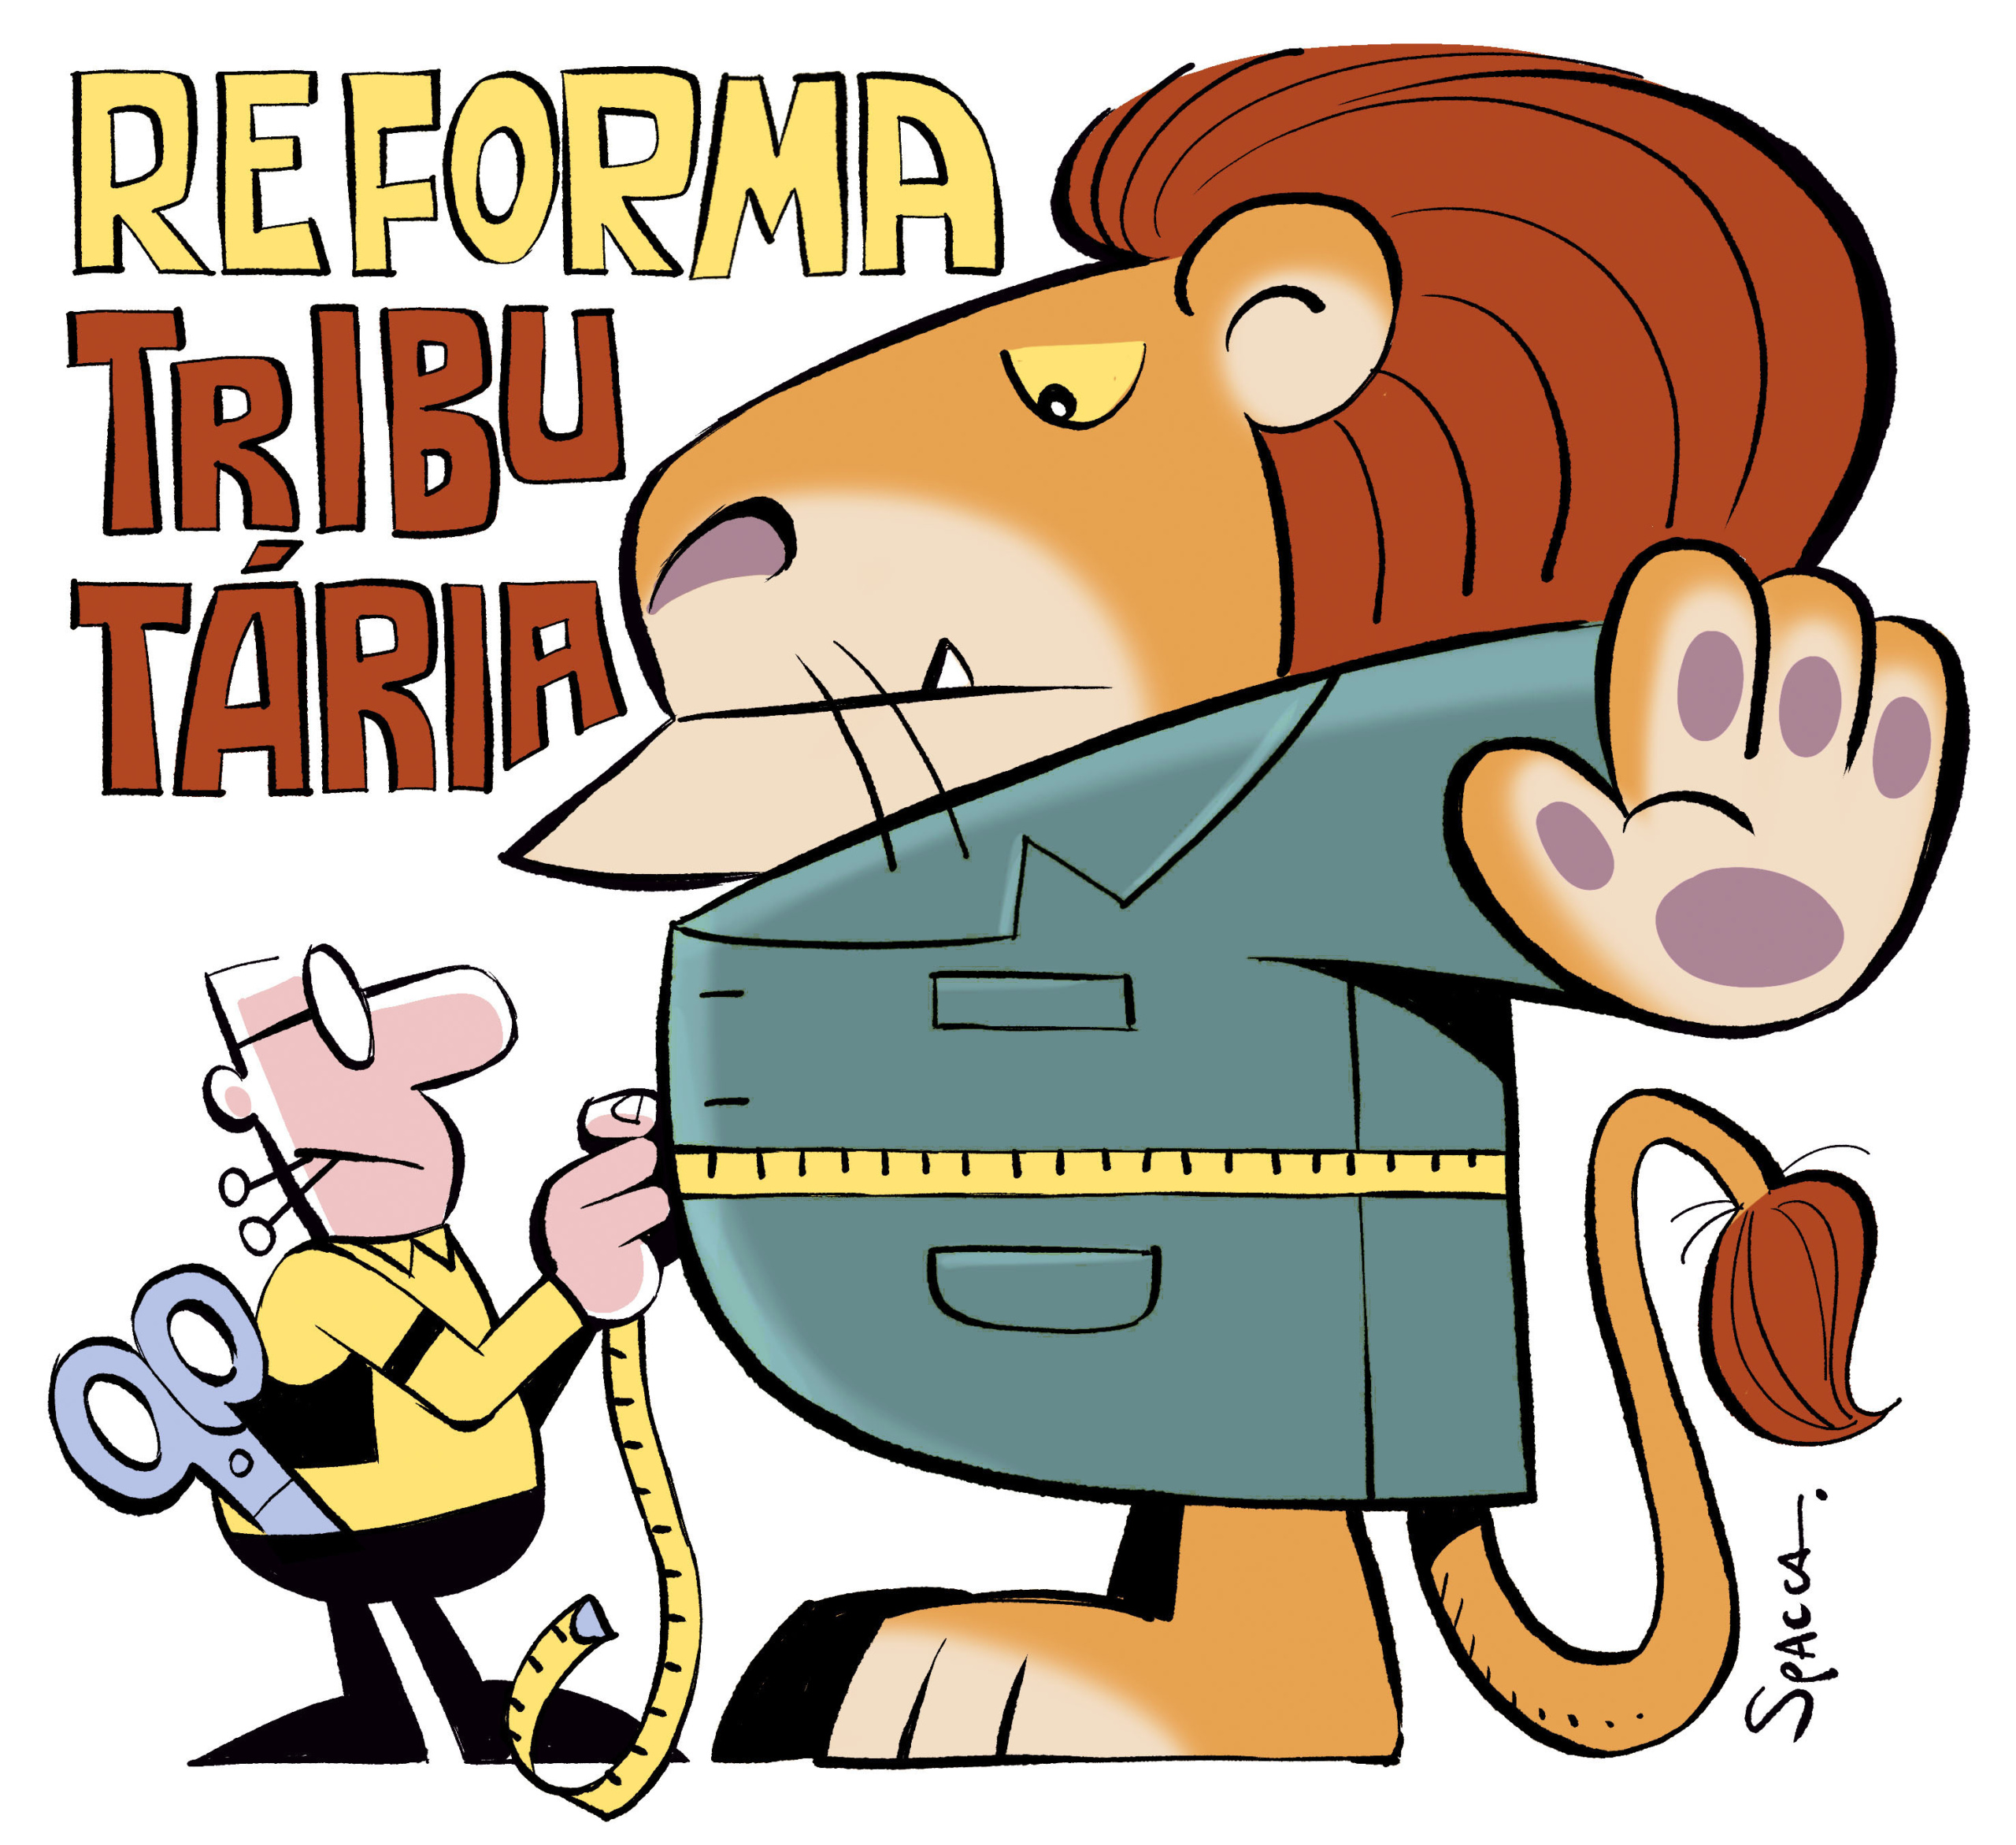
A reforma tributária brasileira, aprovada com a promessa de simplificar o sistema e reduzir a litigiosidade, pode não eliminar os conflitos entre Fisco e contribuintes. Especialistas apontam que os conflitos não desaparecerão: eles migrarão para um novo objeto — o crédito tributário. A mudança de eixo, que desloca o debate da incidência para a recuperação de valores, inaugura uma nova fase de contencioso administrativo e judicial, com contornos ainda incertos.
O novo centro do debate fiscal
No modelo inaugurado pela reforma, embora a pergunta sobre a existência da obrigação tributária não desapareça, outra tende a assumir importância cada vez maior: o contribuinte tem direito ao crédito? A pergunta central deixará de ser “quanto devo pagar?” e passará a ser “quanto tenho direito de recuperar?”. Essa transformação reflete uma alteração estrutural na relação jurídico-tributária, em que a não cumulatividade plena prometida pelo novo sistema depende da efetiva apropriação dos créditos.
Nesse contexto, o problema jurídico não estará necessariamente relacionado à existência da obrigação tributária, pois os tributos poderão ter sido regularmente destacados, recolhidos e documentados nas etapas anteriores. A controvérsia surgirá quando o contribuinte procurar transformar o saldo credor registrado em sua escrituração em capacidade efetiva de redução de sua carga tributária ou em disponibilidade financeira por meio do ressarcimento. Assim, a disputa se concentrará na liquidez do crédito, e não na validade do débito.
Do reconhecimento formal à efetiva utilização
O crédito formalmente reconhecido, mas submetido a restrições, verificações prolongadas ou interpretações administrativas excessivamente restritivas, poderá permanecer durante meses como simples registro contábil, sem desempenhar a função econômica para a qual foi concebido. Essa situação pode ocorrer mesmo quando a apuração do tributo e o destaque do crédito tenham sido feitos em conformidade com a legislação, sem qualquer indício de irregularidade.
É justamente nesse ponto que se encontra um dos principais riscos da reforma: a demora injustificada na utilização ou no ressarcimento dos créditos pode produzir uma espécie de cumulatividade financeira, ainda que o sistema permaneça formalmente não cumulativo. Isso ocorre porque o valor que deveria ser neutralizado permanece incorporado, ao menos temporariamente, ao custo da atividade empresarial, comprometendo o fluxo de caixa, aumentando a necessidade de capital de giro e influenciando a formação dos preços.
Impactos práticos para as empresas
Na prática, empresas que acumulam créditos tributários podem enfrentar dificuldades para honrar compromissos de curto prazo, como folha de pagamento e fornecedores, caso não consigam utilizar esses valores para abater outros tributos ou obter ressarcimento em dinheiro. A necessidade de capital de giro aumenta, pois o empresário precisa buscar recursos no mercado financeiro, muitas vezes a juros elevados, para suprir a lacuna deixada pelo crédito retido.
Além disso, a formação dos preços é afetada: sem a neutralização do tributo, o custo efetivo da operação sobe, e o repasse ao consumidor final pode gerar inflação ou perda de competitividade.
Para mitigar esses efeitos, contribuintes devem adotar uma postura proativa na gestão dos créditos, documentando detalhadamente todas as operações que geram direito a crédito e acompanhando os prazos de análise pelos órgãos fiscais. A transparência na escrituração e a manutenção de registros auxiliares podem acelerar a verificação e reduzir o risco de glosas indevidas. Ainda assim, reduzir determinadas causas de litigiosidade não significa, necessariamente, reduzir o contencioso tributário como um todo, pois parte desses conflitos poderá apenas migrar para outros elementos da relação entre o Fisco e os contribuintes.
Perspectivas para o novo contencioso
A expectativa é que as discussões sobre crédito tributário se intensifiquem nos próximos anos, à medida que a reforma for implementada e os contribuintes começarem a pleitear a restituição ou compensação de valores. Questões como a definição de insumos, a comprovação do destaque do imposto e os prazos para análise dos pedidos de ressarcimento devem figurar entre os principais pontos de atrito. A fonte não detalhou os mecanismos específicos de solução de controvérsias previstos na reforma, mas a tendência é que o contencioso administrativo ganhe ainda mais relevância.
Diante desse cenário, a segurança jurídica dependerá da clareza das normas regulamentadoras e da celeridade dos procedimentos de reconhecimento e liberação dos créditos. Sem isso, o contribuinte poderá se ver preso a um ciclo de litígios que, embora diferente do atual, continuará oneroso e imprevisível. A reforma, portanto, não encerra a era do contencioso tributário; apenas redefine seu campo de batalha.