
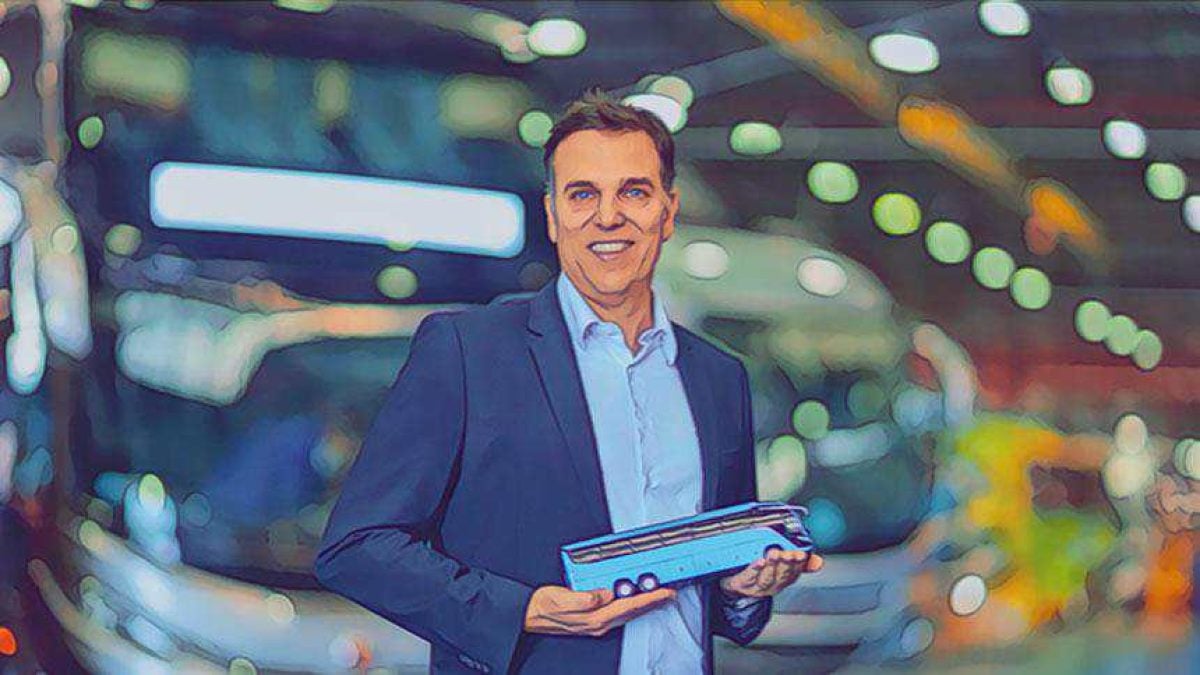
A Marcopolo, tradicional fabricante brasileira de carrocerias de ônibus, está redirecionando sua estratégia para o mercado europeu em meio a um cenário doméstico desafiador. A alta taxa de juros e a dificuldade de renovação de frotas no Brasil têm pressionado a rentabilidade da companhia, que agora busca expansão internacional com parcerias na Europa.
Retomada europeia após saída em 2009
O modelo é diferente do que a empresa adotava até 2009, quando tinha uma fábrica na cidade portuguesa de Coimbra e decidiu encerrar a operação pela queda de volume de vendas e pela alta concorrência. A volta está ligada diretamente à retomada nos países europeus após a pandemia da Covid-19. A oportunidade surge também, segundo o executivo, a partir da mudança de atuação de Scania e Volvo, que pararam de produzir o ônibus completo para se concentrar no fornecimento do chassi. Assim, eles deixam de ser concorrentes para ser parceiros.
Parcerias com Volvo e Scania
Na Itália e França, a Marcopolo iniciou uma parceria com a Volvo, em que a empresa sueca fornece o chassi e a fabricante brasileira entrega a carroceria do ônibus. Na frente de atuação em Portugal e Espanha, o acordo é com a Scania. A ideia, no futuro, é ampliar o volume de parceiros nos países. “São dois fabricantes que vendiam ônibus completos. Agora, precisam de um parceiro sólido de carrocerias, com a parte de cima, até para promover a parte de baixo deles, que é o chassi”, complementa ele.
Primeiros resultados e estrutura local
Iniciada em 2026, a parceria começa a render resultados. A empresa já garantiu a venda de 30 unidades, que entram na linha de produção no quarto trimestre e começam a ser entregues no início de 2027. Os produtos comercializados são da linha de ônibus rodoviário de um piso, o modelo G8 Paradiso. Mesmo com a rede de vendas da Volvo e da Scania para ampliação do mercado, a Marcopolo vai ter seu próprio escritório de representação, que terá como base a Espanha.
Sem fábrica, mas com montagem final
Mesmo que o volume seja acima do que a companhia espera, não está nos planos da Marcopolo voltar a ter uma fábrica na Europa. O que está no planejamento, isso sim, é montar uma operação somente para a linha de montagem final, como vidros e poltronas. A companhia ainda não decidiu o local em que esta nova área será implementada, mas a garantia é que será em 2027. No momento, a direção está em fase de prospecção de lugares.
Meta de exportação e receita
Do total da receita da companhia, 60% vêm do Brasil e 40% vêm do exterior. De exportação, a Marcopolo envia cerca de 2 mil unidades para o exterior das duas fábricas de Caxias do Sul, no Rio Grande do Sul, e da planta de São Mateus, no Espírito Santo. Neste sentido, o CEO vê espaço para que 20% deste volume, o equivalente a 400 ônibus, partam anualmente em direção aos países europeus.
Com isso, a tendência é que, em poucos anos, a Marcopolo tenha metade da receita vindo do mercado estrangeiro.
Visão de longo prazo na Europa
“Isso é totalmente possível. A Europa terá um papel representativo no nosso negócio. Uma multinacional brasileira que quer ter presença global é importante estar na Europa. Não é uma incursão pontual. Vamos nos estabelecer”, afirma o CEO. Os principais países, entre os clientes de exportação, estão Peru, Argentina e Chile. Em 2025, a empresa produziu 15 mil unidades no mundo, sendo 12,3 mil no Brasil e 2,7 mil no exterior.
Investimentos seguem estáveis
Mesmo com esse novo horizonte, não está nos planos um volume específico de investimentos por parte da companhia. O plano é de seguir com um capex anual por volta de R$ 350 milhões, que envolve linhas de produção, reformulação de fábricas, e linhas de pesquisa e desenvolvimento. Essa troca de marcha para o continente europeu contrasta com a dificuldade de engrenar no Brasil, provocada principalmente por uma janela fechada de renovação de frota de linhas públicas e pela dificuldade encontrada pelo cenário macroeconômico, especialmente pela alta taxa de juros.
Resultados financeiros em queda
Ainda que a receita líquida da Marcopolo tenha crescido 3% no segundo trimestre deste ano em relação ao mesmo período de 2025, com R$ 2,37 bilhões, a rentabilidade caiu. A margem Ebitda, que foi de 17,3% no ano passado, agora chegou a 14,3%, queda de três pontos percentuais. O próprio Ebitda registrou uma retração de 15%, caindo de R$ 398,3 milhões, no segundo trimestre de 2025, para R$ 338,6 milhões, entre abril e junho de 2026. O lucro líquido também reportou queda de 15,5%.
Impacto do programa Caminho da Escola
Segundo Armaganijan, a maior parte deste volume está relacionada à venda de micro-ônibus para programas de transporte escolar, e de transporte para o Ministério da Saúde, por parte do governo federal. “O programa Caminho na Escola foi precificado há bastante tempo e, isso impacta o custo. Os segmentos que poderiam trazer mais rentabilidade para a companhia, que são o rodoviário e o urbano, reduziram a participação este ano”, explica o CEO.
Frota envelhecida e renovação lenta
A questão é que, pela dificuldade de caixa de operadores de transporte que atuam diretamente com prefeituras e governos estaduais, as frotas estão mais velhas e o ritmo de renovação caiu. Este cenário é ainda mais difícil para cidades que não conseguiram adequar os custos do próprio sistema, que em muitos casos inclui aumento de subsídios para as empresas de ônibus. Com a necessidade mais urgente de manter o caixa da operação, trocar a frota fica para um segundo momento.