
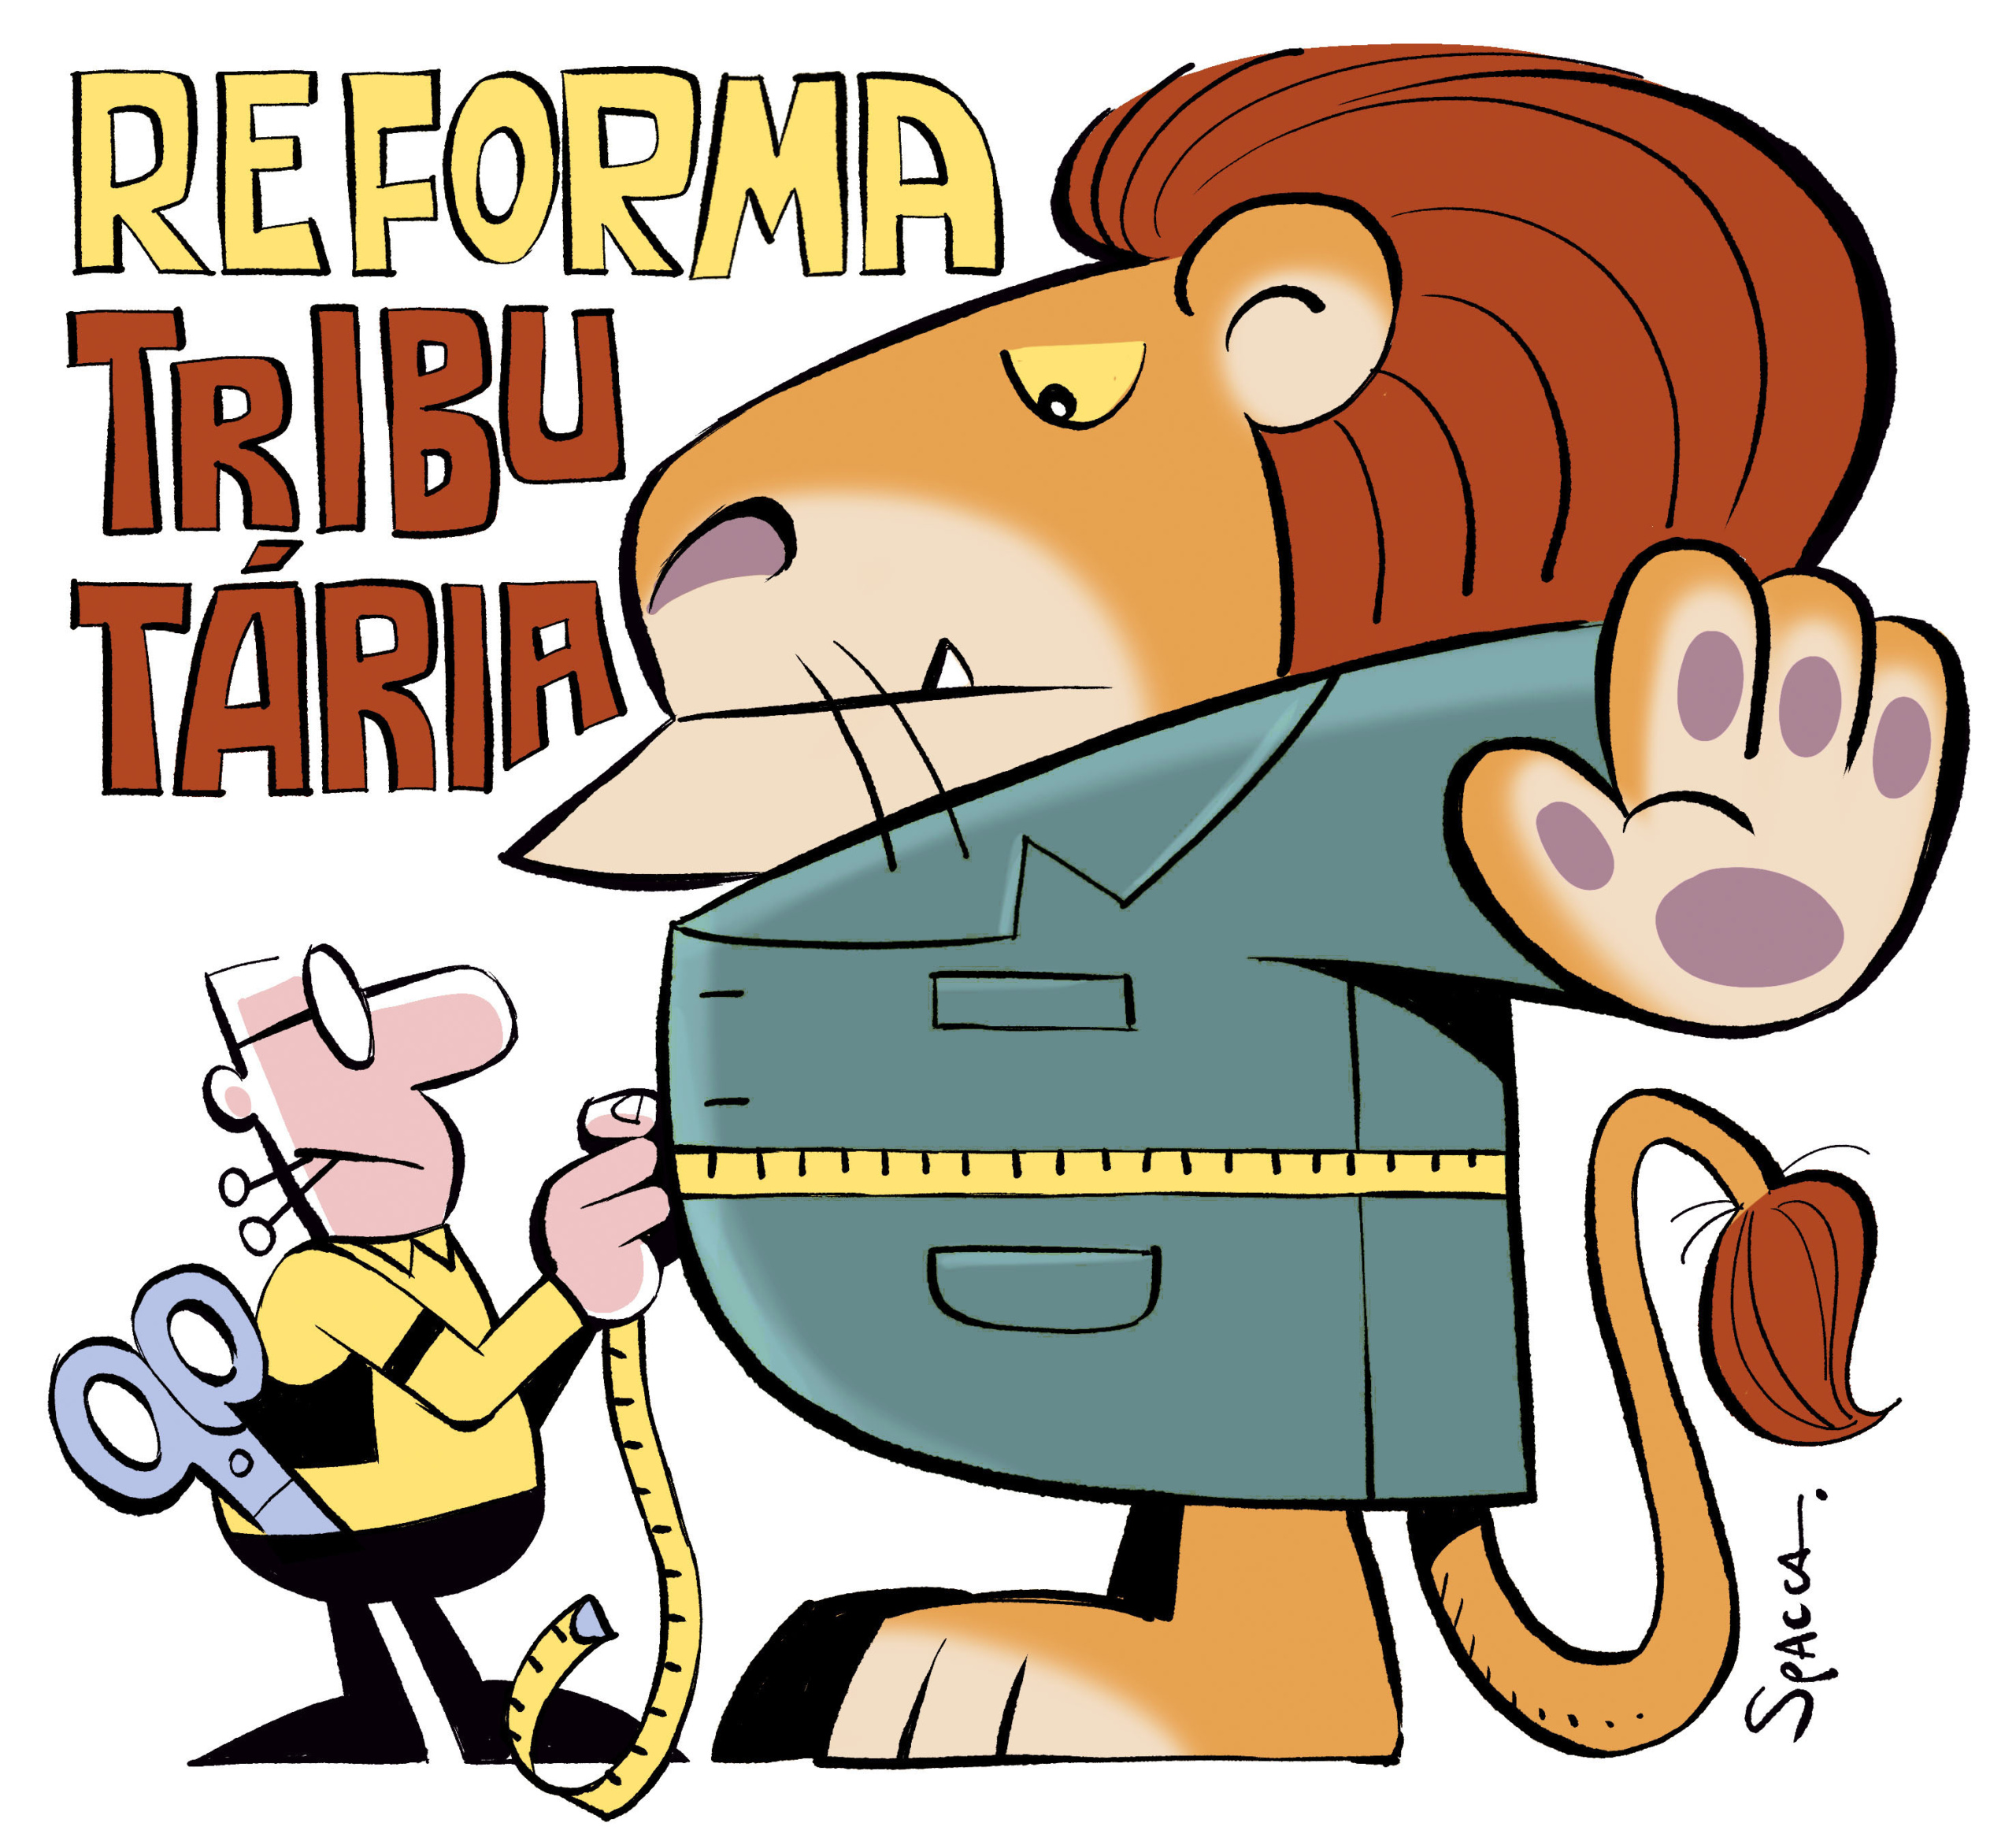
A implementação da apuração assistida da Contribuição sobre Bens e Serviços (CBS) levanta questionamentos entre especialistas em Direito Tributário. O modelo, que propõe que o Fisco realize o cálculo do tributo e o contribuinte apenas valide as informações, pode representar uma simplificação, mas também traz riscos significativos. A mudança na dinâmica tradicional de apuração fiscal exige atenção redobrada das empresas.
O que é a apuração assistida?
De acordo com o Manual Plataforma CBS, publicado em maio de 2026, o sistema busca “reduzir erros e simplificar o cumprimento das obrigações acessórias”. A ferramenta visa automatizar o processo de cálculo do tributo, diminuindo a carga operacional dos contribuintes. No entanto, a fonte não detalhou o percentual de adesão esperado nem os critérios para seleção dos contribuintes que serão submetidos ao modelo assistido.
Essa falta de clareza sobre a abrangência do programa gera dúvidas. Sem saber quem será incluído, as empresas não conseguem se preparar adequadamente. A transição para um modelo assistido pode exigir adaptações nos sistemas internos e treinamento de equipes, o que demanda tempo e recursos.
Inversão da lógica tradicional
Essa lógica inverte a tradicional sistemática do lançamento por homologação, na qual o contribuinte apura e antecipa o tributo, cabendo ao Fisco homologar. Agora, o Fisco propõe o cálculo e o silêncio do contribuinte pode ser interpretado como concordância tácita. Tal mudança exige atenção redobrada dos departamentos fiscais e jurídicos das empresas.
Na prática, isso significa que, se a empresa não se manifestar dentro do prazo, o valor calculado pelo Fisco será considerado correto. Essa presunção de concordância pode levar a autuações ou cobranças indevidas, caso o cálculo assistido contenha erros. A responsabilidade pela verificação das informações recai sobre o contribuinte, que precisa estar vigilante.
Riscos de cobranças indevidas
Além disso, a automatização pode não capturar particularidades de determinados setores, como regimes especiais ou créditos presumidos, previstos nos artigos 47 e seguintes da Lei Complementar nº 214/2025. A ausência de ajustes manuais pode resultar em cobranças a maior, afetando a saúde financeira das empresas.
Setores que dependem de créditos presumidos, por exemplo, podem ter seus benefícios ignorados pelo sistema automatizado. Isso geraria um valor de CBS superior ao efetivamente devido, onerando indevidamente o contribuinte. A falta de flexibilidade para correções manuais é um ponto crítico apontado por especialistas.
Recomendações dos especialistas
Especialistas recomendam que as empresas mantenham controles internos robustos e realizem auditorias periódicas dos dados enviados ao Fisco. A conferência das apurações assistidas deve ser tratada como etapa obrigatória, não facultativa, sob pena de preclusão.
Isso implica que as empresas precisam revisar minuciosamente cada cálculo apresentado pelo Fisco antes de aceitá-lo. A implementação de rotinas de verificação e a designação de responsáveis por essa tarefa são medidas essenciais. A preclusão, ou perda do direito de contestar, pode ocorrer se o contribuinte não agir dentro do prazo legal.
Insegurança jurídica e evolução normativa
Para os operadores do Direito, é fundamental acompanhar a evolução normativa e os posicionamentos do Fisco sobre a matéria. A ausência de jurisprudência consolidada sobre o tema aumenta a insegurança jurídica, especialmente quanto à validade da apuração assistida como ato administrativo vinculante.
Sem decisões judiciais que definam os limites da apuração assistida, as empresas ficam em uma zona cinzenta. A validade do ato administrativo que impõe o cálculo do Fisco pode ser questionada, mas ainda não há entendimento pacificado. Isso torna o planejamento tributário mais complexo e arriscado.
Impactos para o contribuinte
A apuração assistida pode trazer benefícios em termos de redução de erros operacionais, mas os riscos associados não podem ser ignorados. A necessidade de monitoramento constante e a possibilidade de discordância tácita são fatores que demandam uma postura proativa das empresas.
Os departamentos fiscais e jurídicos precisam trabalhar em conjunto para garantir que os direitos dos contribuintes sejam preservados. A capacitação das equipes e o investimento em tecnologia de verificação são passos importantes para mitigar os riscos. A adaptação a esse novo modelo será um desafio para muitas organizações.