
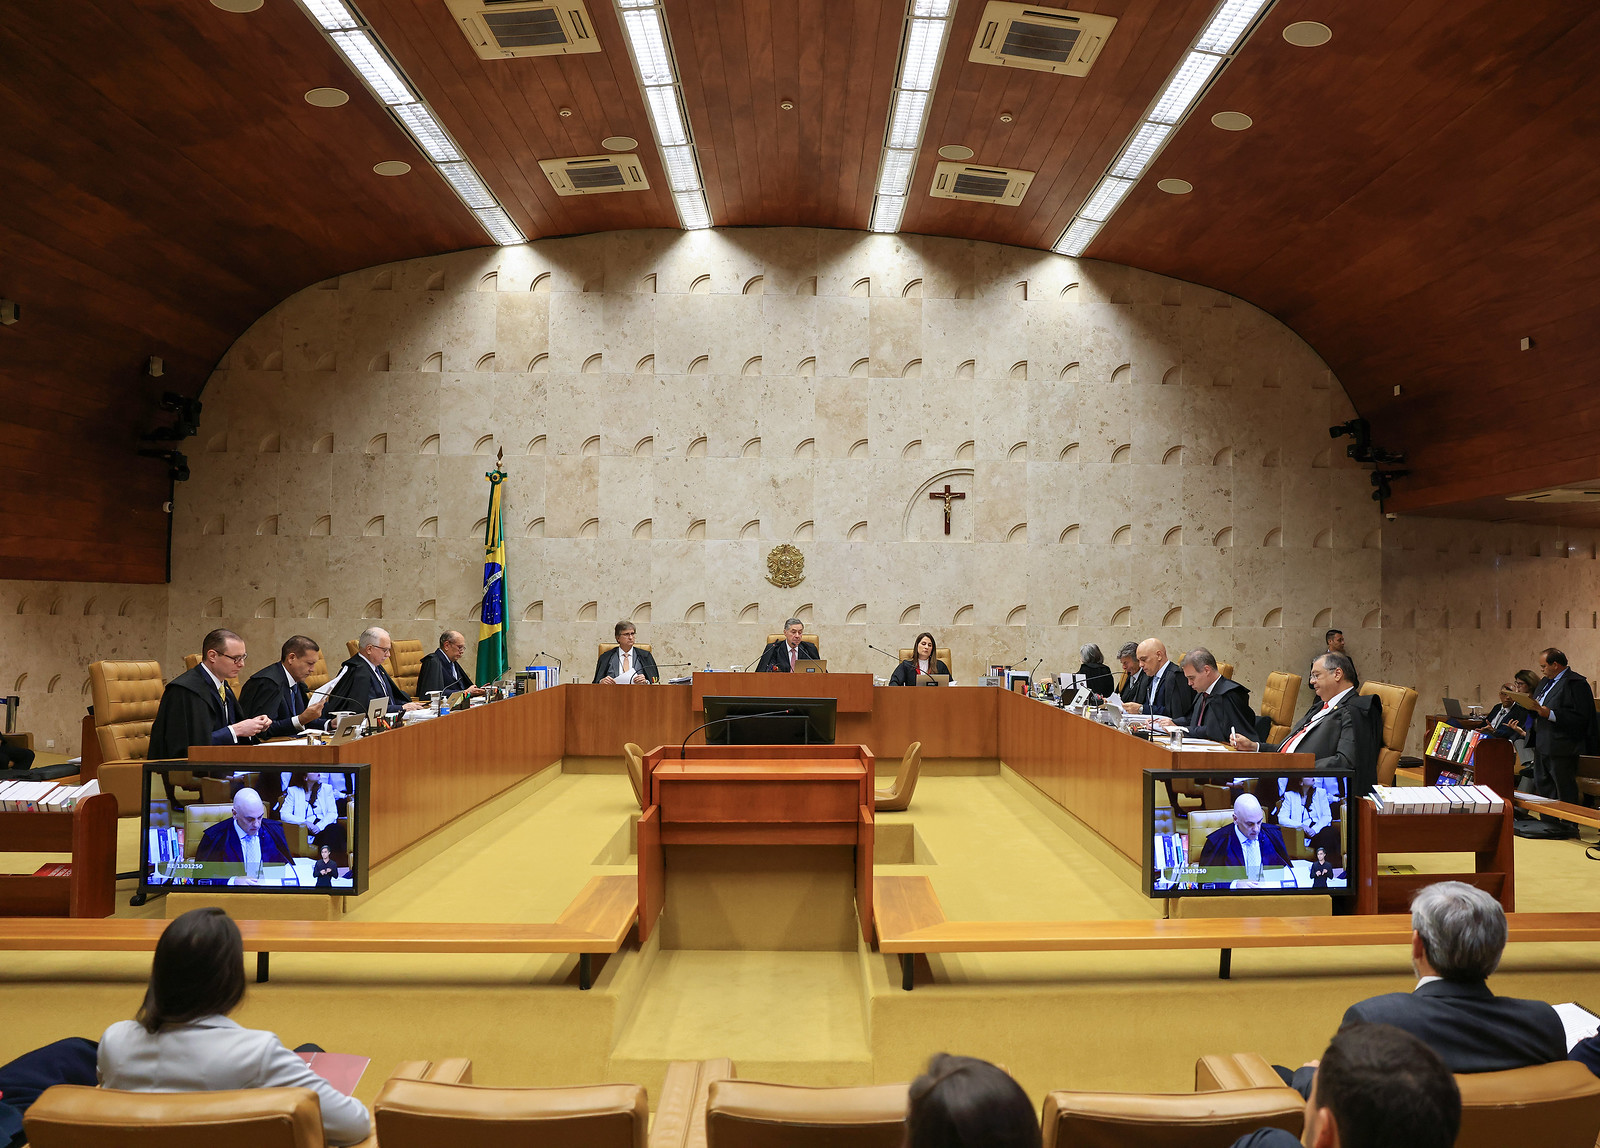
O Supremo Tribunal Federal (STF) tem diante de si um desafio recorrente em matéria tributária: decidir se a modulação de efeitos de suas decisões deve ser aplicada. No centro do debate está a confiança do particular nos atos do Estado, especialmente quando o contribuinte orientou sua conduta com base em jurisprudência consolidada.
A questão ganha contornos práticos em temas como a exclusão do ISS da base de cálculo do PIS e da Cofins, em que a modulação pode significar a diferença entre restituir valores pagos indevidamente ou simplesmente adequar-se para o futuro.
O princípio da confiança legítima, embora não expresso na Constituição, decorre do Estado de Direito e impõe que o cidadão não seja surpreendido por mudanças bruscas de entendimento. Quando o contribuinte planeja suas atividades econômicas com base em entendimento firmado, a alteração retroativa gera insegurança e desestímulo ao cumprimento voluntário das obrigações. A modulação, nesse contexto, funciona como mecanismo de transição que respeita o passado e orienta o futuro, evitando surpresas e preservando a boa-fé objetiva.
Este texto examina, a partir das manifestações do próprio STF e de especialistas, os fundamentos e as implicações da modulação em casos tributários, com foco na exclusão do ISS da base do PIS e da Cofins. A análise se apoia exclusivamente nas afirmações disponíveis, sem acréscimos especulativos.
O papel do STF na uniformização
Ao interpretar a Constituição, o STF exerce função essencial de uniformizar o entendimento jurídico nacional. Suas decisões em matéria tributária afetam diretamente a arrecadação e a vida das empresas. Por isso, a forma como a Corte lida com a transição entre o entendimento antigo e o novo é tão relevante quanto o próprio mérito da decisão.
A modulação de efeitos, prevista no artigo 27 da Lei nº 9.868/1999 e no Código de Processo Civil, permite que o tribunal restrinja a eficácia temporal de suas decisões. Em vez de aplicar retroativamente o novo entendimento, o STF pode determinar que ele valha apenas para o futuro, ou a partir de uma data específica. Essa ferramenta é especialmente importante em matéria tributária, onde os contribuintes frequentemente tomam decisões de longo prazo com base na jurisprudência vigente.
No caso da exclusão do ISS da base de cálculo do PIS e da Cofins, a discussão sobre modulação ganhou destaque. A fonte não detalhou o estágio processual específico, mas as afirmações disponíveis indicam que a confiança do contribuinte é um fator central na ponderação do tribunal. A modulação, se aplicada, pode evitar que milhares de empresas tenham de refazer cálculos e enfrentar passivos retroativos.
Confiança legítima como pilar
A confiança do particular nos atos do Estado é um pilar do Estado de Direito. Esse princípio exige que o poder público aja de forma coerente e previsível, respeitando as expectativas legítimas criadas por suas próprias manifestações. Em matéria tributária, isso significa que o contribuinte não pode ser punido por ter seguido a orientação que o próprio Estado, por meio de seus tribunais, havia estabelecido.
Quando o contribuinte planeja suas atividades econômicas com base em entendimento firmado, a alteração retroativa gera insegurança e desestímulo ao cumprimento voluntário das obrigações. A modulação, nesse contexto, funciona como mecanismo de transição que respeita o passado e orienta o futuro, evitando surpresas e preservando a boa-fé objetiva. Em outras palavras, a modulação não é um favor ao contribuinte, mas uma exigência de justiça e racionalidade.
A boa-fé objetiva, nesse cenário, impõe que o Estado não se beneficie da própria mudança de entendimento para cobrar valores que, à época dos fatos, não eram devidos segundo a jurisprudência consolidada. A modulação, portanto, equilibra a necessidade de correção jurídica com a proteção da confiança legítima.
Impacto prático da modulação
No caso específico da exclusão do ISS da base do PIS e da Cofins, a modulação pode ter efeitos financeiros significativos. Se o STF decidir que a exclusão vale apenas para o futuro, as empresas não poderão recuperar os valores pagos indevidamente no passado. Por outro lado, se a decisão tiver efeitos retroativos, a União poderá enfrentar um passivo bilionário em restituições.
A discussão ganha contornos práticos em temas como a exclusão do ISS da base de cálculo do PIS e da Cofins, em que a modulação pode significar a diferença entre restituir valores pagos indevidamente ou simplesmente adequar-se para o futuro. Essa dualidade evidencia a complexidade da decisão: de um lado, a proteção da confiança; de outro, o impacto fiscal.
Além do aspecto financeiro, a modulação influencia o comportamento futuro dos contribuintes. Se a Corte sinalizar que mudanças de entendimento não serão retroativas, as empresas terão mais segurança para investir e planejar. Caso contrário, o risco de surpresas pode inibir a atividade econômica e aumentar a litigiosidade.
Previsibilidade e justiça fiscal
Em síntese, a confiança do particular nos atos do Estado é um pilar do Estado de Direito. O STF, ao modular adequadamente, reafirma seu compromisso com a previsibilidade e a justiça fiscal, sem abrir mão de sua função de uniformizar a interpretação constitucional. A modulação não enfraquece a autoridade das decisões do STF; ao contrário, fortalece a legitimidade do tribunal ao demonstrar sensibilidade às consequências práticas de seus julgados.
A previsibilidade é um componente essencial da segurança jurídica. Sem ela, os contribuintes não conseguem calcular os riscos de suas operações, e o sistema tributário se torna um obstáculo ao desenvolvimento. A modulação, nesse sentido, é um instrumento de racionalidade que permite a evolução do direito sem rupturas traumáticas.
O desafio para o STF é encontrar o equilíbrio entre a correção jurídica e a proteção da confiança. Em cada caso, o tribunal deve avaliar o grau de consolidação da jurisprudência anterior, o impacto da mudança e a boa-fé dos contribuintes. A fonte não detalhou os critérios específicos adotados pelo tribunal, mas as afirmações disponíveis sugerem que a confiança legítima é um fator de peso.