
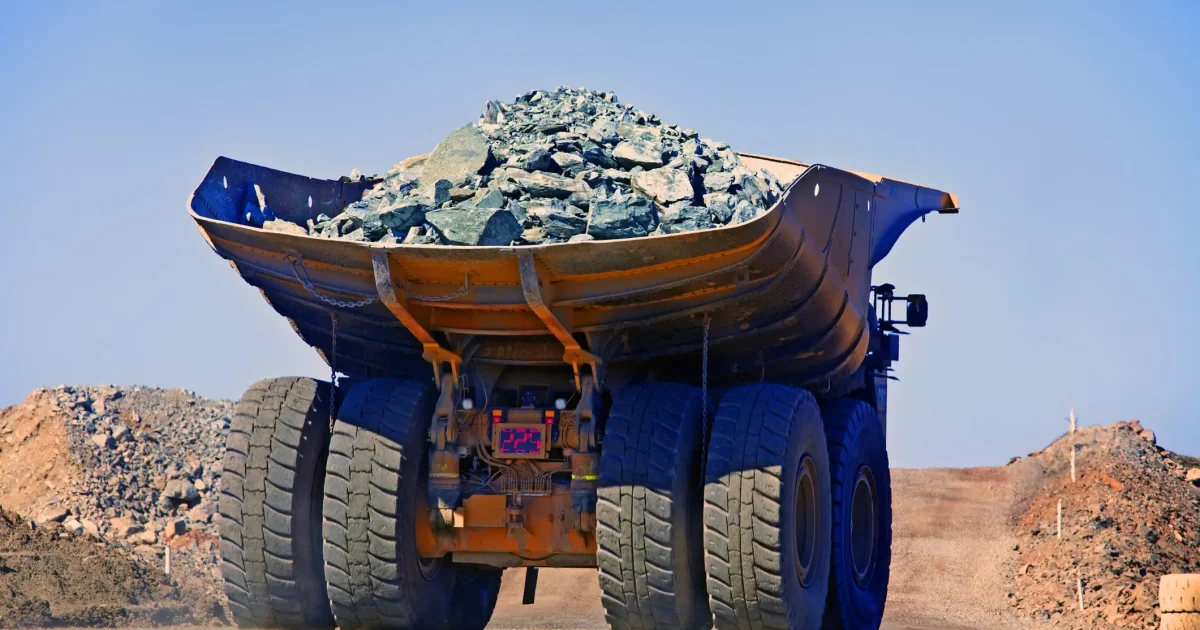
O minério de ferro encerrou o mês em baixa, cotado a US$ 90,71 por tonelada em Singapura, uma queda de 0,6% no dia. Esse é o menor patamar de fechamento mensal desde outubro de 2022. Foi também o sétimo mês do ano em que a commodity registrou desvalorização, evidenciando a persistente fraqueza do mercado global de aço.
Desde o pico de US$ 111,60 alcançado em maio, o insumo acumula um tombo de 19%. A trajetória descendente só foi interrompida por uma breve recuperação em agosto, mas a tendência de queda voltou a se impor nos meses seguintes. A fonte não detalhou os motivos exatos dessa oscilação pontual.
Demanda chinesa segue fraca e estoques sobem
Os dados mais recentes da consultoria Mysteel mostram que apenas 11% das usinas siderúrgicas chinesas operavam com lucro na semana mais recente acompanhada. Um ano antes, esse percentual era de 45%, o que indica uma deterioração significativa da rentabilidade do setor.
A produção média de ferro-gusa, considerada um termômetro da demanda por minério, também recuou na comparação semanal, segundo a Mysteel. Ao mesmo tempo, os estoques de minério de ferro nos portos chineses subiram 1% na última semana e ficaram 15% acima do nível registrado um ano antes, conforme dados da SteelHome.
Esse desequilíbrio entre oferta e demanda pressiona os preços para baixo. A expectativa é de que a demanda por minério continue fraca até o fim do ano, já que novembro e dezembro costumam ser o período de menor consumo de aço na China. A fonte não detalhou projeções quantitativas para os próximos meses.
Vale sente impacto e lucro despenca 53%
O cenário de preços baixos já se reflete nos resultados das grandes mineradoras. No balanço do terceiro trimestre, a Vale reportou queda de 53% no lucro na comparação anual, para US$ 1,26 bilhão. A baixa do minério foi apontada como um dos principais fatores para esse desempenho.
Apesar do recuo, a empresa manteve inalterada a projeção de produção de minério de ferro para o ano inteiro, entre 335 milhões e 345 milhões de toneladas. No entanto, a companhia afirmou esperar encerrar o ano no piso dessa faixa, sinalizando cautela diante das condições de mercado.
A combinação de demanda enfraquecida, estoques elevados e margens apertadas nas siderúrgicas chinesas sugere que o minério de ferro pode permanecer sob pressão no curto prazo. A fonte não detalhou possíveis medidas de estímulo por parte do governo chinês ou ajustes na oferta global.
O que esperar para os próximos meses
Com a aproximação do inverno no hemisfério norte, a atividade de construção civil na China tende a desacelerar ainda mais, reduzindo o consumo de aço e, consequentemente, a demanda por minério. Esse padrão sazonal, somado aos atuais níveis de estoque, pode manter os preços em patamares baixos.
Além disso, a lucratividade reduzida das usinas chinesas pode levar a cortes adicionais na produção de aço, o que pressionaria ainda mais a commodity. A fonte não detalhou se há expectativa de fechamento de altos-fornos ou redução de capacidade instalada.
No médio prazo, eventuais medidas de estímulo à infraestrutura ou ao setor imobiliário na China poderiam reequilibrar o mercado. No entanto, até o momento, não há indicações concretas de que tais políticas serão implementadas em escala suficiente para reverter a tendência de queda.
Enquanto isso, as mineradoras globais ajustam suas estratégias, priorizando eficiência operacional e disciplina de capital. A Vale, por exemplo, já sinalizou que deve operar no limite inferior de sua meta de produção, o que pode ajudar a conter o excesso de oferta no mercado internacional.
O cenário permanece incerto, e os próximos dados de produção e estoques na China serão cruciais para definir a trajetória dos preços. A fonte não detalhou a data de divulgação dos próximos relatórios da Mysteel ou da SteelHome.