
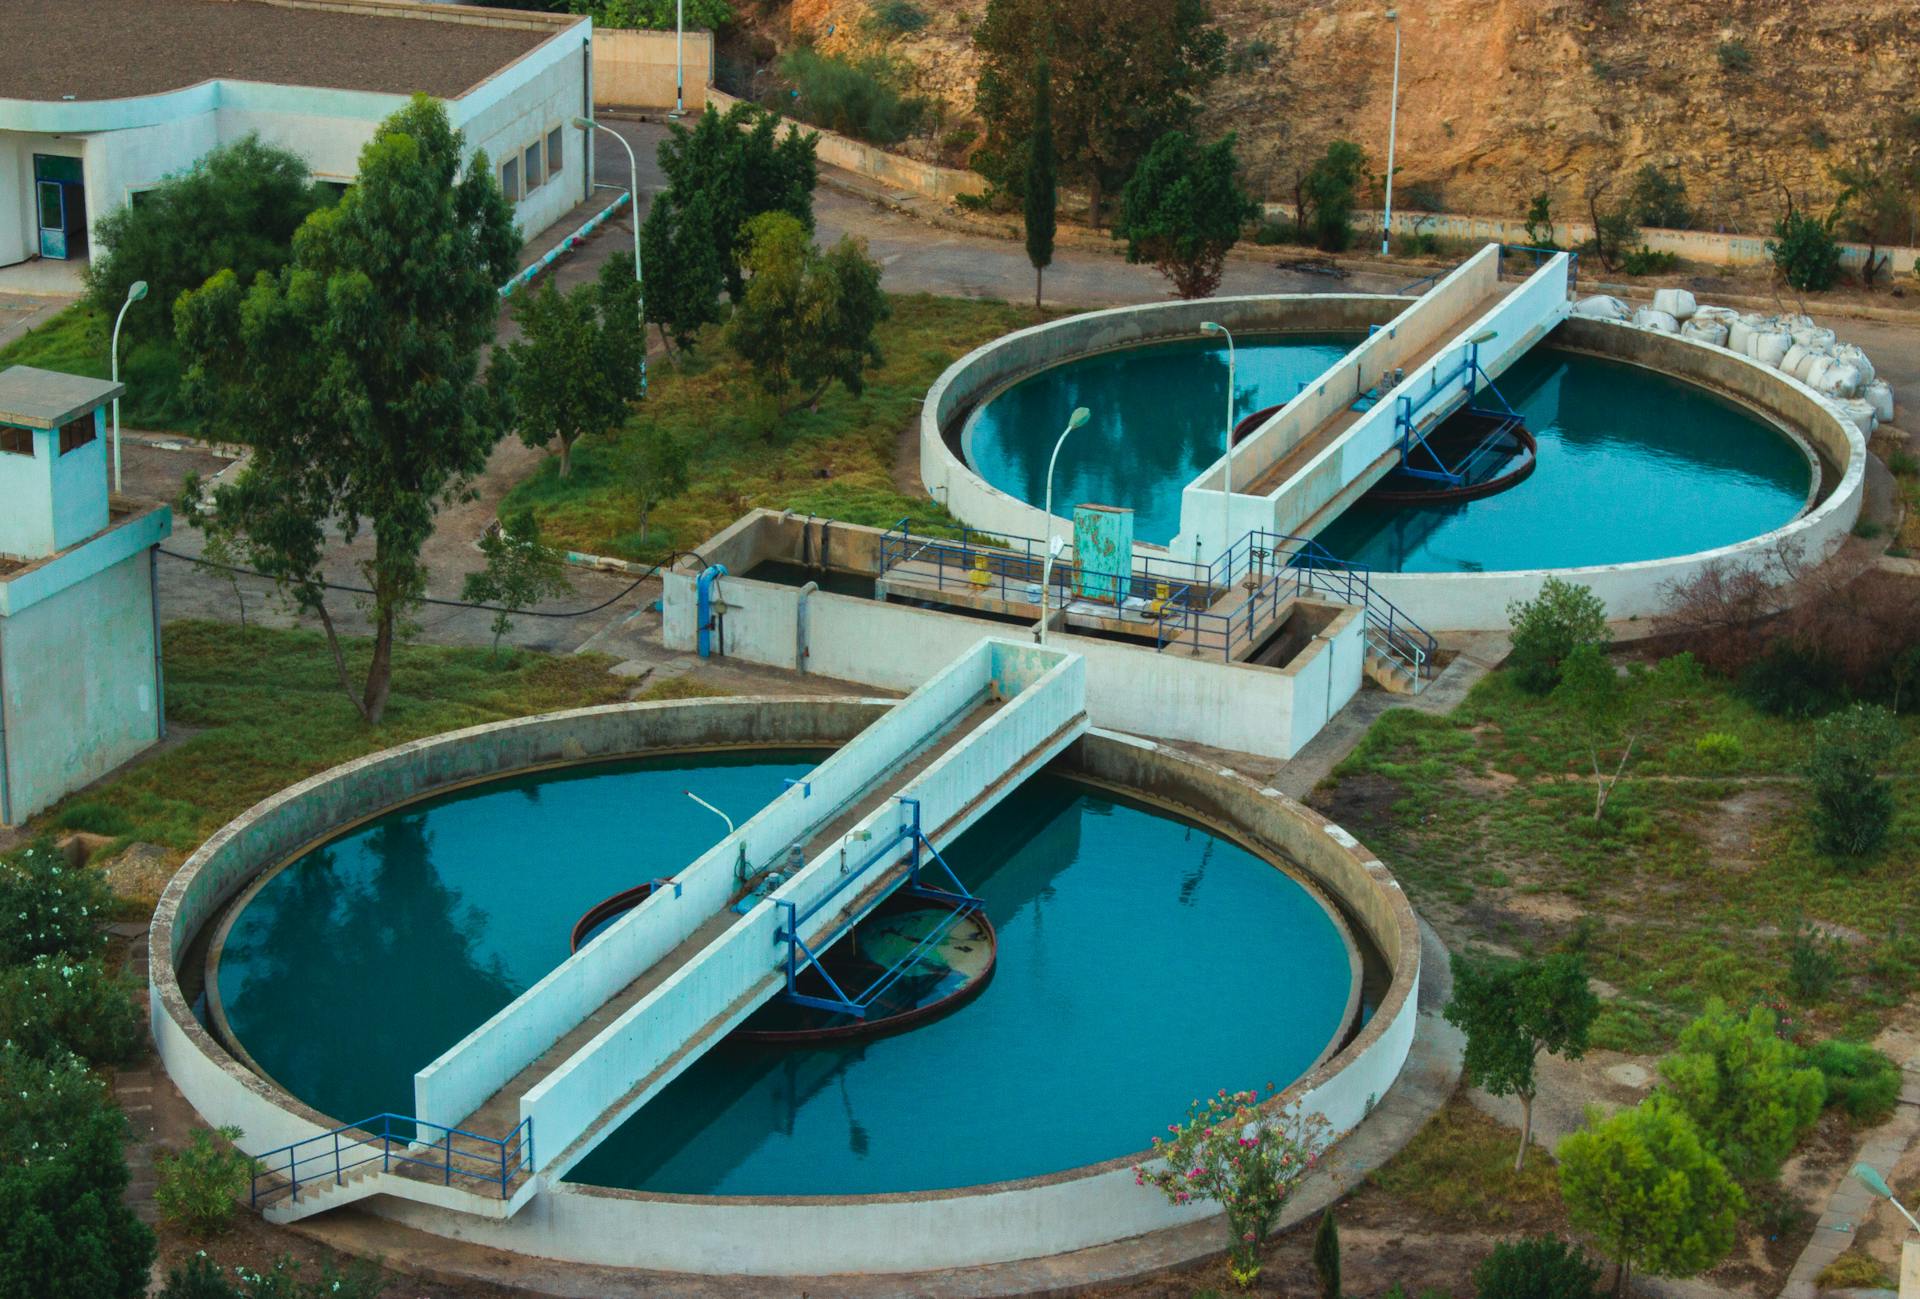
A pouco mais de um ano da entrada em vigor da reforma tributária instituída pela Emenda Constitucional 132/2023 e pela Lei Complementar 214, de 16 de janeiro de 2025, o setor de saneamento básico se aproxima de um momento de prova ao arcabouço regulatório e contratual que vem sendo desenvolvido no setor. O cenário é de atenção para concessionárias e poder concedente, que precisarão avaliar os impactos das novas regras sobre os contratos em vigor. A transição tributária, embora gradual, já demanda providências imediatas para evitar desequilíbrios econômico-financeiros.
A Lei Complementar 214/2025, ao regulamentar a reforma, estabeleceu regras de transição que se estenderão por décadas, mas os contratos em vigor precisarão de ajustes imediatos para evitar desequilíbrios. Esse processo exigirá um olhar cuidadoso sobre as cláusulas contratuais, especialmente aquelas relacionadas à composição de custos e à repactuação de tarifas. A complexidade do novo modelo tributário torna essencial a preparação antecipada das partes envolvidas.
Cláusula de reequilíbrio ganha protagonismo
Nesse contexto, a cláusula de reequilíbrio econômico-financeiro ganha protagonismo, pois será o instrumento pelo qual concessionárias e poder concedente buscarão recompor as condições originais do ajuste. Trata-se de um mecanismo previsto nos contratos de concessão para restabelecer o equilíbrio entre encargos e receitas quando eventos supervenientes alteram as bases da equação econômica. Com a reforma tributária, a variação da carga fiscal sobre insumos, serviços e investimentos pode gerar descompassos significativos. A aplicação dessa cláusula, contudo, dependerá de análise técnica e jurídica detalhada de cada contrato.
Especialistas apontam que a efetividade do reequilíbrio dependerá da capacidade de demonstrar, de forma transparente, o impacto financeiro decorrente das mudanças tributárias. A documentação contábil e os demonstrativos de custos serão peças-chave nesse processo. Além disso, a negociação entre as partes deverá observar os princípios da modicidade tarifária e da continuidade do serviço público.
Auditoria preventiva é recomendada
Advogados que atuam na área recomendam que os contratos sejam auditados desde já, identificando cláusulas sensíveis à variação tributária e preparando a documentação necessária para pleitear reequilíbrio. A medida visa antecipar riscos e evitar litígios futuros, que podem comprometer a prestação dos serviços. A auditoria deve mapear, por exemplo, dispositivos que tratam de revisão tarifária, compartilhamento de ganhos de eficiência e hipóteses de reequilíbrio. Com base nesse diagnóstico, as partes poderão adotar medidas preventivas, como aditivos contratuais ou acordos de transição.
A recomendação dos especialistas reflete a complexidade do novo cenário tributário e a necessidade de segurança jurídica para os investimentos no setor. A falta de preparação pode resultar em disputas administrativas e judiciais prolongadas, com impactos negativos para a universalização do saneamento. Por isso, a atuação proativa é vista como essencial para a sustentabilidade dos contratos.
Transição exige ajustes imediatos
A Lei Complementar 214/2025, ao regulamentar a reforma, estabeleceu regras de transição que se estenderão por décadas, mas os contratos em vigor precisarão de ajustes imediatos para evitar desequilíbrios. Embora o período de transição seja longo, os efeitos práticos sobre os fluxos de caixa das concessionárias podem ser sentidos já nos primeiros anos. Isso porque a reforma altera a incidência de tributos sobre a cadeia de insumos e serviços, afetando diretamente os custos operacionais. A adaptação contratual, portanto, não pode aguardar o fim da transição.
O desafio é conciliar a segurança jurídica dos contratos com a necessidade de adequação às novas regras. As partes deverão negociar soluções que preservem o equilíbrio original e garantam a continuidade dos investimentos. A transparência e o diálogo serão fundamentais nesse processo.
Preparação é chave para o setor
A pouco mais de um ano da entrada em vigor da reforma tributária instituída pela Emenda Constitucional 132/2023 e pela Lei Complementar 214, de 16 de janeiro de 2025, o setor de saneamento básico se aproxima de um momento de prova ao arcabouço regulatório e contratual que vem sendo desenvolvido no setor. A capacidade de adaptação dos contratos será testada, e as decisões tomadas agora definirão o ambiente de negócios para os próximos anos.
A preparação antecipada, com auditorias e negociações, é apontada como o caminho mais seguro para mitigar riscos.
Diante desse cenário, a atuação coordenada entre concessionárias, poder concedente e órgãos reguladores será decisiva. A clareza das regras e a previsibilidade das decisões contribuirão para a manutenção da confiança dos investidores. O setor, que já enfrenta desafios históricos de infraestrutura, não pode se dar ao luxo de adiar as providências necessárias.