
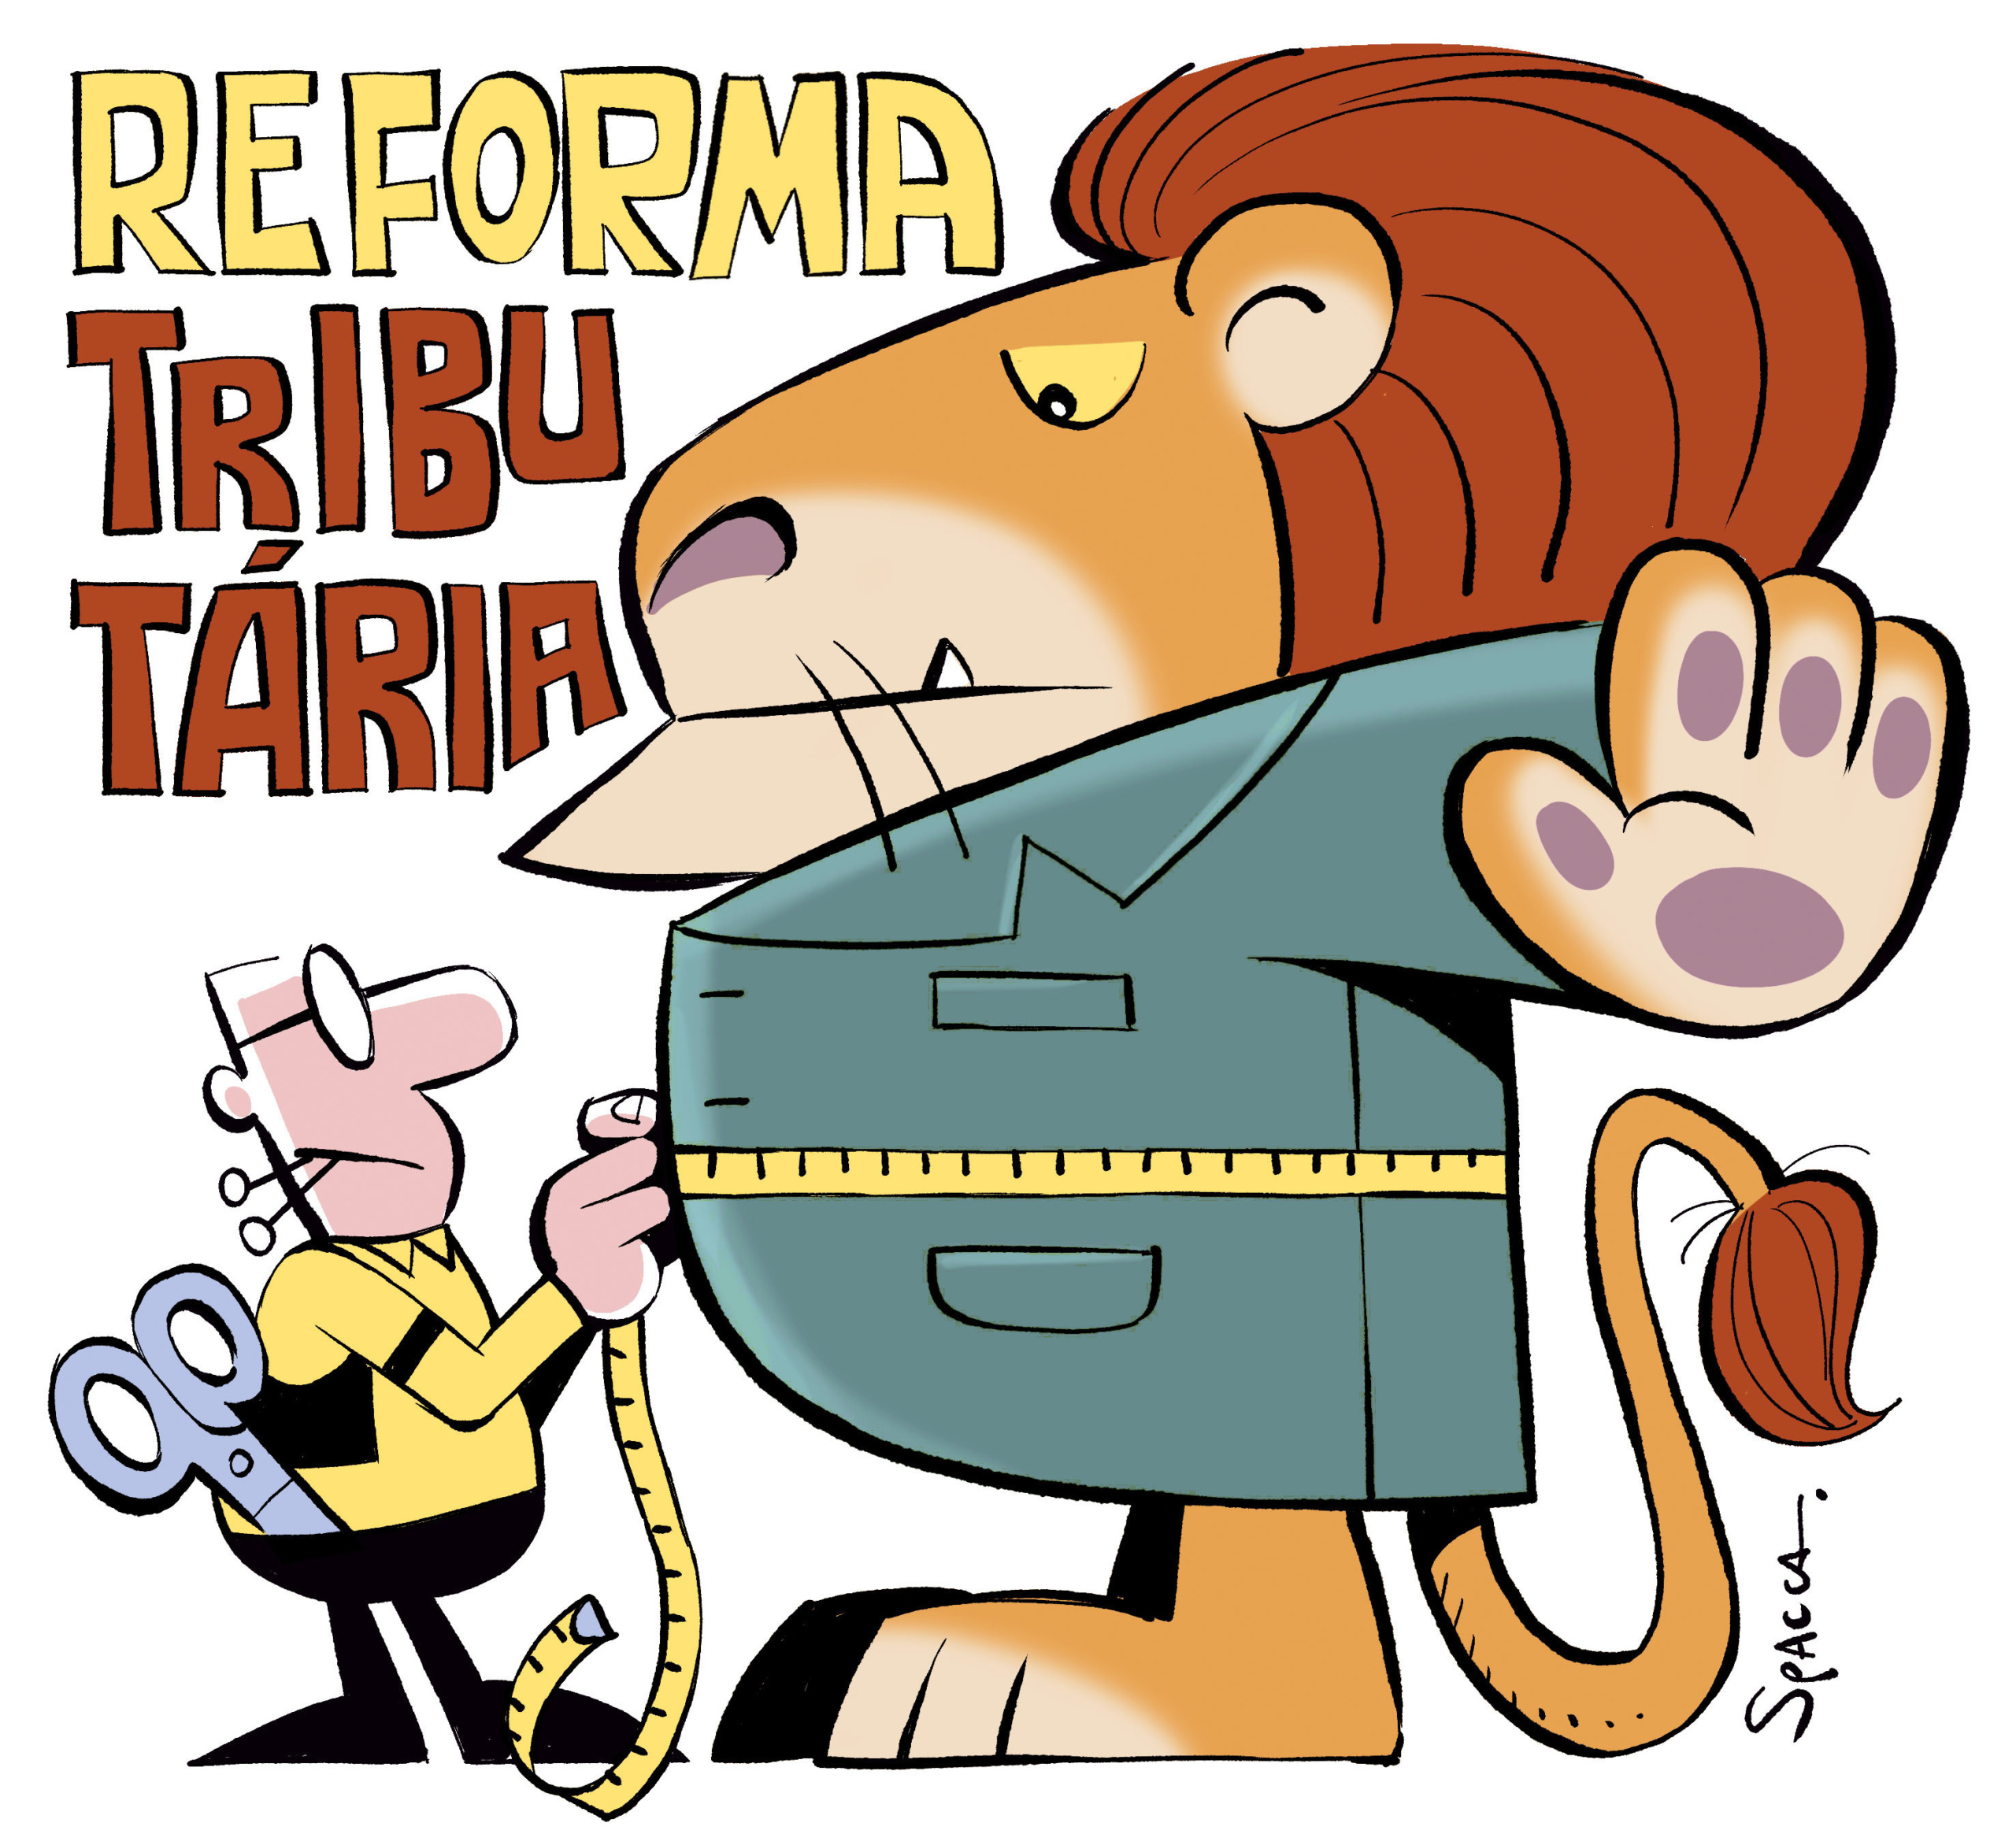
A reforma tributária brasileira, em fase de regulamentação, impõe um novo cenário para as organizações do terceiro setor. Entidades sem fins lucrativos, que gozam de imunidades e isenções específicas, agora enfrentam a necessidade de se adaptar a um modelo tributário mais complexo e integrado. O prazo para adequação se estende até 2033, mas especialistas alertam que o diagnóstico e a preparação devem começar imediatamente.
Impactos operacionais exigem revisão ampla
No plano operacional, será necessário adequar os sistemas de emissão de documentos fiscais, revisar o cadastro tributário, ajustar a escrituração contábil e fiscal e alinhar as áreas jurídica, contábil, financeira e de projetos. A complexidade do novo modelo exige uma abordagem integrada, com capacitação das equipes e revisão de processos internos. As organizações precisarão mapear todas as suas receitas, despesas e obrigações acessórias para garantir conformidade. A falta de preparo pode resultar em autuações e perda de benefícios fiscais.
Além disso, a integração entre os setores da entidade torna-se crucial. A área jurídica deve trabalhar em conjunto com a contabilidade para interpretar as novas normas, enquanto a equipe financeira precisa ajustar fluxos de caixa e projeções. Os gestores de projetos, por sua vez, devem avaliar o impacto nos orçamentos e cronogramas. Essa mudança cultural e operacional demanda investimento em treinamento e, possivelmente, em novas ferramentas de gestão.
Para muitas organizações, especialmente as de menor porte, o desafio é ainda maior. A ausência de estrutura dedicada à conformidade tributária pode sobrecarregar as equipes existentes. Por isso, a recomendação é buscar apoio especializado e iniciar um planejamento estruturado o quanto antes. A transição gradual até 2033 permite ajustes, mas a inércia pode custar caro.
Diagnóstico: três perguntas essenciais
Antes de qualquer mudança, as entidades precisam realizar um diagnóstico preciso de sua situação atual. Algumas perguntas ajudam nesse diagnóstico: (1) a organização já separa contabilmente cada tipo de receita? (2) os projetos em execução comportam eventual aumento dos custos? (3) a entidade consegue demonstrar documentalmente o fundamento de sua imunidade ou da não incidência? Responder a essas questões é o primeiro passo para identificar vulnerabilidades e planejar as mudanças necessárias.
A separação contábil por tipo de receita é fundamental, pois o novo modelo tributário pode tratar de forma distinta doações, subvenções, prestação de serviços e outras fontes de recursos. Sem essa segregação, a entidade corre o risco de pagar tributos indevidos ou de perder imunidades por falta de comprovação. Muitas organizações ainda utilizam um caixa único, o que dificulta a rastreabilidade exigida pela fiscalização.
A segunda pergunta, sobre o impacto nos custos dos projetos, é igualmente crítica. A reforma pode alterar a carga tributária sobre insumos e serviços contratados, elevando o custo final das atividades. Projetos com orçamentos fechados podem se tornar inviáveis se não houver renegociação com financiadores ou ajuste nas metas. A terceira questão, sobre a documentação da imunidade, exige que a entidade mantenha registros robustos de sua atuação filantrópica, estatuto social e demonstrações contábeis.
Um diagnóstico bem conduzido permite que a organização priorize ações e aloque recursos de forma eficiente. Sem esse mapeamento, as mudanças podem ser feitas de forma reativa, aumentando o risco de erros e penalidades. Portanto, as três perguntas funcionam como um roteiro inicial para a jornada de adequação.
Preparação imediata e assessoria especializada
Até 2033, ainda haverá espaço para aperfeiçoar a legislação. Para as organizações, porém, o tempo de diagnóstico e preparação já começou. A recomendação é que as entidades busquem assessoria especializada e iniciem imediatamente a revisão de seus contratos, planos de trabalho e fontes de custeio, a fim de mitigar riscos e aproveitar eventuais oportunidades no novo ambiente tributário.
A revisão de contratos é uma das primeiras medidas práticas. Cláusulas que tratam de tributos, reajustes e responsabilidades fiscais precisam ser atualizadas para refletir o novo cenário. Da mesma forma, os planos de trabalho devem ser reavaliados à luz dos novos custos e obrigações. As fontes de custeio, como doações e parcerias, também merecem atenção, pois podem ser afetadas por mudanças na tributação de doadores ou patrocinadores.
A assessoria especializada torna-se indispensável diante da complexidade técnica. Advogados tributaristas, contadores e consultores podem auxiliar na interpretação das normas, na identificação de riscos e na elaboração de um plano de conformidade. Embora represente um custo adicional, o investimento tende a ser menor do que as potenciais multas e a perda de benefícios fiscais. Além disso, profissionais experientes podem apontar oportunidades, como novos regimes especiais ou créditos tributários.
É importante destacar que a preparação não se limita à área tributária. A governança da organização deve ser fortalecida, com a criação de comitês ou a designação de responsáveis pelo acompanhamento da reforma. A comunicação com stakeholders, como doadores, voluntários e beneficiários, também precisa ser transparente, explicando os impactos e as medidas adotadas. Dessa forma, a entidade preserva sua credibilidade e sua capacidade de cumprir sua missão social.
Contexto legal e referências
O novo arcabouço tributário está previsto na Lei Complementar nº 235, de 27 de agosto de 2026. [1] A Nota Fiscal Paulista (NFP) é um programa do Governo do Estado de São Paulo, criado pela Lei Estadual nº 12.685/2007, para estimular o consumidor a pedir o documento fiscal nas compras e, com isso, contribuir para a fiscalização e redução da sonegação. Embora a NFP seja um programa estadual, sua menção ilustra a importância da emissão correta de documentos fiscais, um dos pontos críticos da reforma para o terceiro setor.
As organizações devem estar atentas às regulamentações complementares que serão publicadas nos próximos anos. A transição gradual permite que as entidades testem novos processos e façam ajustes antes da implementação plena. No entanto, a complexidade do sistema exige um esforço contínuo de atualização e aprendizado. A fonte não detalhou prazos intermediários ou regras específicas para cada tipo de imunidade, o que reforça a necessidade de acompanhamento constante.
Em resumo, a reforma tributária representa um divisor de águas para o terceiro setor. As entidades que se anteciparem terão melhores condições de preservar seus benefícios fiscais e de manter o foco em suas atividades finalísticas. Aquelas que adiarem a preparação correm o risco de enfrentar dificuldades financeiras e operacionais. O momento é de ação, não de espera.