
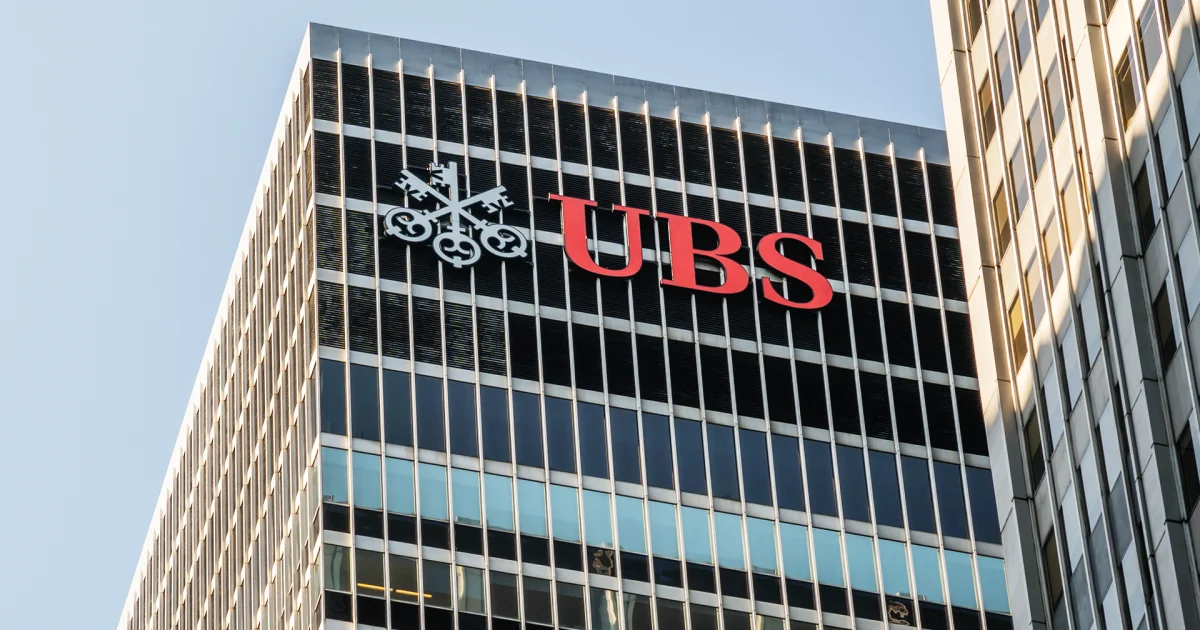
Três anos depois de comprar o rival Credit Suisse numa operação articulada pelas autoridades da Suíça, o UBS enfrenta uma decisão que pode mudar seus planos no exterior. O Parlamento do país discute quanto capital o banco terá de manter na Suíça para cobrir o valor de suas participações em subsidiárias estrangeiras. Pela proposta mais adiantada, o UBS calcula que precisaria de US$ 16 bilhões a mais. A discussão avança nesta segunda-feira (23) e na terça (24), quando uma comissão da Câmara baixa do Parlamento suíço analisa o projeto.
Exigência pode reduzir margem para investir
A exigência pode reduzir a margem do banco para investir e remunerar acionistas enquanto reúne o capital necessário. Com mais capital para sustentar as mesmas operações, o retorno sobre o patrimônio cai se o lucro ficar no mesmo nível. O UBS argumenta que isso prejudicaria sua capacidade de competir. Seu presidente-executivo, Sergio Ermotti, já indicou que, se o texto final for rigoroso demais, o banco pode até considerar transferir a sede para outro país. A votação em plenário é esperada para meados de dezembro.
Proposta em análise na Câmara baixa
Se a Câmara aprovar o mesmo texto que a Câmara alta aprovou em setembro, a negociação entre as duas Casas pode se encerrar. Se houver mudanças, a discussão deve seguir em 2027. Pela proposta mais avançada, para cada 100 francos do valor contábil de uma participação no exterior, o banco na Suíça teria de manter o equivalente a 90 francos em capital principal. Hoje a exigência nessa categoria equivale a 45 francos.
O que é capital principal e por que importa
O capital principal, conhecido pela sigla CET1, é formado sobretudo por recursos dos acionistas e lucros retidos e serve para absorver perdas. A cobertura total exigida hoje é de cerca de 60 francos, incluídos títulos de dívida que também podem absorver perdas. Um patamar de 75% em capital principal está em discussão. A proposta original do governo era de 100%. A diferença entre as propostas reflete o equilíbrio entre solidez financeira e competitividade internacional.
Divergência nas estimativas de capital
Os US$ 16 bilhões são a estimativa do UBS para o aumento da exigência na matriz suíça sob a regra de 90%. O governo calcula que faltariam US$ 5 bilhões para o banco se enquadrar. Essa conta já considera medidas como transferir para a Suíça parte do capital que o UBS mantém no exterior. A divergência nos números reflete diferentes premissas sobre a capacidade do banco de realocar recursos e otimizar sua estrutura de capital.
Por que o governo suíço quer mais capital
Para o governo, a questão é evitar que uma perda nas subsidiárias estrangeiras enfraqueça a matriz a ponto de ameaçar o sistema bancário suíço. Na crise de 2023, o capital limitado da matriz do Credit Suisse dificultou a venda de participações no exterior. Uma venda nessas condições teria enfraquecido ainda mais a posição de capital do banco, segundo o Departamento Federal de Finanças. A experiência traumática com o Credit Suisse moldou a postura regulatória atual.
Opções do UBS diante das novas regras
O UBS pode reter mais lucros para reforçar o capital ou reduzir o tamanho das operações no exterior. Encolher nos Estados Unidos contrariaria a estratégia recente do grupo. Em março, o UBS recebeu autorização para operar com uma licença bancária federal mais ampla no país. Essa expansão americana é vista como peça-chave para o crescimento futuro, o que torna a redução de operações uma alternativa dolorosa.
Transferência de sede: opção distante, mas presente
Transferir a sede é a opção mais distante. Os acionistas Artisan Partners e Cevian Capital já defenderam a saída. A ministra das Finanças da Suíça, Karin Keller-Sutter, considera improvável que o grupo deixe o país e sustenta que ele tem condições de se adaptar. Ermotti disse a investidores que o banco vai esperar a definição das regras antes de discutir publicamente como reagir. A mera menção à possibilidade, porém, sinaliza o nível de tensão entre o banco e os reguladores.
Próximos passos e cenários possíveis
A comissão da Câmara baixa analisa o projeto nesta semana, e a votação em plenário está prevista para meados de dezembro. Se o texto for idêntico ao da Câmara alta, o processo legislativo pode se encerrar rapidamente. Caso contrário, as negociações se estenderão até 2027, prolongando a incerteza para o banco e para o mercado. O desfecho terá implicações não apenas para o UBS, mas para a praça financeira suíça como um todo.